猜你想问
南山智尚2026年半年度业绩报告核心内容有哪些?
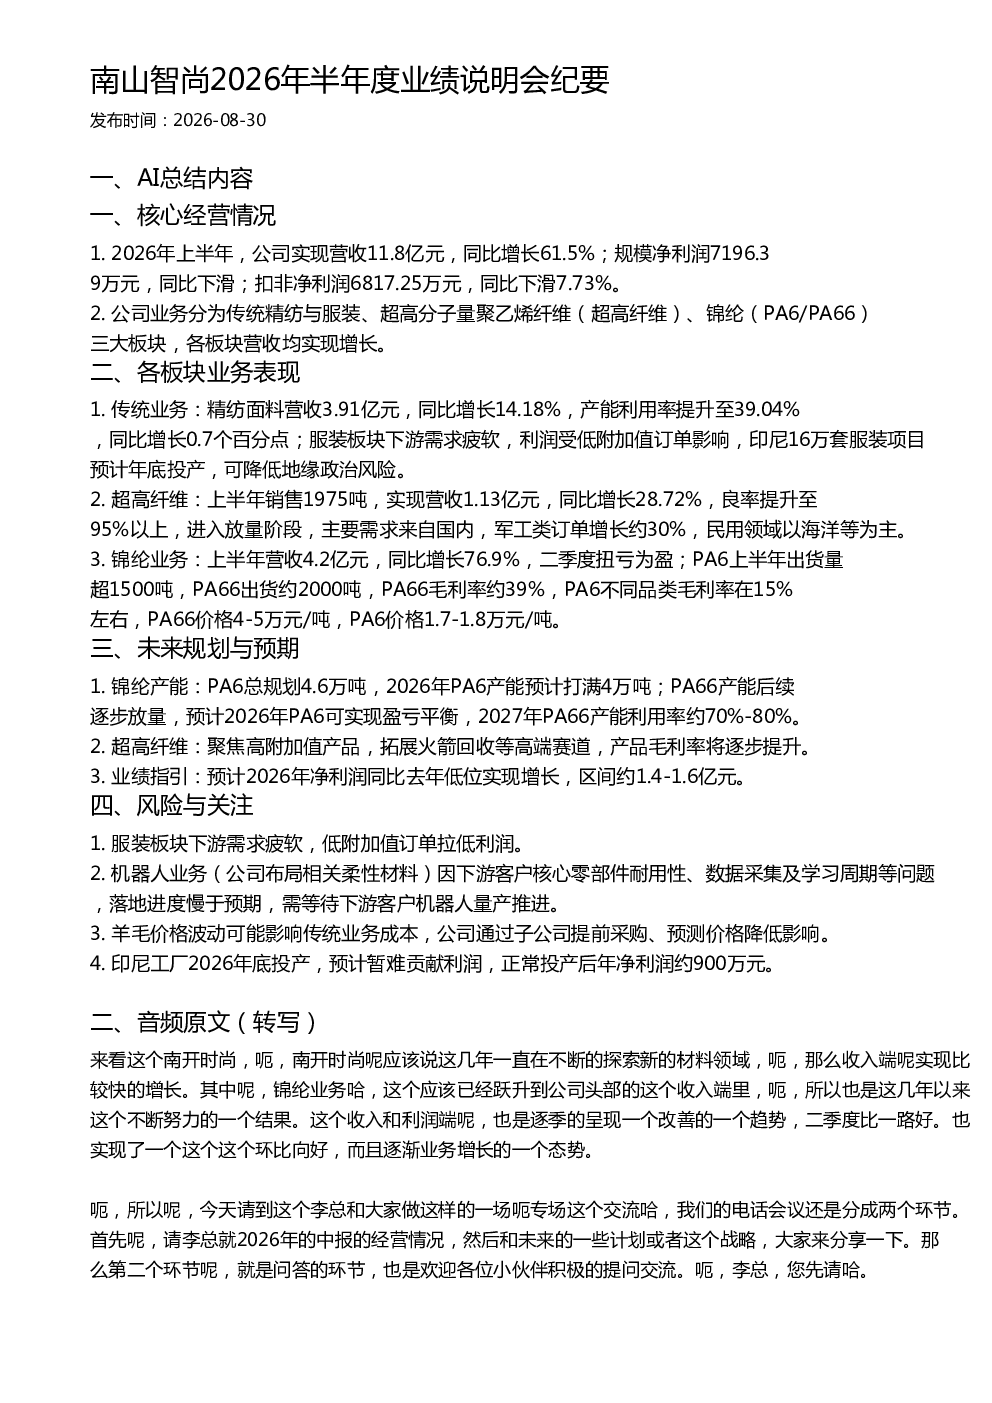
2026年上半年,南山智尚实现营收11.8亿元,同比增长61.5%,但规模净利润同比下滑;扣非净利润同比下滑7.73%。公司业务分为传统精纺与服装、超高分子量聚乙烯纤维(超高纤维)、锦纶(PA6/PA66)三大板块,各板块营收均实现增长。传统精纺面料营收3.91亿元,同比增长14.18%,产能利用率提升至39.04%。超高纤维上半年销售1975吨,实现营收1.13亿元,同比增长28.72%,良率提升至95%以上。锦纶业务上半年营收4.2亿元,同比增长76.9%,二季度扭亏为盈。
超高纤维赛道发展趋势如何?
超高纤维板块上半年销售1975吨,实现营收1.13亿元,同比增长28.72%,良率提升至95%以上,进入放量阶段。主要需求来自国内,军工类订单增长约30%,民用领域以海洋等为主。未来,公司将聚焦高附加值产品,拓展火箭回收等高端赛道,产品毛利率将逐步提升。
报告重点分析了哪些业务板块?
报告重点分析了三大业务板块:传统精纺与服装业务,上半年营收3.91亿元,同比增长14.18%,但服装板块下游需求疲软,利润受低附加值订单影响。超高纤维业务,上半年实现营收1.13亿元,同比增长28.72%,良率提升至95%以上,进入放量阶段。锦纶业务,上半年营收4.2亿元,同比增长76.9%,二季度扭亏为盈,PA6出货量超1500吨,PA66出货约2000吨。
当前市场对南山智尚的整体判断是什么?
当前市场关注南山智尚三大业务板块的营收增长与利润表现。传统业务精纺面料营收增长,但服装板块受低附加值订单影响利润下滑。超高纤维业务进入放量阶段,良率提升,军工和民用需求稳定增长。锦纶业务实现扭亏为盈,营收增长显著。公司未来规划中,锦纶产能将逐步放量,超高纤维聚焦高附加值产品,预计2026年净利润同比去年低位实现增长。
报告提示了哪些风险?
报告提示的主要风险包括:服装板块下游需求疲软,低附加值订单拉低利润;机器人业务因下游客户核心零部件耐用性、数据采集及学习周期等问题,落地进度慢于预期;羊毛价格波动可能影响传统业务成本,公司通过子公司提前采购、预测价格降低影响;印尼工厂2026年底投产,预计暂难贡献利润,正常投产后年净利润约900万元。