猜你想问
报告主要分析了哪些核心内容?
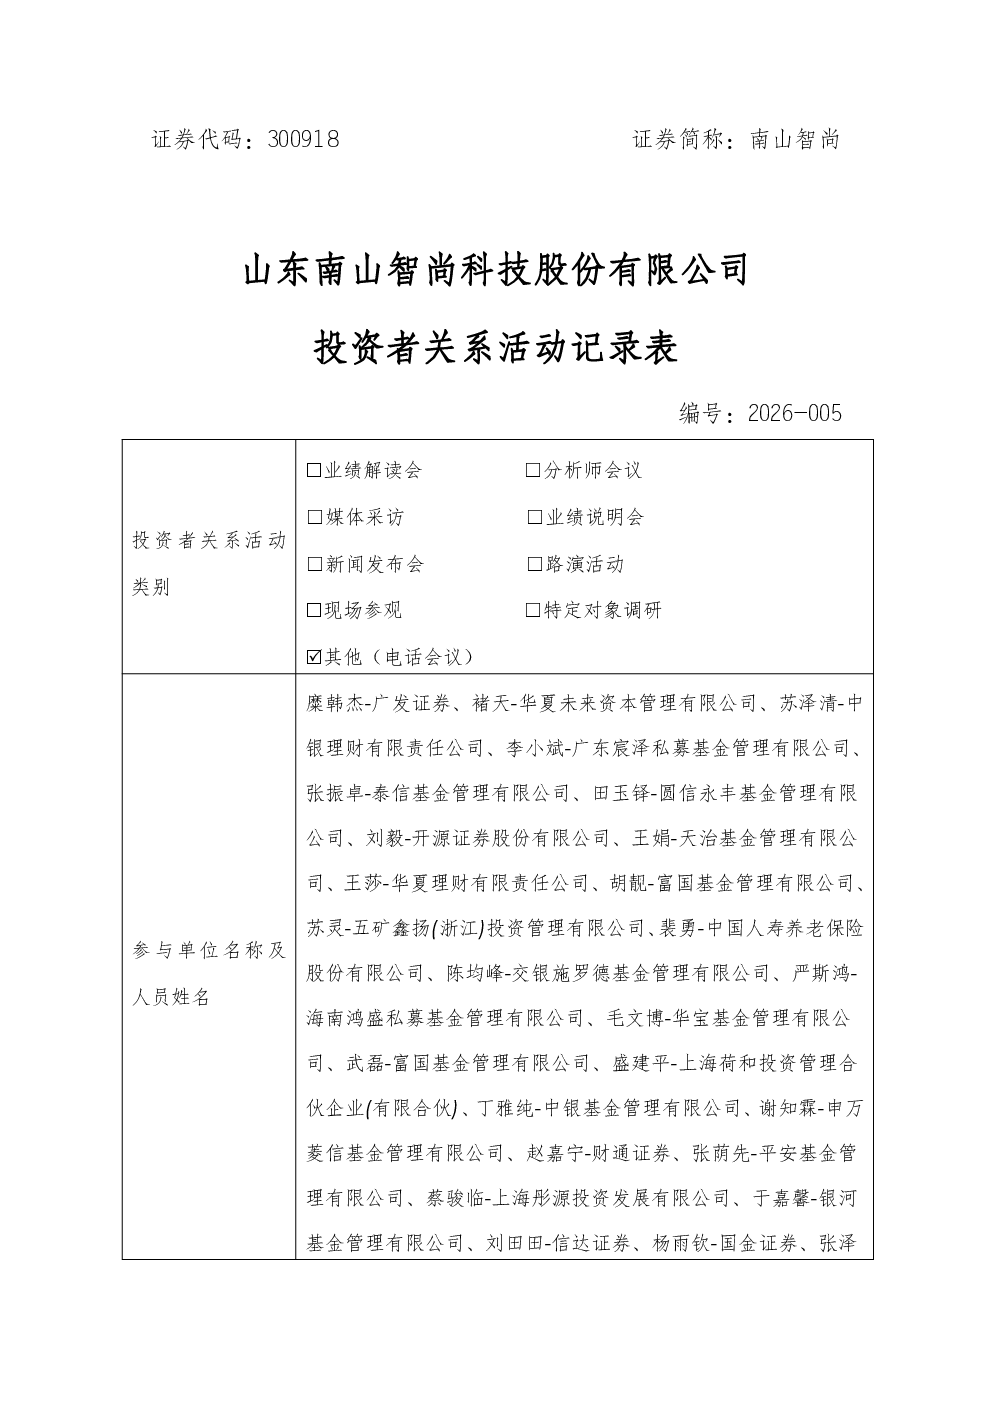
报告重点分析了原材料涨价对成本的影响及公司应对策略,锦纶业务的业绩拐点及未来展望,经营性现金流大幅增长的原因,库存构成情况,印尼工厂的进展,机器人业务进展,新材料业务的核心竞争壁垒,户外运动赛道的景气度及锦纶业务的受益情况,新材料板块与传统业务的协同效应,以及锦纶纤维板块的产能释放进展。
锦纶行业的发展趋势如何?
锦纶行业受益于运动服饰、轻户外、贴身功能面料的高景气赛道,PA6和PA66产品在瑜伽服、防寒服、户外服饰、特种防护等领域有广泛应用。居民消费升级将长期带动高端锦纶纤维需求。公司通过优化产品结构、提升产能利用率、提高高附加值产品占比等方式,持续增强锦纶业务的竞争力。
报告重点分析了哪些方向?
报告重点分析了公司原材料成本控制能力,锦纶业务的盈利能力恢复情况,经营性现金流的改善,库存管理的有效性,国际化产能布局的推进,新材料业务的研发进展及市场潜力,以及传统业务与新业务协同发展的战略布局。
当前锦纶市场的市场现状如何?
当前锦纶市场呈现高景气态势,运动服饰、户外装备等领域对高性能锦纶纤维的需求持续增长。公司锦纶业务通过提升产能利用率、优化产品结构、聚焦高附加值产品,积极把握市场机遇。同时,公司也在积极拓展新材料业务,为未来的发展储备动能。
报告是否存在风险提示?
报告提示原材料价格波动可能带来的成本压力,锦纶业务产能释放及市场拓展的不确定性,新材料业务尚处培育阶段,盈利能力有待提升,以及国际化发展面临的挑战等风险因素。公司正通过多元化经营、技术创新和成本控制等方式,积极应对这些风险。
你可能感兴趣
002422 科伦药业 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
000963 华东医药 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
688580 伟思医疗 伟思医疗投资者关系活动记录表 2026年8月26日-2026年8月27日
未知机构2026-08-28
603052 可川科技 2026-004 2026年8月27日投资者关系活动记录表
未知机构2026-08-28
688018 乐鑫科技 乐鑫科技2026年8月26日 27日投资者关系活动记录表
未知机构2026-08-27
301397 溯联股份 2026年8月26日 27日投资者关系活动记录表
未知机构2026-08-27
001314 亿道信息 2026年8月27日投资者关系活动记录表
未知机构2026-08-27
001232 嘉立创 2026年8月27日投资者关系活动记录表-3
未知机构2026-08-27
002050 三花智控 2026年8月27日投资者关系活动记录表
未知机构2026-08-27
300679 电连技术 2026年8月27日投资者关系活动记录表
未知机构2026-08-28