猜你想问
上美股份2026年中期业绩表现如何?
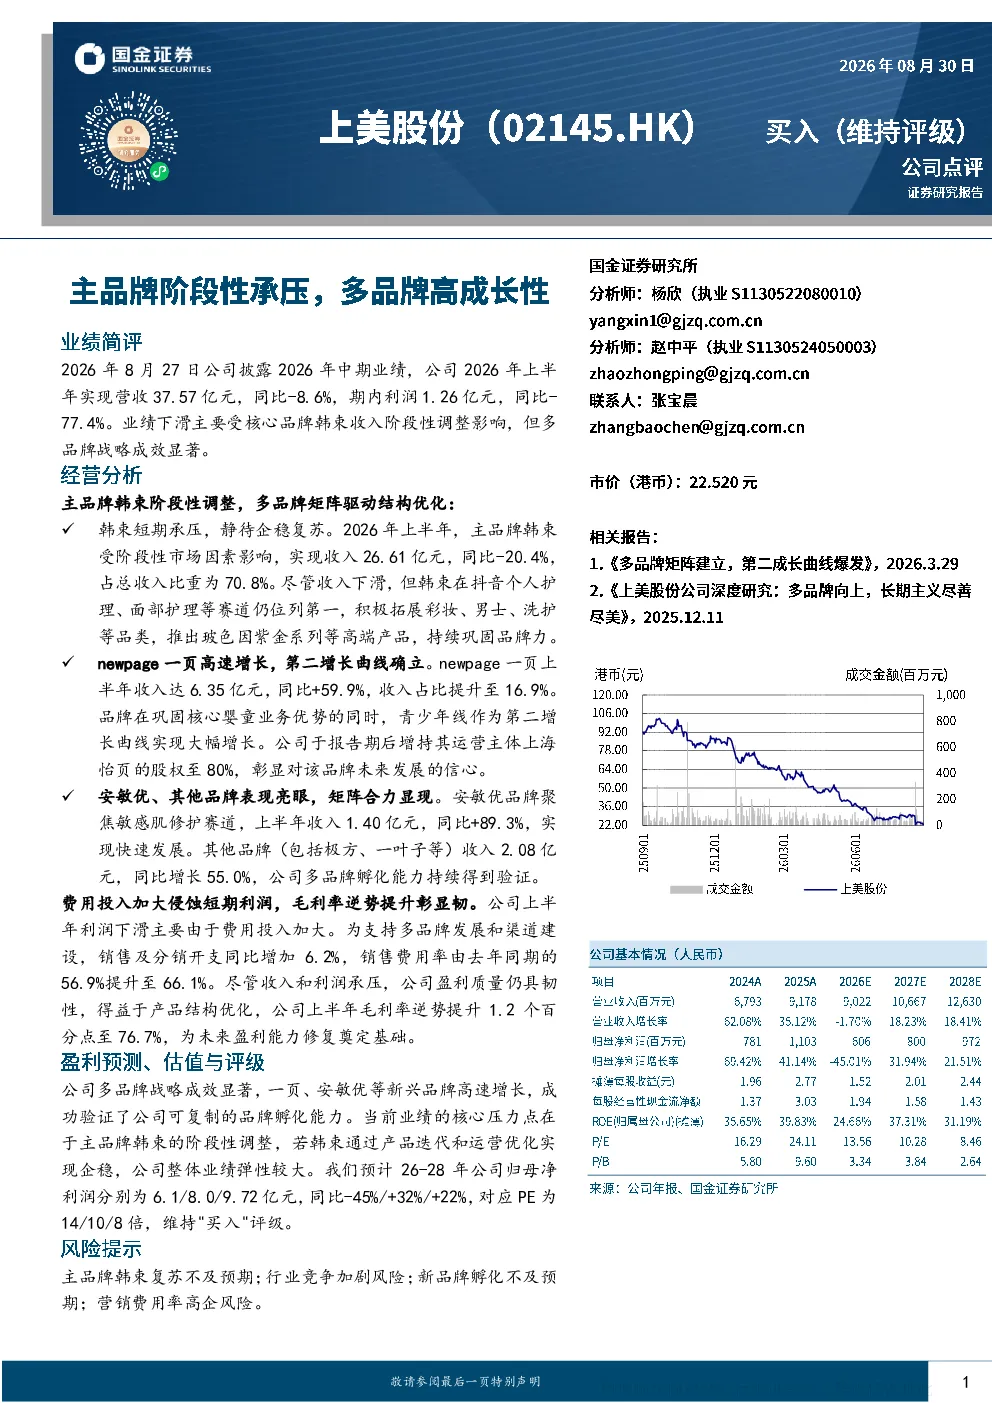
公司2026年上半年实现营收37.57亿元,同比-8.6%,利润1.26亿元,同比-77.4%,主要受核心品牌韩束收入阶段性调整影响。多品牌战略成效显著,一页、安敏优等新兴品牌高速增长,其中一页收入同比+59.9%,安敏优同比+89.3%
韩束品牌目前面临哪些挑战?
韩束上半年收入26.61亿元,同比-20.4%,占总收入70.8%。受阶段性市场因素影响,但仍在抖音个人护理、面部护理等赛道位列第一,并拓展彩妆、男士、洗护等品类,推出高端产品巩固品牌力。公司加大费用投入以驱动增长,但短期利润受侵蚀
上美股份多品牌战略有哪些亮点?
多品牌矩阵驱动结构优化,一页收入6.35亿元,同比+59.9%,公司增持其运营主体股权至80%;安敏优收入1.40亿元,同比+89.3%,聚焦敏感肌修护赛道快速发展;其他品牌收入2.08亿元,同比增长55.0%,包括极方、一叶子等,多品牌孵化能力持续验证
化妆品行业目前的市场趋势是什么?
报告显示化妆品行业竞争激烈,品牌多元化成为趋势。上美股份通过多品牌战略应对竞争,新兴品牌高速增长,但核心品牌阶段性承压。行业整体需关注产品创新、渠道拓展及品牌升级,以应对消费者需求变化
上美股份面临哪些主要风险?
主要风险包括主品牌韩束复苏不及预期;行业竞争加剧;新品牌孵化不及预期;营销费用率高企。若韩束企稳,公司整体业绩弹性较大,但短期需关注费用控制及新品牌成长速度
你可能感兴趣
主品牌阶段性承压,多品牌高成长性
国金证券2026-08-30
上美股份26H1中报点评 主品牌承压 多品牌成长
未知机构2026-08-28
2026年中期业绩点评:上半年收入阶段性承压,业务结构优化提升盈利
国信证券2026-08-26
业绩阶段性承压,期待多品牌多品类矩阵发力复苏
基础化工财信证券2026-04-22
业绩阶段性承压,多品牌与新渠道蓄力复苏
基础化工国信证券2026-04-22
上美股份2025半年报点评:业绩亮眼,多品类品牌拓展加速
国泰海通证券2025-08-31
申万美护上美股份02145HK2025业绩预告点评业绩大超预期多品牌
未知机构2026-03-09
2025年年报、2026年一季报点评业绩阶段性承压,多元化战略布局构建第二增长曲线
国泰海通证券2026-05-07
2026年中报点评:业绩阶段性承压,半导体设备构建第二增长曲线
机械设备东吴证券2026-09-01
2026年中报点评:业绩阶段性承压、现金流改善,技术升级蓄力长期成长
国防军工东吴证券2026-09-03