猜你想问
菜百股份上半年业绩表现如何?
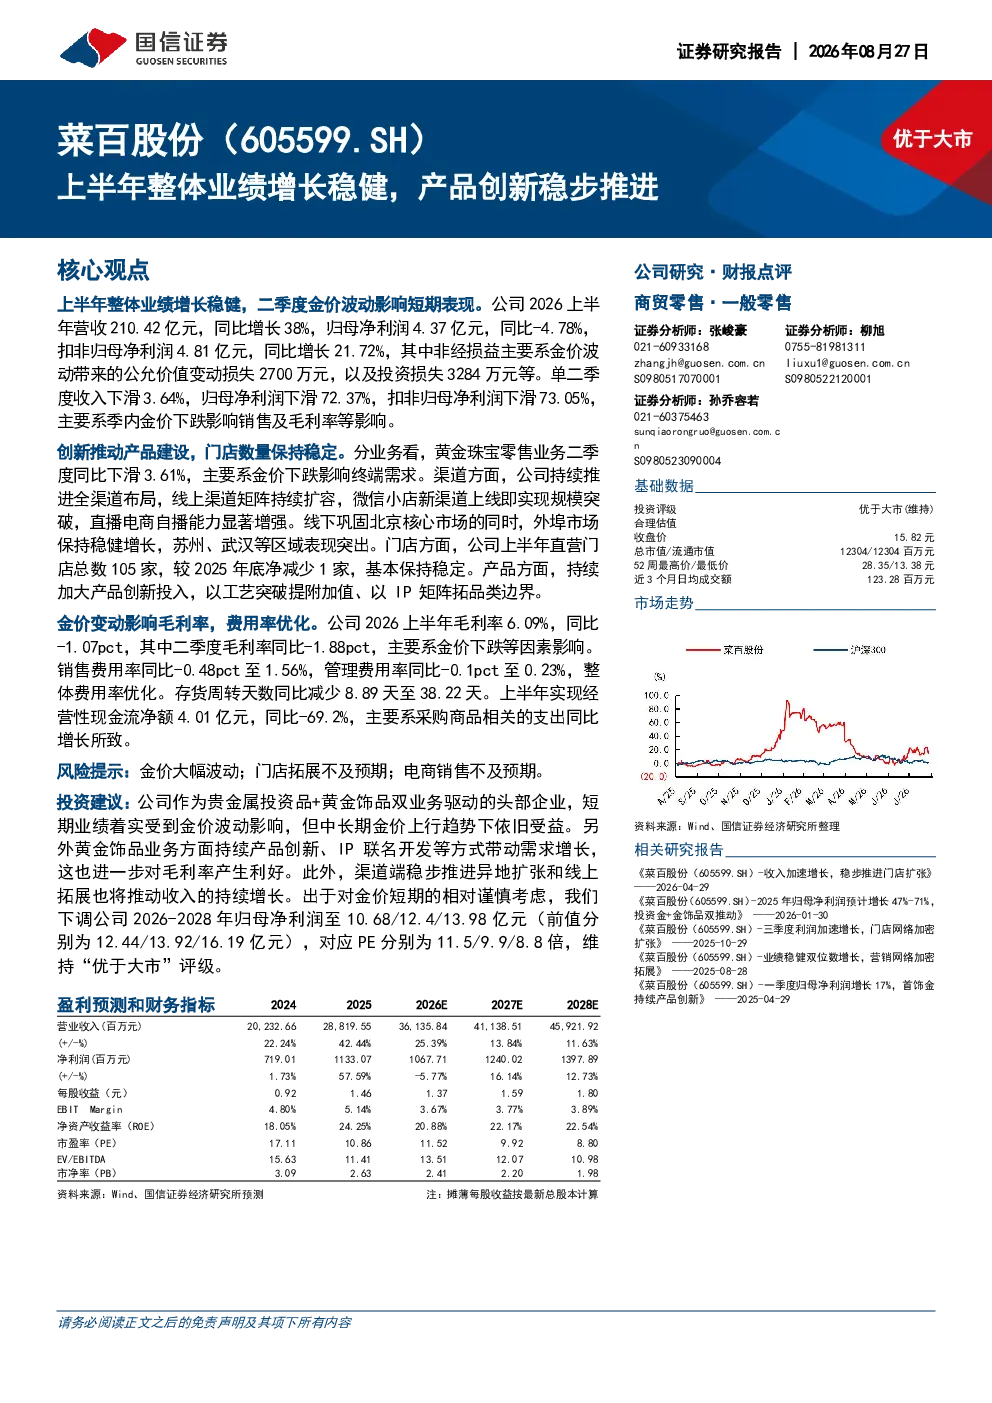
公司上半年整体业绩增长稳健,扣非归母净利润同比增长21.72%。虽然二季度受金价波动影响,收入和归母净利润有所下滑,但全年营收同比增长38%,达到210.42亿元。这主要得益于公司持续推进全渠道布局,线上渠道矩阵持续扩容,线下巩固北京核心市场的同时,外埠市场保持稳健增长。产品创新方面,公司持续加大投入,通过工艺突破提升产品附加值,并以IP联名等方式拓展品类边界,为长期发展奠定基础。
贵金属投资品赛道发展趋势如何?
贵金属投资品赛道受益于宏观经济不确定性增加和避险需求提升,长期发展前景向好。随着居民财富增长和投资渠道多元化,黄金等贵金属作为价值储存工具的重要性日益凸显。头部企业通过产品创新、渠道拓展和品牌建设,能够有效把握市场机遇。金价波动是行业共同面临的挑战,但优质企业凭借其品牌影响力和产品竞争力,仍能保持稳健增长。未来,行业整合将加剧,头部企业优势将更加明显。
研报对菜百股份的重点分析方向是什么?
研报重点分析了菜百股份的双业务驱动模式,即贵金属投资品和黄金饰品业务。报告指出,公司作为行业头部企业,黄金饰品业务通过持续的产品创新和IP联名开发,有效带动需求增长,对毛利率产生利好。同时,公司积极推进全渠道布局,线上渠道矩阵持续扩容,线下市场稳中有进,外埠市场保持稳健增长。报告还关注了金价波动对短期业绩的影响,以及公司费用率优化情况。
当前贵金属市场现状如何判断?
当前贵金属市场处于金价波动期,但中长期上行趋势不变。宏观经济环境、货币政策以及地缘政治等因素均对金价产生影响。投资者需关注金价走势,同时重视企业自身的品牌、产品创新和渠道能力。头部企业凭借其规模优势和创新能力,能够在金价波动中保持相对稳定。贵金属投资品市场仍具长期投资价值,但需警惕短期价格波动风险。
研报提示的主要风险有哪些?
研报提示的主要风险包括金价大幅波动、门店拓展不及预期以及电商销售不及预期。金价波动直接影响公司业绩表现,尤其是黄金饰品业务的毛利率。门店拓展是公司线下渠道扩张的关键,若拓展不及预期,将影响收入增长。电商销售是公司线上渠道的重要部分,若电商销售不及预期,也将对整体业绩造成不利影响。投资者需关注这些风险因素,合理评估公司发展前景。