猜你想问
这份研报主要分析了什么内容?
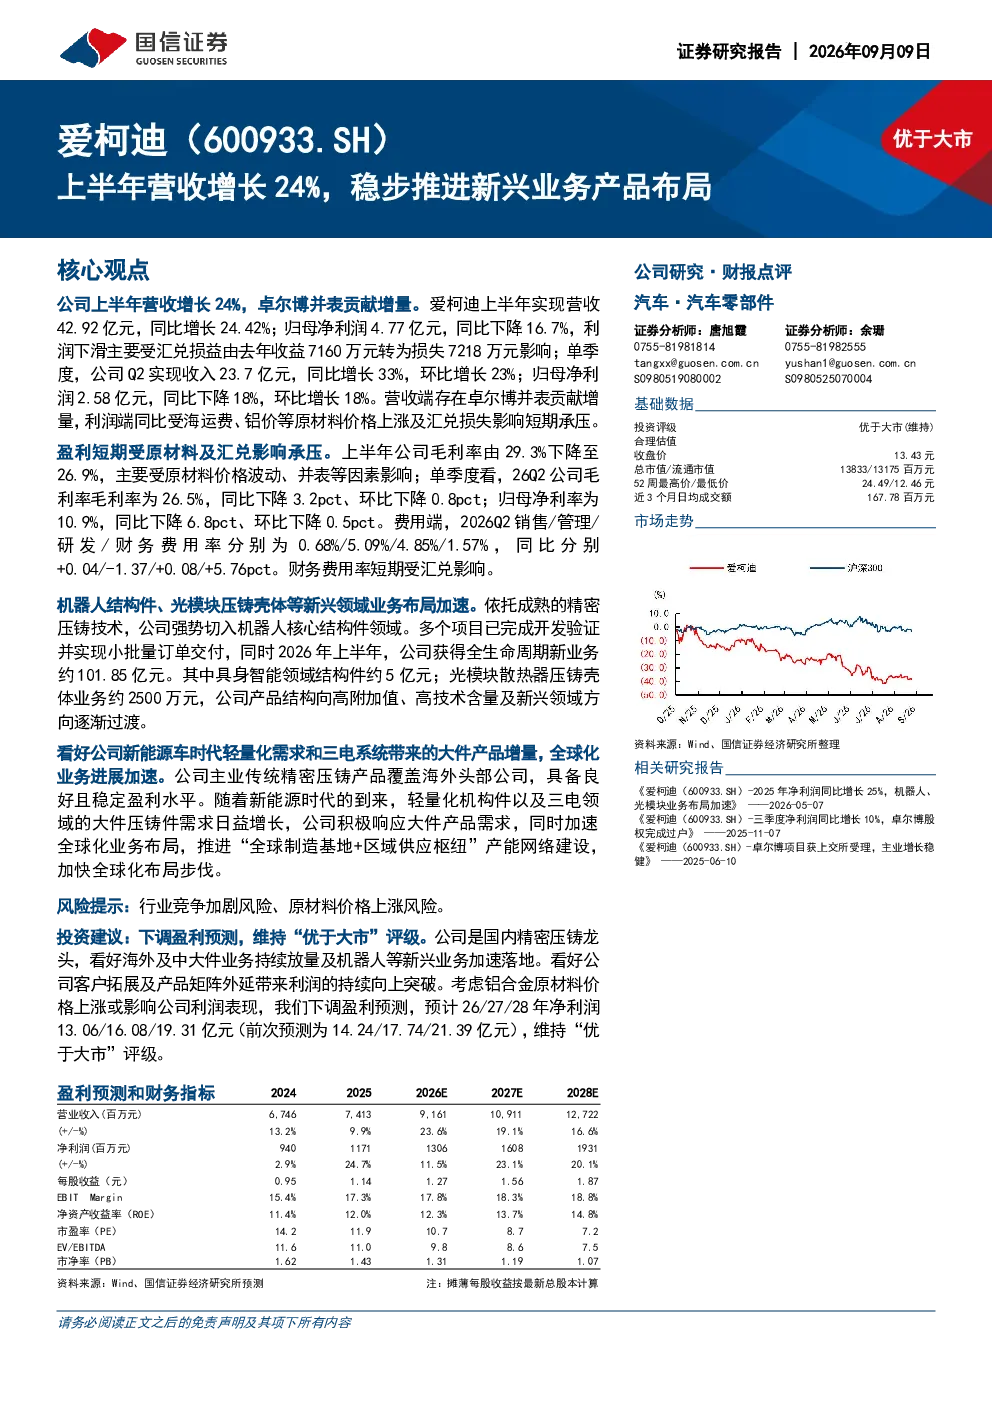
这份研报主要分析了爱柯迪公司上半年的经营情况,包括营收增长24%的业绩表现,其中卓尔博并表贡献了主要增量。报告详细解读了公司归母净利润同比下降16.7%的原因,主要受汇兑损益影响,同时分析了原材料价格上涨对利润端的短期压力。此外,报告还重点介绍了公司在机器人、光模块等新兴业务领域的加速布局,多个项目已进入小批量订单交付阶段,展现了公司技术实力和业务拓展能力。最后,研报还提及了公司员工持股计划,彰显了长期发展信心。
精密压铸行业未来发展趋势如何?
精密压铸行业未来发展趋势向好,尤其在新能源汽车领域。随着轻量化需求的提升,对轻量化机构件以及三电系统的大件压铸件需求日益增长。公司积极扩充产能,响应大件产品需求,并通过全球化布局,推进“全球制造基地+区域供应枢纽”的产能网络建设。墨西哥二期工厂投产提升了北美市场响应速度,马来西亚生产基地则保障了铝合金原材料的稳定供应并辐射东南亚市场。这些举措显示了行业向中大件产品、新兴应用领域拓展的趋势,以及全球化竞争的加剧。
研报对爱柯迪的哪些方面进行了重点分析?
研报重点分析了爱柯迪的业绩表现、新兴业务布局和未来发展方向。在业绩方面,报告详细解读了营收增长与净利润下降的对比,以及原材料价格波动和汇兑损益对利润端的影响。在新兴业务方面,报告强调了公司在机器人核心结构件领域的强势切入,多个项目已完成开发验证并实现小批量订单交付,展现了公司技术实力和业务拓展能力。在未来发展方向方面,报告看好公司海外及中大件业务持续放量,以及机器人等新兴业务加速落地,并分析了全球化业务布局的进展。
当前精密压铸市场的现状如何?
当前精密压铸市场呈现多元化发展趋势,一方面,传统压铸产品集中在小件领域,覆盖海外头部零部件公司,具备良好且稳定的盈利水平;另一方面,随着新能源汽车产业的快速发展,轻量化机构件以及三电领域的大件压铸件需求日益增长,为行业带来了新的增长点。同时,市场竞争加剧,企业积极通过技术升级和全球化布局来提升竞争力。公司通过扩充产能、拓展新兴业务领域,以及加速全球化布局,积极应对市场变化,展现了较强的竞争优势。
研报提示了哪些投资风险?
研报提示的主要投资风险包括原材料价格波动和汇兑损益对公司利润端的短期影响。报告指出,上半年毛利率和净利率均出现下降,主要受原材料价格波动和并表等因素影响。此外,财务费用率短期受汇兑影响上升,也增加了公司的财务压力。这些因素可能导致公司利润表现不及预期,需要投资者密切关注原材料价格走势和汇率变动对公司业绩的影响。