猜你想问
科顺股份2026年中报核心内容是什么?
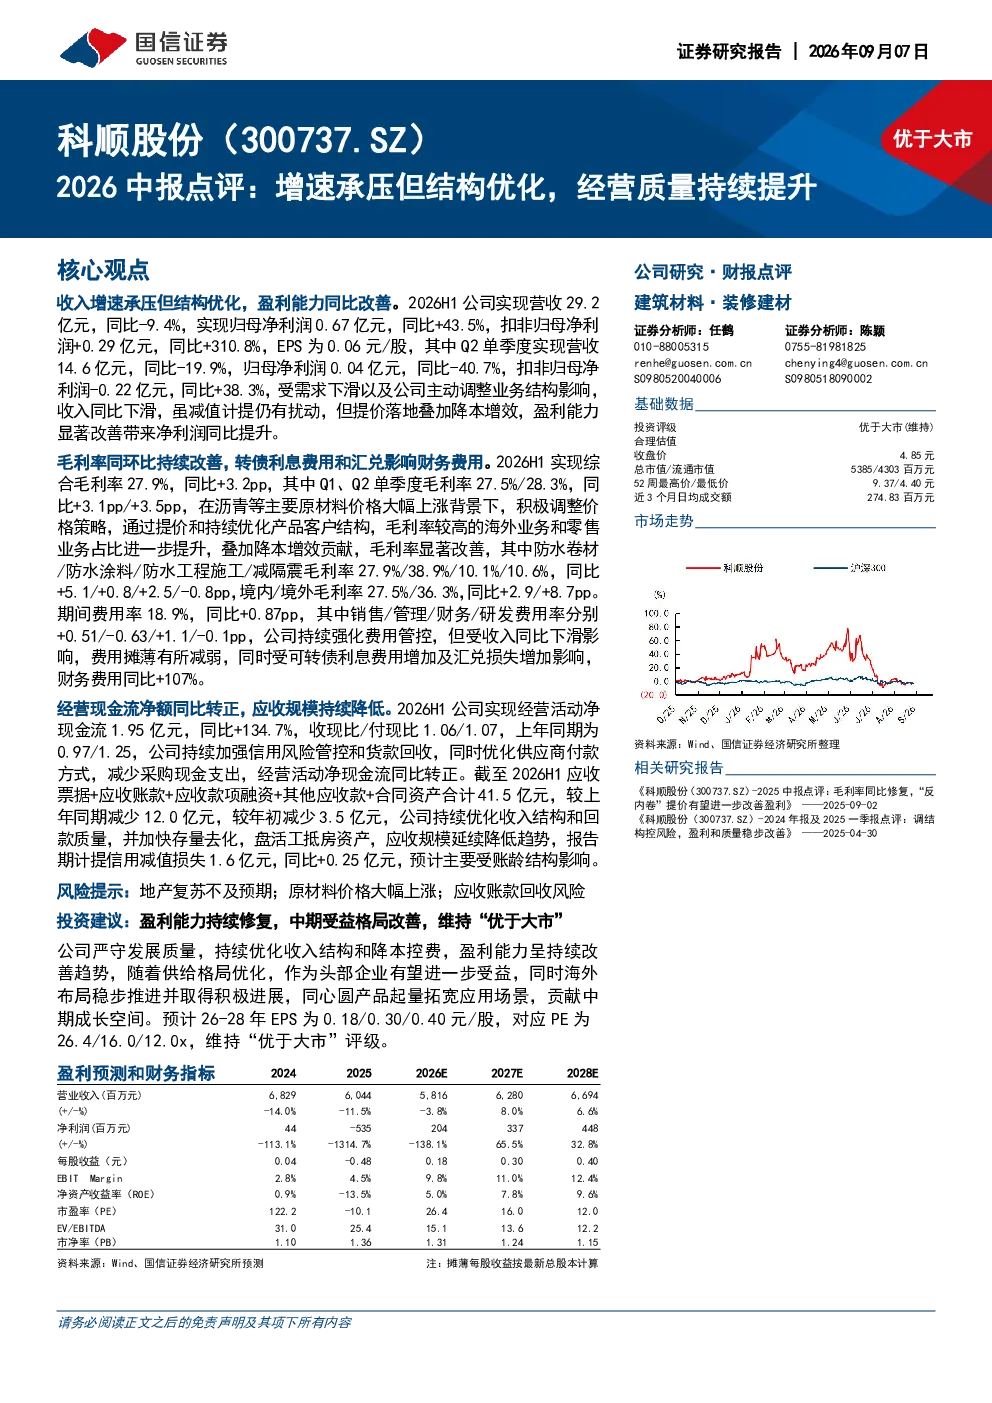
2026年中报显示,科顺股份收入同比下滑9.4%,但扣非归母净利润同比大幅增长310.8%。主要得益于提价落地、降本增效及毛利率提升,综合毛利率同比增加3.2个百分点至27.9%。公司主动调整业务结构,盈利能力持续改善,严守发展质量。
建筑建材行业2026年发展趋势如何?
建筑建材行业受宏观经济及地产需求影响,整体增速承压,但头部企业通过结构优化和降本增效实现盈利能力提升。供给格局优化将利好头部企业,海外布局和同心圆产品拓展应用场景贡献中期成长空间。行业需关注地产复苏不及预期、原材料价格波动等风险。
科顺股份报告中重点分析了哪些方面?
报告重点分析了科顺股份的收入结构优化、盈利能力改善及成本费用控制。公司通过提价、降本实现扣非净利润大幅增长,毛利率提升明显。同时,报告关注了公司现金流改善、应收账款减少及海外市场拓展情况,指出其作为头部企业有望受益于行业格局优化。
当前建筑建材市场现状如何?
当前建筑建材市场面临需求下滑压力,但头部企业通过业务结构调整和经营效率提升实现业绩改善。行业集中度提升,头部企业凭借规模和品牌优势受益。同时,原材料价格波动、地产投资恢复情况等因素对行业影响较大,需持续关注。
科顺股份研报中提示了哪些风险?
研报提示科顺股份面临的主要风险包括:地产复苏不及预期可能导致需求下滑;原材料价格大幅上涨将侵蚀利润空间;应收账款回收存在一定风险。此外,公司财务费用同比增加107%,主要受可转债利息费用及汇兑损失增加影响,需关注其财务压力。
你可能感兴趣
业绩短期承压但经营质量持续提升,中移深度协同与AI浪潮促发展机遇
中泰证券2025-06-28
明阳电气2026年半年报点评:业绩阶段承压,持续优化业务结构
国联民生证券2026-08-25
中直股份(600038)2025年三季报点评:收入短期承压但利润结构优化、现金流改善、订单能见度提升
东吴证券2025-10-30
新宝股份(002705.SZ)2025年中报点评:受关税扰动短暂承压,经营质量稳步提升
国信证券2025-09-01
2026年中报点评:信用减值&所得税提升致业绩承压,工程收缩盈利结构优化
公用事业东吴证券2026-08-27
2024年中报点评:收入短期承压,经营质量提升
国信证券2024-08-18
2018年中报点评:结构优化带动主业增长,经营质量依旧稳健
家用电器东方财富2018-08-31
顾家家居:外销延续较快增长,内销收入承压但经营质量提升
长城证券2026-09-04
2023年报及2024年一季报点评:积极推动渠道结构优化,经营质量稳步提升
纺织服装东吴证券2024-04-30
年报点评:客户结构优化,经营质量提升,有望受益新一轮动力电池产能扩建
机械设备新时代证券2019-04-02