猜你想问
迈为股份上半年业绩表现如何?
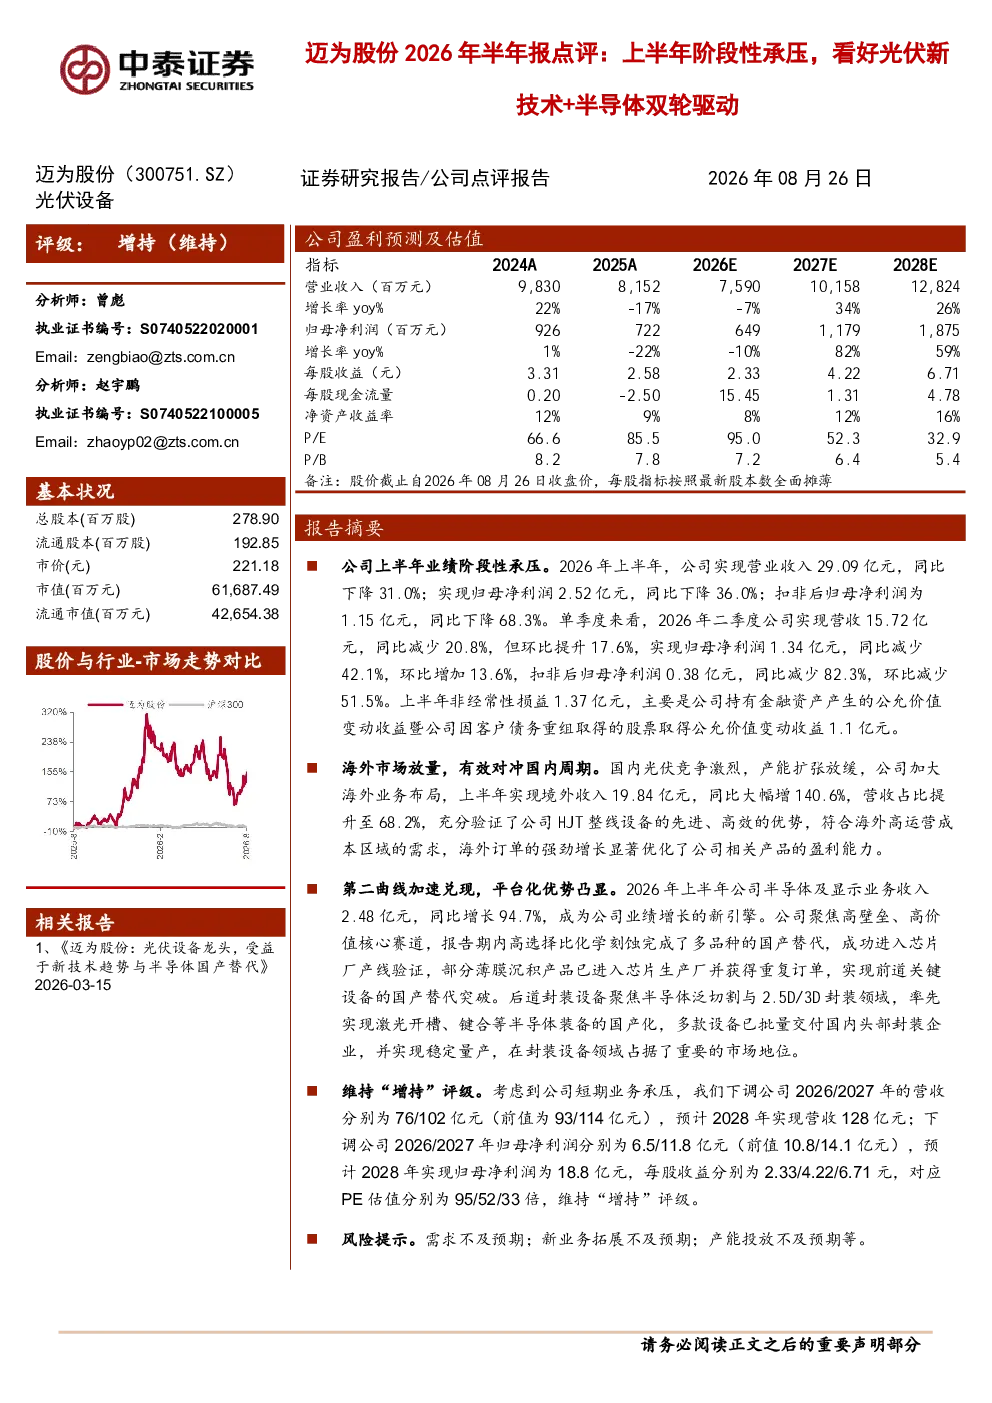
2026年上半年,迈为股份实现营业收入29.09亿元,同比下降31.0%;归母净利润2.52亿元,同比下降36.0%;扣非后归母净利润1.15亿元,同比下降68.3%。二季度营收环比提升17.6%,但净利润同比减少42.1%。非经常性损益1.37亿元,主要来自金融资产公允价值变动及客户债务重组收益。
迈为股份海外市场发展情况怎样?
迈为股份境外收入19.84亿元,同比增长140.6%,营收占比达68.2%。海外订单增长显著优化产品盈利能力,验证了公司HJT整线设备在海外高成本区域的优势。海外市场的放量对冲了国内周期的阶段性承压。
迈为股份半导体业务进展如何?
迈为股份半导体及显示业务收入2.48亿元,同比增长94.7%。高选择比化学刻蚀完成国产替代,部分薄膜沉积产品进入芯片厂产线验证;后道封装设备在激光开槽、键合等领域实现国产化,多款设备批量交付头部封装企业。第二曲线加速兑现,国产替代趋势明显。
迈为股份当前市场状况如何判断?
迈为股份上半年业绩阶段性承压,但海外市场放量及半导体业务加速兑现提供双轮驱动。公司HJT整线设备在海外市场表现优异,半导体业务实现国产替代并进入验证阶段。整体来看,公司在光伏和半导体赛道均有布局,长期发展潜力值得关注。
迈为股份研报提示哪些风险?
迈为股份研报提示的主要风险包括:需求不及预期可能导致业绩波动;新业务拓展如半导体业务若进展不及预期,可能影响未来增长;产能投放若不及预期,可能限制市场份额提升。此外,行业竞争加剧和原材料价格波动也是潜在风险因素。
你可能感兴趣
2025 年报点评:业绩因光伏周期短期承压,看好公司半导体、光伏双轮驱动
电气设备东吴证券2026-04-16
迈为股份2026年半年报点评:主业短期承压,泛半导体多点开花构筑核心竞争力
国联民生证券2026-08-25
2022年年报及2023年一季报点评:盈利阶段性承压,光伏&锂电双轮驱动下修复可期
轻工制造民生证券2023-05-01
福莱特2026年半年报点评:盈利阶段性承压,供给出清驱动格局修复
国泰海通证券2026-08-27
光伏设备2024年半年报总结:业绩阶段承压,新技术产业化加速推进&看好龙头设备商穿越周期
电气设备东吴证券2024-09-18
聚和材料2026年半年报点评:银价波动阶段性冲击光伏盈利,半导体材料战略布局进展显著
国金证券2026-08-27
招商证券(600999)2026年半年报点评:交投回暖与科创收获构筑双轮驱动,上半年归母净利润翻倍
华创证券2026-08-30
2026年半年报点评收入微增实现过半目标,业绩阶段性承压,不改中长期发展逻辑
华创证券2026-08-20
2026年半年报点评:业绩阶段性承压,积极打造低空经济第二曲线
交运设备东吴证券2026-08-31
2026年半年报点评盈利阶段性承压,新兴产业布局打开中长期成长空间
国联民生证券2026-09-04