猜你想问
这份2026年半年报的核心内容是什么?
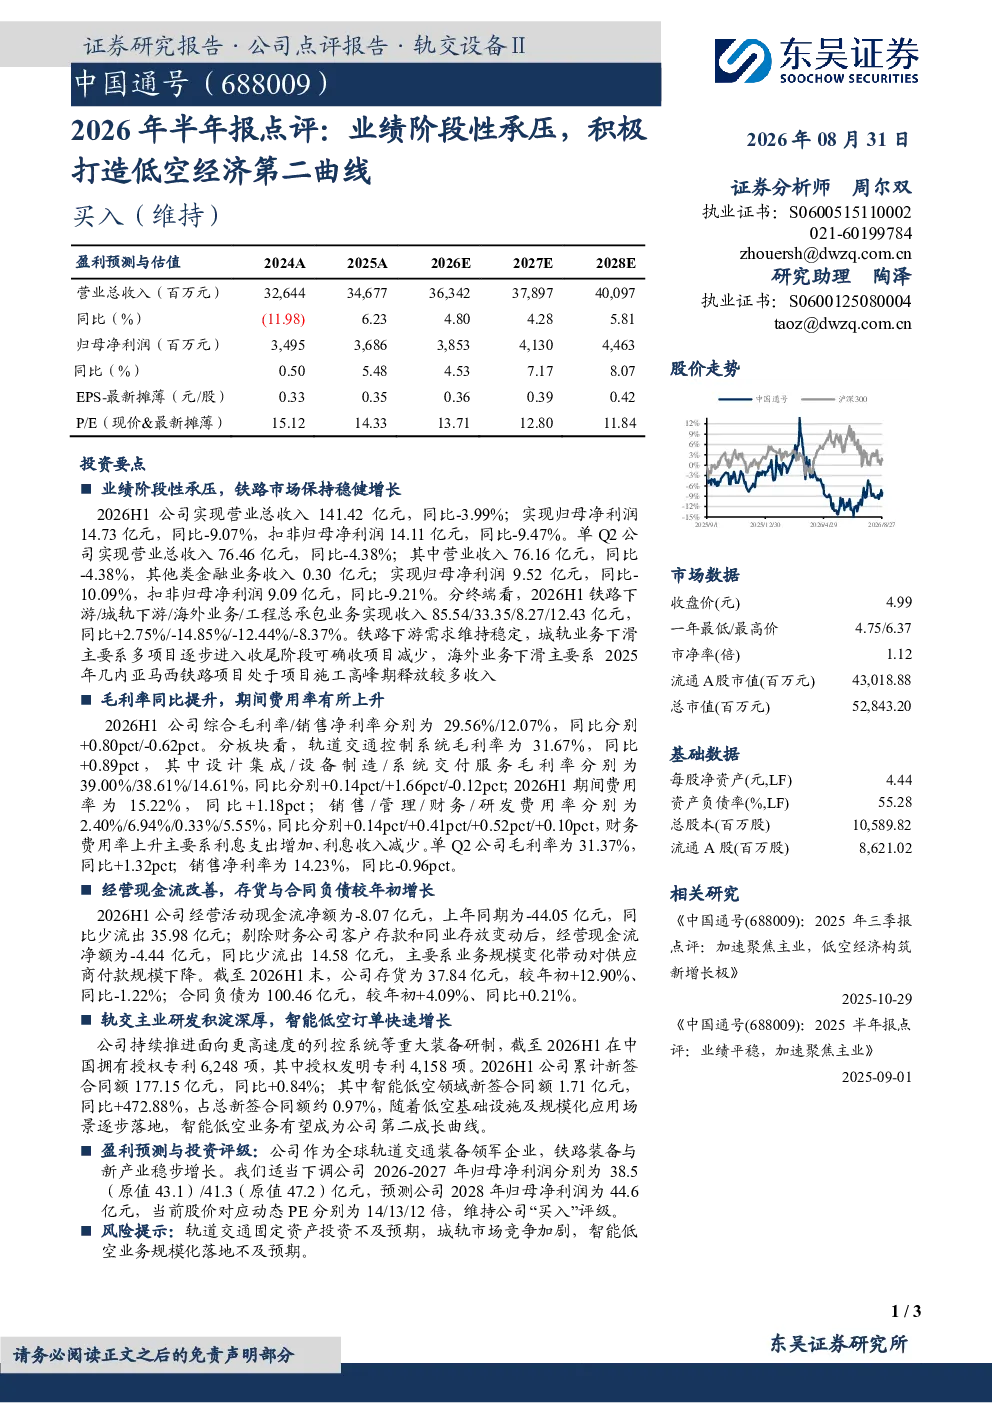
2026年半年报显示公司业绩阶段性承压,铁路市场保持稳健增长。2026H1营业总收入141.42亿元,同比-3.99%;归母净利润14.73亿元,同比-9.07%。铁路下游收入增长2.75%,城轨业务下滑14.85%,海外业务下滑12.44%。毛利率同比提升0.80个百分点至29.56%,期间费用率上升1.18个百分点至15.22%。经营现金流改善,净额为-8.07亿元,同比少流出35.98亿元。存货较年初增长12.90%,合同负债增长4.09%。公司持续推进研发,拥有授权专利6,248项。智能低空领域新签合同额1.71亿元,同比+472.88%
交运设备行业的发展趋势如何?
报告显示铁路市场保持稳健增长,但城轨和海外业务下滑。智能低空领域新签合同额大幅增长472.88%,成为公司第二增长曲线。公司拥有6,248项授权专利,持续推进研发。行业整体面临轨道交通固定资产投资不及预期、城轨市场竞争加剧等挑战,但智能低空领域发展潜力巨大
研报重点分析了哪些方向?
研报重点分析了公司业绩阶段性承压的原因,包括城轨和海外业务下滑,以及收入利润同比下滑。同时关注了毛利率提升、经营现金流改善等积极因素。智能低空领域成为报告亮点,新签合同额大幅增长,盈利预测下调但维持买入评级。报告还分析了存货和合同负债变化,以及研发投入和专利情况
当前市场对交运设备行业的现状判断是什么?
当前市场判断铁路市场保持稳健,但城轨市场竞争激烈,海外业务面临压力。智能低空领域被视为重要发展方向,公司在该领域表现突出。行业整体面临固定资产投资不及预期等风险,但技术创新和业务拓展是关键。公司持续推进研发,拥有较多专利,为未来发展奠定基础
研报提到了哪些风险提示?
研报提示的风险包括轨道交通固定资产投资不及预期,可能导致铁路市场需求下降。城轨市场竞争加剧,可能影响公司城轨业务收入。智能低空业务规模化落地不及预期,可能影响第二增长曲线的成效。此外,存货增长和合同负债增加也需关注,可能影响公司短期资金链