猜你想问
农夫山泉2026年半年报主要有哪些亮点?
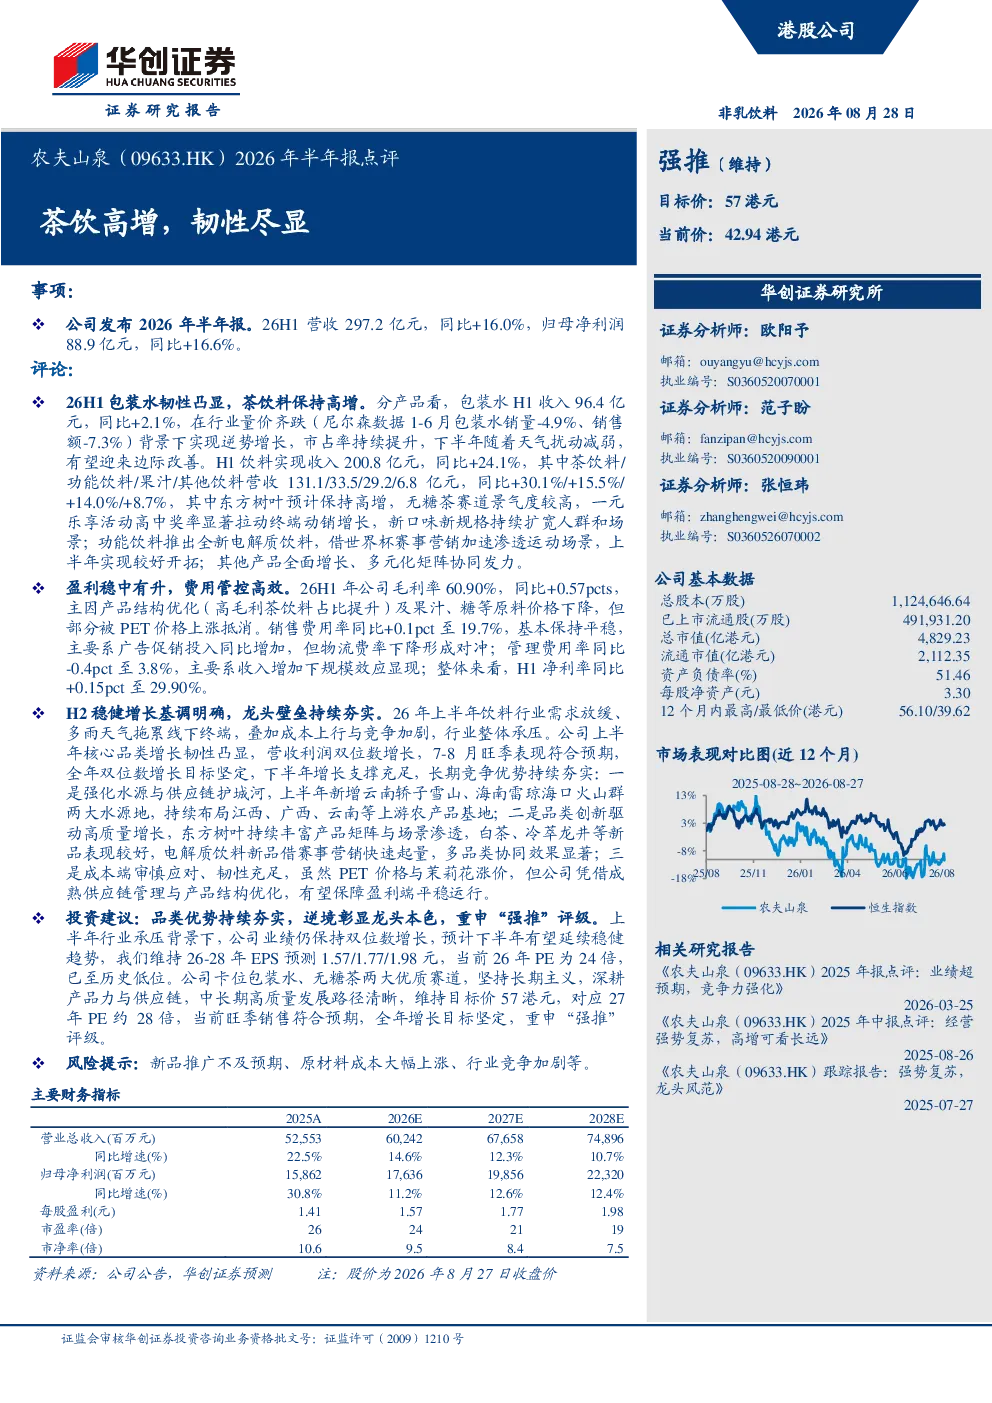
农夫山泉2026年上半年营收297.2亿元,同比增长16.0%;归母净利润88.9亿元,同比增长16.6%。包装水业务在行业量价齐跌背景下实现逆势增长(收入+2.1%),市占率持续提升;茶饮料保持高增(收入+30.1%),其中东方树叶表现突出,无糖茶赛道景气度高;功能饮料、果汁等品类也实现稳健增长。毛利率60.90%,同比提升0.57个百分点,主要受产品结构优化及原料价格下降推动;净利率29.90%,同比提升0.15个百分点。公司坚定全年双位数增长目标,下半年增长支撑充足。
无糖茶赛道的发展趋势如何?
无糖茶赛道景气度高,东方树叶等无糖茶产品表现突出,成为农夫山泉重要的增长引擎。无糖茶符合健康消费趋势,市场潜力巨大。农夫山泉通过品类创新驱动高质量增长,强化水源与供应链护城河,新品如电解质饮料等表现良好,未来有望持续受益于无糖茶市场的发展。
报告对农夫山泉的哪些方面进行了重点分析?
报告重点分析了农夫山泉的业绩表现、盈利能力、未来展望及竞争优势。业绩方面,包装水、茶饮料等核心业务增长稳健;盈利能力方面,毛利率和净利率均有所提升;未来展望方面,公司坚定双位数增长目标,核心竞争优势持续夯实,包括水源地拓展、品类创新和成本控制。
当前包装水市场竞争情况如何?
包装水行业整体面临量价齐跌的挑战,但农夫山泉包装水业务实现逆势增长(收入+2.1%),市占率持续提升,显示出其强大的品牌力和市场竞争力。公司通过强化水源地、优化产品结构和成本控制,有效应对行业竞争,保持稳健增长态势。
农夫山泉面临哪些潜在风险?
农夫山泉面临的主要风险包括新品推广不及预期、原材料成本大幅上涨和行业竞争加剧。新品推广需要时间和市场接受度,若推广不及预期可能影响业绩增长;原材料成本波动会直接影响盈利能力;行业竞争加剧可能压缩市场份额和利润空间。公司需谨慎应对这些风险以保障长期稳定发展。
你可能感兴趣
2026年半年报点评:金价扰动下业绩韧性凸显,产品结构优化驱动H1净利高增27%
商贸零售东吴证券2026-08-27
2026年半年报点评2026H1业绩高增35.6%,订单强劲彰显龙头韧性,市值仍被显著低估
华创证券2026-08-28
农夫山泉:茶饮高增,平台价值持续凸显
中泰证券2026-08-31
【中金食饮】农夫山泉1H22业绩点评:茶饮亮眼表现带动收入稳增,成本费用管控良好
未知机构2022-08-25
农夫山泉2026H1中报业绩点评茶饮收入保持高
未知机构2026-08-26
农夫山泉(09633.HK)2025年中报点评
华创证券2025-08-27
2020年半年报点评:经营业绩表现亮眼,行业龙头韧性尽显
家用电器华创证券2020-08-25
2026年半年报点评业绩超预期,行业上行期龙头公司利润弹性尽显
华创证券2026-09-08
2024年半年报点评:业绩展现强韧性,境外业务净利高增
金融财信证券2024-09-04
2024年半年报点评:规模继续高增,净息差有韧性
金融东兴证券2024-08-30