猜你想问
农夫山泉最新业绩表现如何?
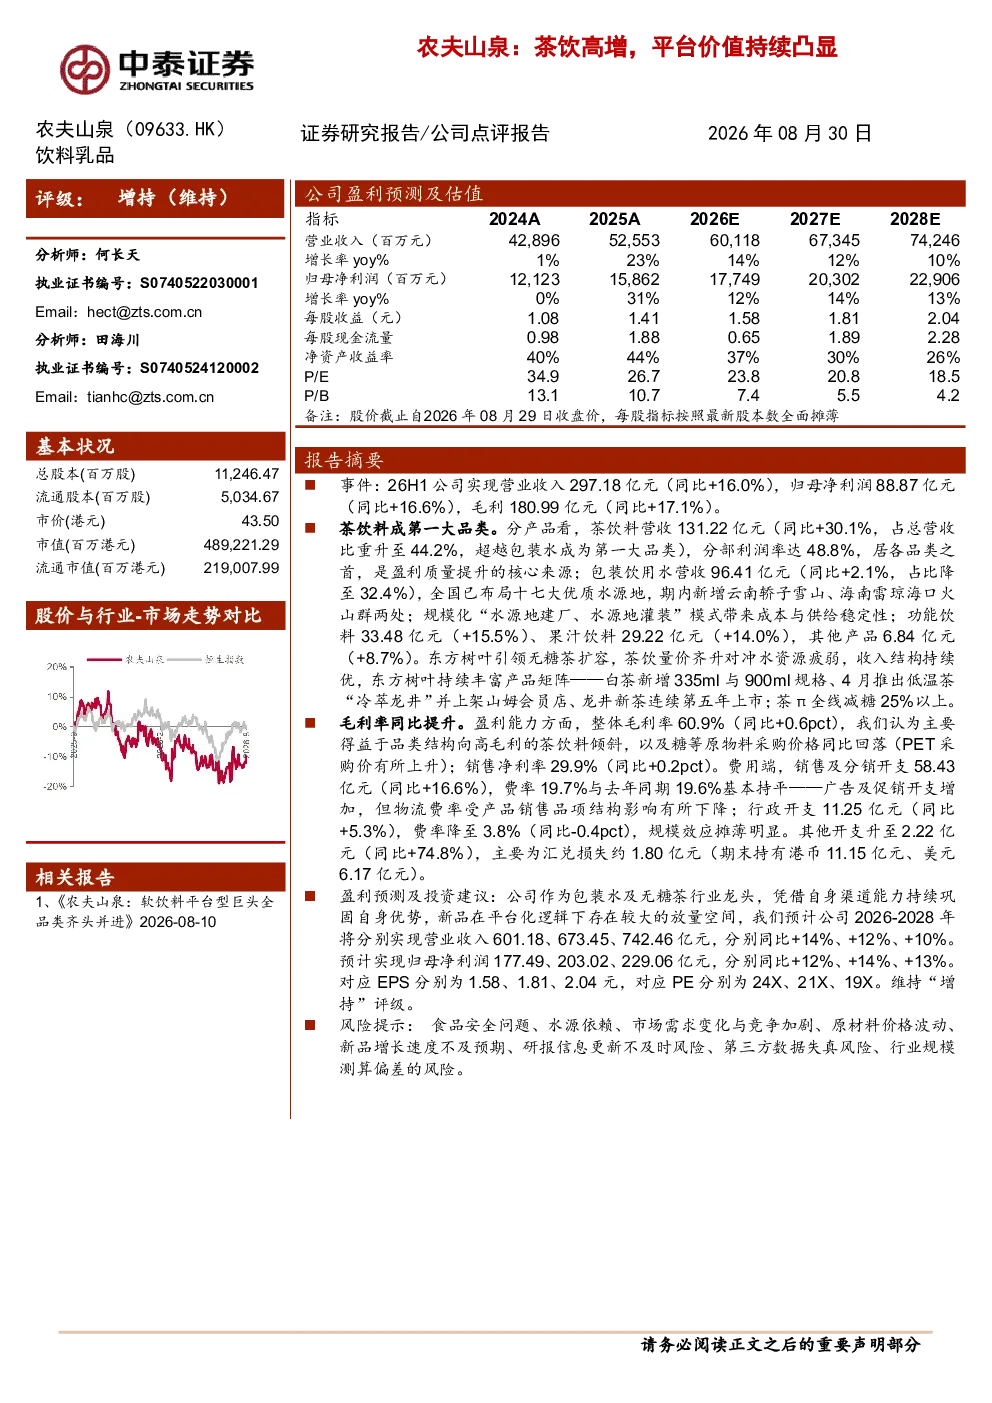
2026年上半年公司实现营业收入297.18亿元(同比+16.0%),归母净利润88.87亿元(同比+16.6%),毛利180.99亿元(同比+17.1%)。茶饮料成为第一大品类,营收131.22亿元(同比+30.1%,占比44.2%),分部利润率48.8%;包装饮用水营收96.41亿元(同比+2.1%,占比32.4%);功能饮料、果汁饮料及其他产品分别增长15.5%、14.0%和8.7%。整体毛利率60.9%(同比+0.6pct),主要得益于茶饮料占比提升及原材料价格回落;销售净利率29.9%(同比+0.2pct)。销售及分销开支58.43亿元(同比+16.6%),费率基本持平;行政开支11.25亿元(同比+5.3%),费率降至3.8%
茶饮料行业发展趋势如何?
茶饮料行业持续增长,农夫山泉茶饮料营收占比达44.2%,同比增长30.1%,利润率高达48.8%。东方树叶持续扩容无糖茶,新增白茶规格,推出低温茶“冷萃龙井”,龙井新茶连续五年上市;茶π全线减糖25%以上。行业整体呈现健康化、多元化发展趋势,无糖茶、功能性茶饮成为市场热点,品牌竞争加剧,产品创新成为关键
本报告重点分析了哪些方面?
本报告重点分析了农夫山泉2026年上半年的业绩表现,包括营收、净利润、毛利率、净利率等关键财务数据,以及茶饮料、包装饮用水等主要品类的增长情况。同时,报告关注了公司新品动态,如东方树叶和茶π的产品创新,并对比了行业发展趋势。此外,报告还提供了投资评级和盈利预测,但未详细展开股价与行业及市场走势对比,整体表现稳健
当前茶饮料市场现状如何?
当前茶饮料市场呈现稳健增长态势,农夫山泉凭借茶饮料品类的高增长(同比+30.1%)和利润率(48.8%),在市场中占据领先地位。无糖茶、低温茶等健康化产品受到消费者青睐,推动行业向高端化、健康化方向发展。包装饮用水增长相对平稳(同比+2.1%),功能饮料、果汁饮料等细分市场也保持增长,但增速不及茶饮料。市场竞争激烈,品牌集中度较高,头部企业优势明显
本报告提示了哪些风险?
本报告提示了食品安全、水源依赖、市场需求变化、竞争加剧、原材料价格波动等风险。食品安全是饮料行业的生命线,任何质量问题都可能对公司声誉和业绩造成重大影响。水源依赖可能导致成本波动和供应稳定性问题。市场需求变化可能影响产品销售,竞争加剧会压缩利润空间,原材料价格波动则直接影响生产成本