猜你想问
西锐2026年半年报的主要业绩亮点是什么?
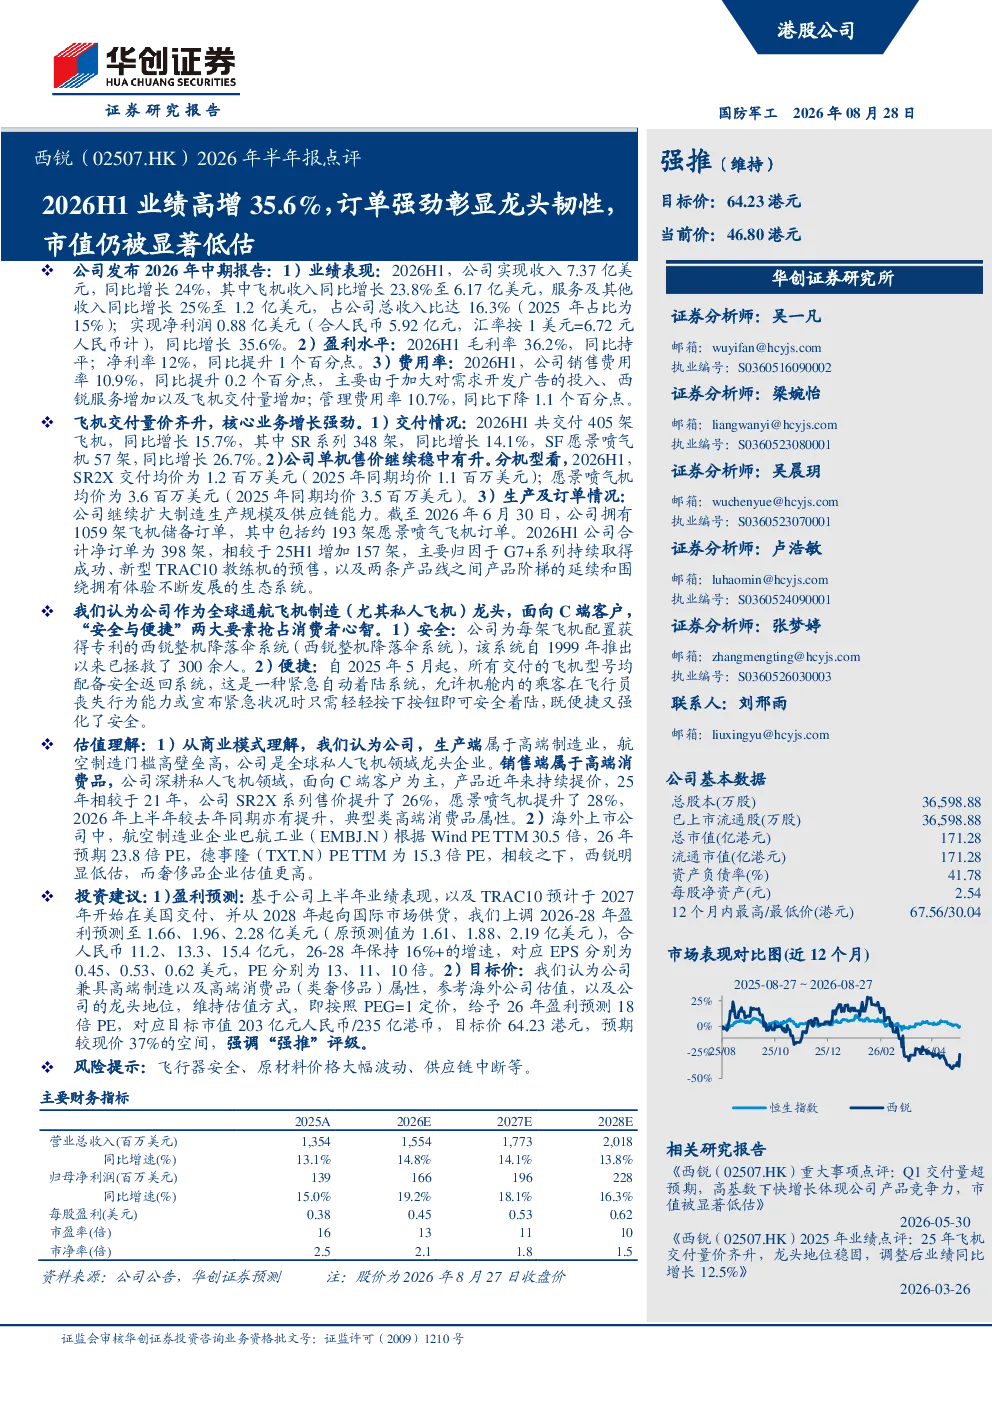
西锐2026年中期业绩显著高增,实现收入7.37亿美元同比增长24%,净利润0.88亿美元同比增长35.6%。毛利率达到36.2%,净利率为12%,管理费用率同比下降1.1个百分点至10.7%。这些数据反映出公司强大的盈利能力和成本控制能力,为其未来增长奠定了坚实基础。
西锐2026年上半年飞机交付情况如何?
2026年上半年,西锐交付了405架飞机,同比增长15.7%。其中,SR系列交付348架同比增长14.1%,SF愿景喷气机交付57架同比增长26.7%。单机售价稳中有升,SR2X均价1.2百万美元,愿景喷气机均价3.6百万美元。这一交付表现彰显了西锐在高端通航市场强大的产品竞争力和市场拓展能力。
西锐2026年半年的订单情况有何亮点?
截至2026年6月30日,西锐储备订单达到1059架,其中包含约193架愿景喷气机订单。2026年上半年净订单量为398架,同比增长157%。订单增长主要得益于G7+系列的成功推广、TRAC10的预售活动以及产品线的协同效应。强劲的订单表现反映了市场对西锐产品的认可和未来增长的强劲动力。
西锐在通航飞机制造行业的竞争优势体现在哪些方面?
西锐作为全球通航飞机制造的龙头企业,尤其在私人飞机领域具有显著优势。公司通过“安全与便捷”两大核心要素抢占消费者心智,其配备的专利整机降落伞系统已拯救300余人,并配备安全返回系统。这些创新安全技术和产品特性,不仅提升了用户体验,也增强了品牌竞争力,为其在高端市场占据领先地位提供了有力支撑。
西锐2026年半年报中提到的主要风险有哪些?
西锐2026年半年报提示的主要风险包括飞行器安全问题、原材料价格大幅波动以及供应链中断等。飞行器安全是航空制造业永恒的核心风险,任何安全事故都可能对品牌声誉和业务运营造成重大影响。原材料价格波动会直接影响生产成本,而供应链中断则可能导致交付延迟。投资者需密切关注这些风险因素,评估其对公司业绩的潜在影响。
你可能感兴趣
2026年半年报点评:轻烃一体化优势凸显,2026H1业绩高增
基础化工西南证券2026-08-21
2026年半年报点评:轻烃一体化优势凸显,2026H1业绩高增
基础化工财信证券2026-08-26
2026年半年报点评2026H1归母净利同比+14%,核心货种增长强劲,持续看好港口高分红标杆长期发展
华创证券2026-08-27
2026年半年报点评:2026H1业绩稳健增长、经营韧性延续,持续看好黄金线路价值重估“五重奏”机遇
华创证券2026-09-01
2026年半年报点评:金价扰动下业绩韧性凸显,产品结构优化驱动H1净利高增27%
商贸零售东吴证券2026-08-27
2026年半年报点评无惧成本扰动,彰显龙头韧性
国联民生证券2026-09-02
2026年半年报点评26H1业绩高增,盈利能力显著提升
电子设备华创证券2026-09-16
视源股份(002841)2026年半年报点评:26H1业绩高增,盈利能力显著提升
华创证券2026-09-16
2021年报及2022年一季报点评:单票净利修复持续超预期,市值仍被低估
交通运输华创证券2022-04-28
营收净利双高增,特种水产饲料龙头业绩拐点显现——2026年半年报业绩点评
中泰证券2026-08-26