猜你想问
中鼎股份2026Q2业绩表现如何?
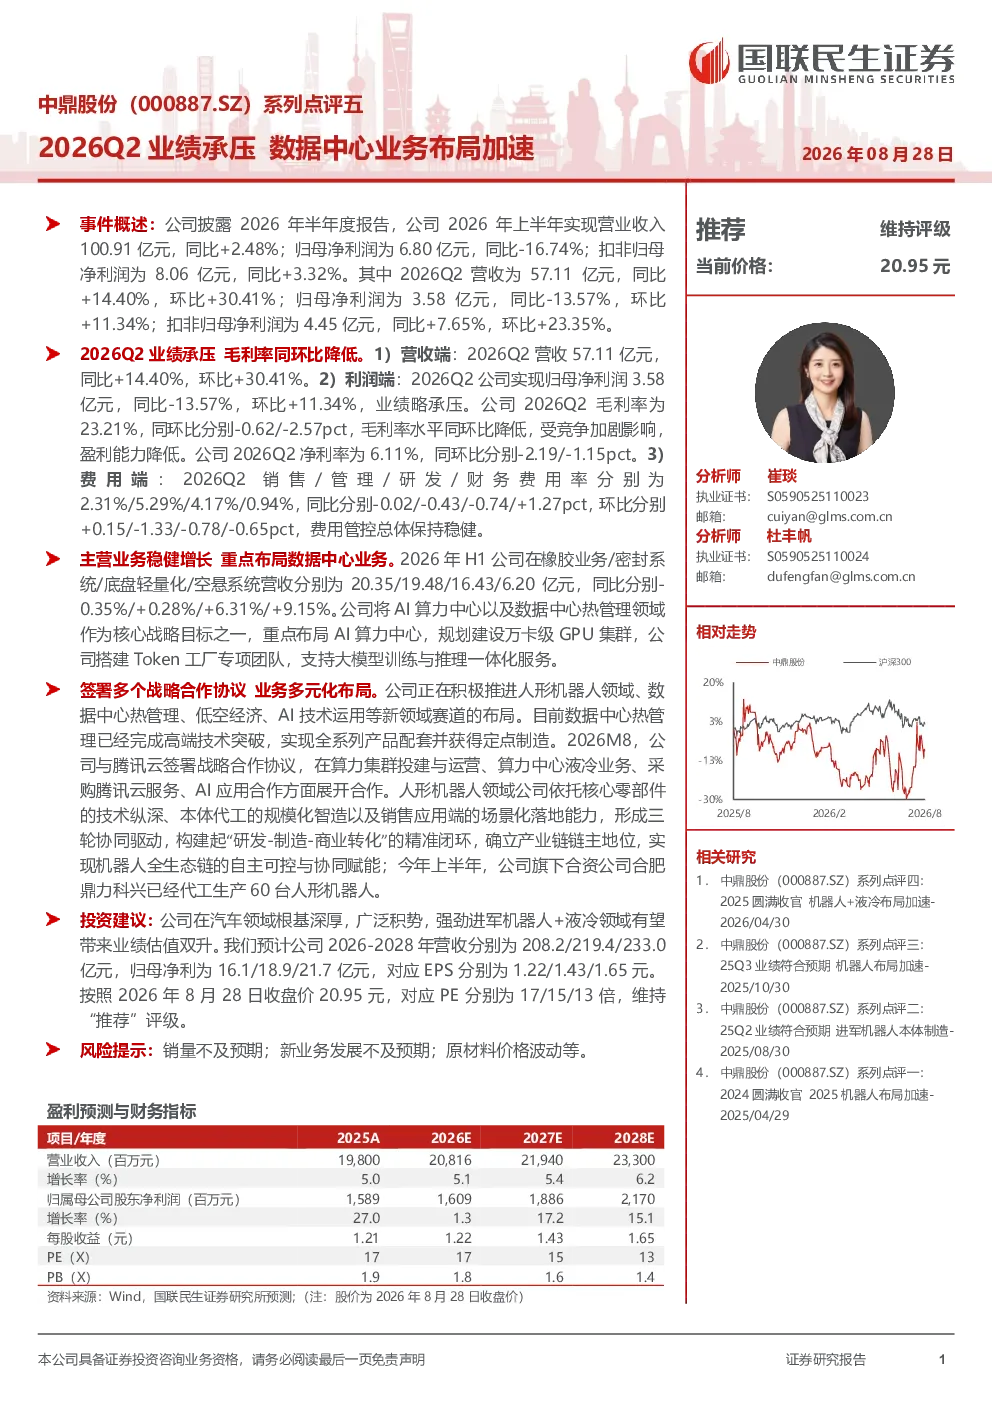
中鼎股份2026年上半年实现营业收入100.91亿元,同比增长2.48%;归母净利润6.80亿元,同比下降16.74%。其中,2026Q2营收57.11亿元,同比增长14.40%,环比增长30.41%;归母净利润3.58亿元,同比下降13.57%,环比增长11.34%。扣非归母净利润为8.06亿元,同比增长3.32%,环比增长23.35%。毛利率同环比分别下降0.62和2.57个百分点,主要受竞争加剧影响;净利率为6.11%,同环比分别下降2.19和1.15个百分点。费用端管控总体稳健,销售、管理、研发费用率同比分别下降0.02、0.43和0.74个百分点,财务费用率上升1.27个百分点。
数据中心业务如何布局?
中鼎股份将AI算力中心及数据中心热管理作为核心战略目标,规划建设万卡级GPU集群,搭建Token工厂专项团队支持大模型训练与推理一体化服务。公司与腾讯云签署战略合作协议,在算力集群投建与运营、算力中心液冷业务等方面展开合作。此举旨在构建数据中心业务核心竞争力,抢占AI算力市场发展先机。
报告对橡胶业务等传统业务有何分析?
报告显示,中鼎股份橡胶业务、密封系统、底盘轻量化、空悬系统营收分别为20.35亿元、19.48亿元、16.43亿元、6.20亿元,同比分别下降0.35%、增长0.28%、增长6.31%、增长9.15%。传统业务保持稳健发展,其中底盘轻量化和空悬系统增长显著,但橡胶业务略有下滑,需关注市场竞争加剧带来的挑战。
当前市场对中鼎股份有何判断?
中鼎股份在数据中心、人形机器人等新兴赛道布局加速,确立产业链链主地位。公司上半年扣非归母净利润同比增长3.32%,研发投入持续加码,费用管控有效。未来三年营收和净利润预计保持稳定增长,EPS分别为1.22元、1.43元、1.65元,对应PE分别为17倍、15倍、13倍。公司战略方向明确,但需关注新业务发展风险。
研报提示哪些风险因素?
研报提示的主要风险包括销量不及预期、新业务发展不及预期、原材料价格波动等。新业务如数据中心和人形机器人领域尚处发展初期,市场接受度和竞争格局存在不确定性。原材料价格波动可能影响成本控制,需持续关注行业周期性变化及供应链稳定性。