猜你想问
潍柴动力2026年半年度报告核心内容是什么?
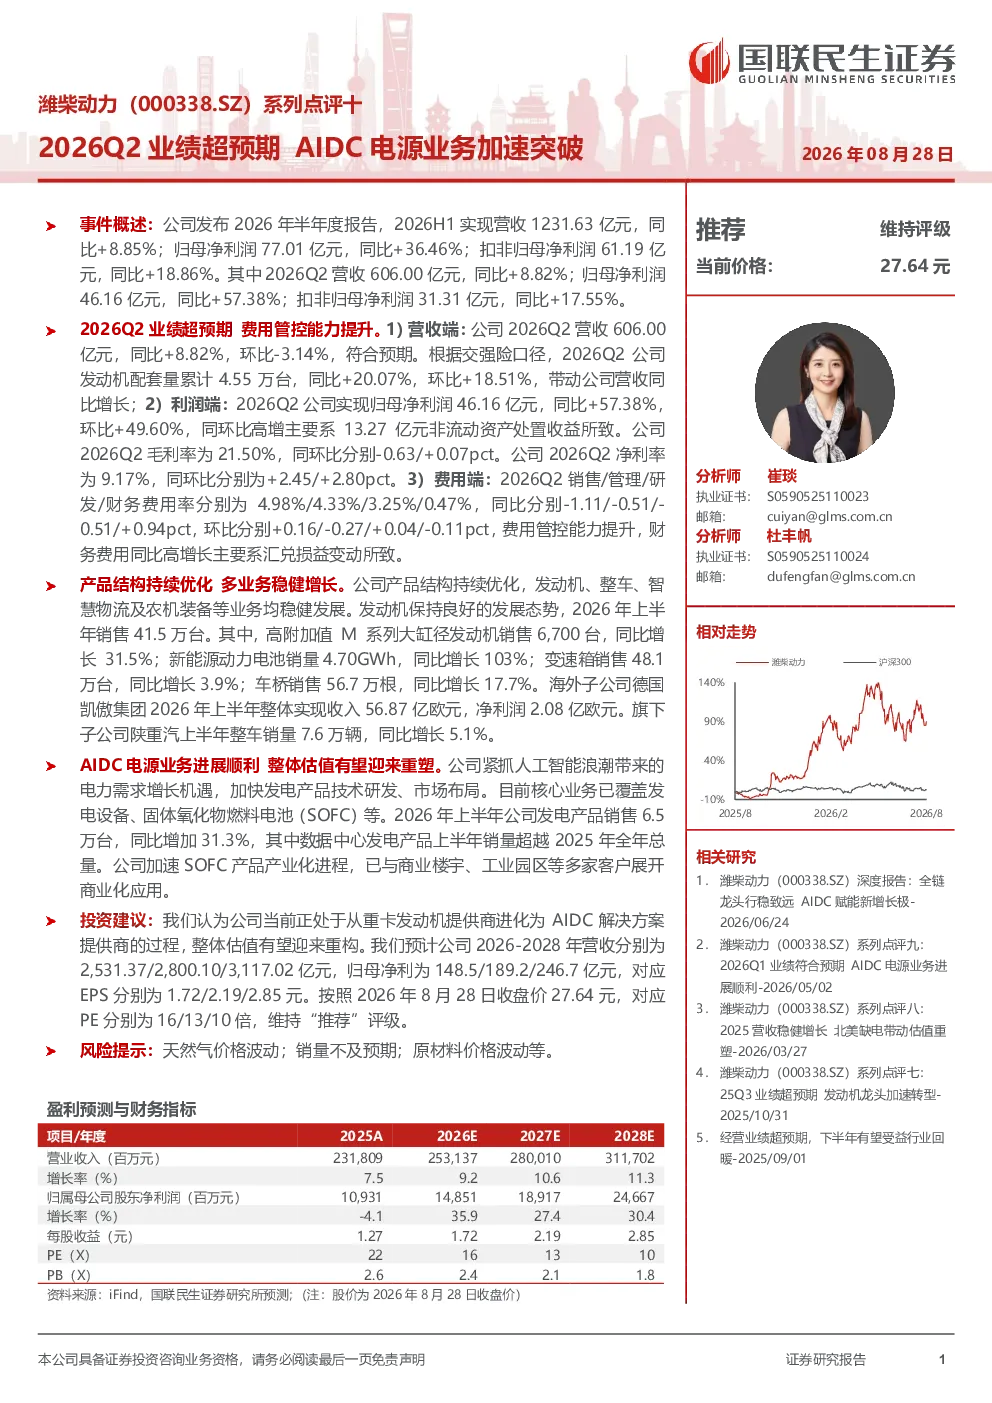
潍柴动力2026年半年度报告显示,公司2026H1实现营收1231.63亿元,同比+8.85%;归母净利润77.01亿元,同比+36.46%。其中2026Q2营收606.00亿元,同比+8.82%;归母净利润46.16亿元,同比+57.38%。主要增长动力来自发动机配套量同比+20.07%,环比+18.51%,带动营收增长。利润端表现突出,主要系13.27亿元非流动资产处置收益,毛利率为21.50%,净利率为9.17%。费用管控能力提升,销售/管理/研发/财务费用率同比分别-1.11/-0.51/-0.51/+0.94pct。
AIDC电源业务发展趋势如何?
AIDC电源业务方面,潍柴动力2026年上半年销售6.5万台,同比增加31.3%,数据中心发电产品上半年销量超越2025年全年总量,显示业务高速增长。SOFC产品加速产业化进程,已与商业楼宇、工业园区等多家客户展开商业化应用,表明公司在新能源发电领域布局成效显著。未来,随着数据中心、通信基站等基础设施建设的持续扩张,AIDC电源需求有望保持旺盛增长,为公司带来新的增长点。
报告重点分析了哪些方向?
报告重点分析了潍柴动力从传统重卡发动机提供商向AIDC解决方案提供商的战略转型。公司通过持续优化产品结构,上半年销售41.5万台发动机,其中高附加值M系列大缸径发动机同比增长31.5%,新能源动力电池销量同比增长103%,显示出产品升级和新能源业务拓展的双重成效。同时,变速箱、车桥等传统业务保持稳定增长,海外业务也表现亮眼,德国凯傲集团和陕重汽收入分别同比增长。
当前市场对潍柴动力有何判断?
市场对潍柴动力的判断主要围绕其战略转型和业务多元化展开。公司正积极布局AIDC电源业务,通过加速产品产业化进程和拓展商业化应用,逐步构建新的增长引擎。同时,传统业务如发动机、变速箱等保持稳健,海外市场拓展也取得进展,显示出公司较强的综合实力。整体来看,市场关注其能否成功实现从重卡领域向更广阔AIDC市场的延伸,以及新业务能否成为业绩持续增长的支撑。
研报提示了哪些风险?
研报提示的主要风险包括天然气价格波动可能影响业务成本;销量不及预期可能导致业绩增长放缓;原材料价格波动可能对毛利率和净利率造成压力。此外,随着公司业务向AIDC领域拓展,新业务的市场竞争和商业化落地也存在不确定性,可能影响其战略转型效果。这些风险因素需要投资者密切关注。