猜你想问
这份研报的核心内容是什么?
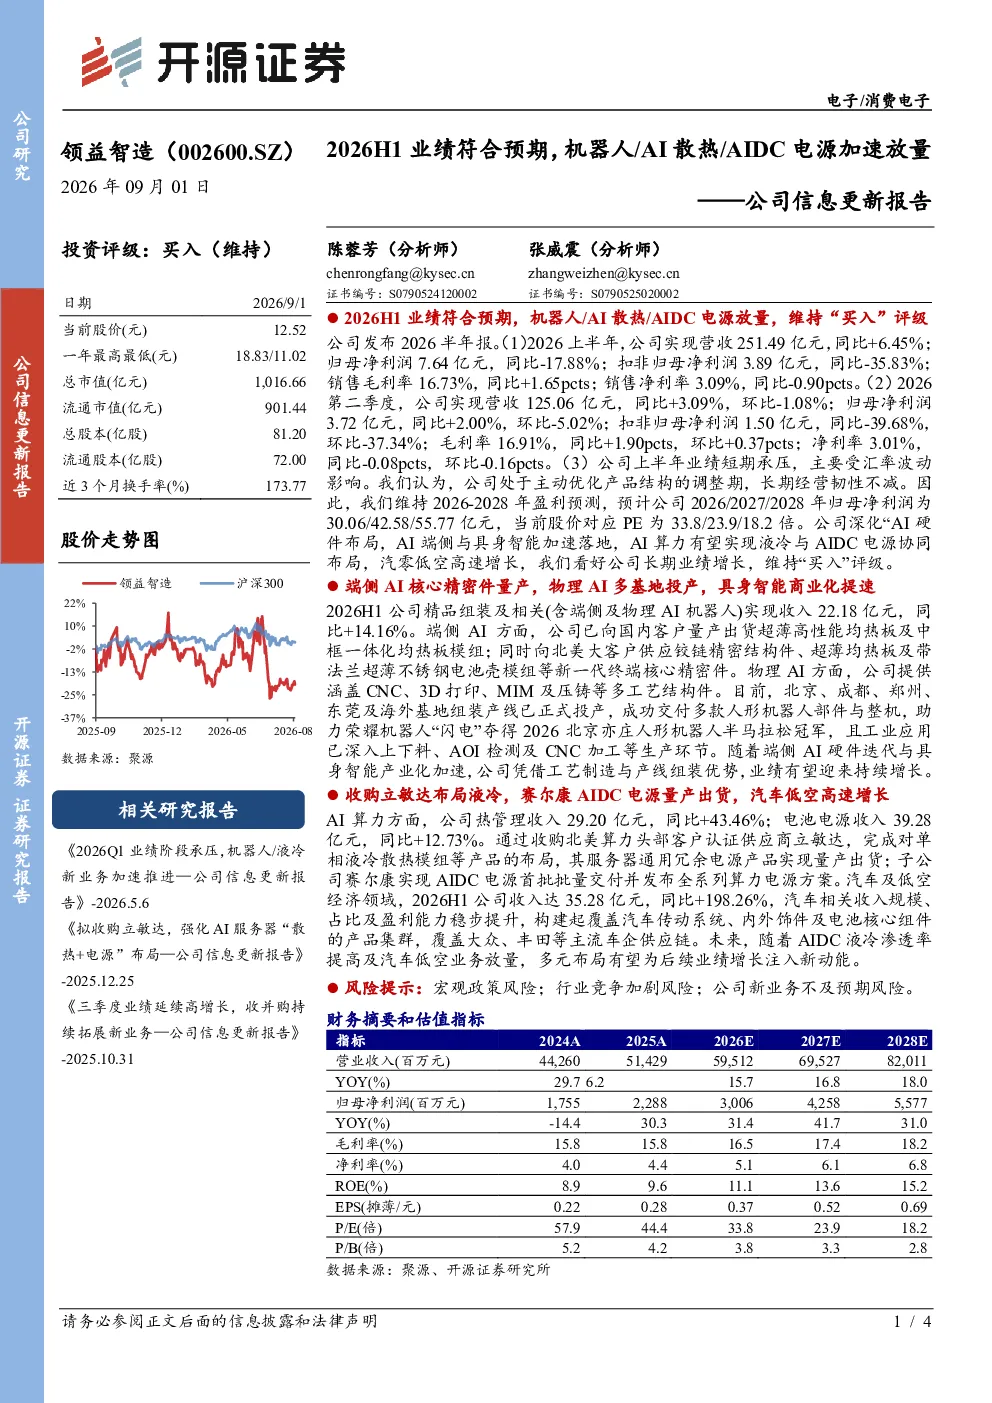
本报告指出,公司2026年上半年业绩符合预期,机器人/AI散热/AIDC电源业务实现放量增长。报告维持“买入”评级,认为公司处于主动优化产品结构的调整期,长期经营韧性不减。具体数据显示,上半年营收251.49亿元(同比+6.45%),归母净利润7.64亿元(同比-17.88%),毛利率16.73%(同比+1.65pcts),净利率3.09%(同比-0.90pcts)。公司业务亮点包括端侧AI量产出货、AI算力热管理收入增长、汽车及低空经济业务高速增长等。
AI散热和AIDC电源行业发展趋势如何?
AI散热和AIDC电源行业正经历快速发展阶段,随着端侧AI和算力需求的提升,相关技术如液冷散热、高功率密度电源等成为关键。本报告显示,公司AI算力热管理收入同比增长43.46%,并通过收购立敏达布局液冷技术,赛尔康AIDC电源实现量产出货。行业趋势表明,具备先进散热和电源技术的企业将获得竞争优势,未来市场空间广阔。公司在此领域的布局符合行业发展趋势。
研报重点分析了哪些方向?
本报告重点分析了公司在AI硬件领域的布局,包括端侧AI、AI算力及汽车低空经济三大业务板块。在端侧AI方面,公司已量产出货超薄高性能均热板及中框一体化均热板模组,并向北美大客户供应核心精密件;AI算力业务通过热管理收入增长和液冷技术布局实现突破;汽车及低空经济业务收入同比增长198.26%,覆盖主流车企供应链。报告强调公司深化“AI硬件布局”,看好其长期业绩增长。
当前市场对这类电子设备行业的现状如何判断?
当前电子设备行业,特别是AI相关领域,正处于技术快速迭代和市场需求爆发期。随着机器人、AI终端和算力需求的增长,散热和电源技术成为关键瓶颈。本报告显示,相关细分领域如AI散热、AIDC电源等业务增长显著,公司在此领域的布局获得市场认可。但同时,行业竞争也日趋激烈,技术更新迅速,企业需持续创新以保持领先地位。公司通过多元化业务布局和产品结构优化,展现出较强的市场适应能力。
研报提到了哪些风险提示?
本报告提示了三方面主要风险:一是宏观政策风险,可能影响下游需求或行业监管环境;二是行业竞争加剧风险,随着技术门槛降低,更多企业进入相关领域可能引发价格战或市场份额争夺;三是公司新业务不及预期风险,端侧AI、AI算力及汽车低空经济等新业务存在市场接受度和盈利能力的不确定性。这些风险需关注,但报告同时认为公司具备长期经营韧性,新业务布局符合行业发展趋势。