猜你想问
这份研报的核心内容是什么?
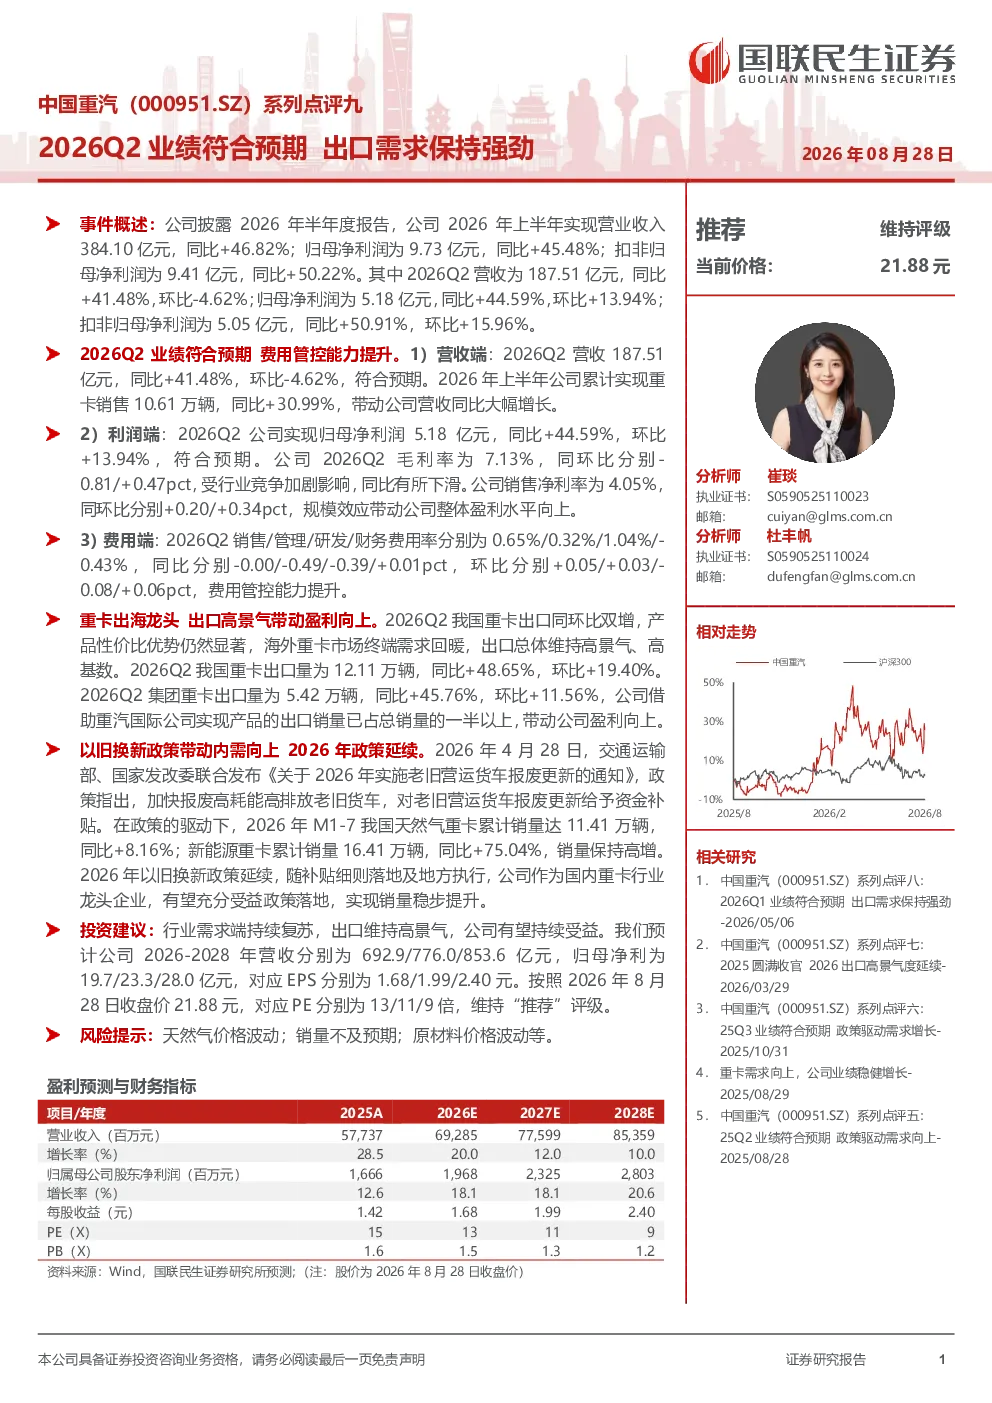
该研报分析了中国重汽2026年上半年的业绩表现,指出公司实现营业收入384.10亿元,同比增长46.82%;归母净利润9.73亿元,同比增长45.48%。其中,2026Q2营收187.51亿元,同比增长41.48%,归母净利润5.18亿元,同比增长44.59%。报告强调了重卡销售增长对营收的贡献,以及出口需求保持强劲,特别是重卡出口量同比增长48.65%。同时,报告还分析了公司费用管控能力的提升和新能源重卡销量的增长。
重卡行业的发展趋势如何?
重卡行业正经历结构性变化,出口需求持续强劲,推动行业发展。中国重汽借助重汽国际公司在国际市场的表现,出口销量占总销量一半以上,成为公司盈利的重要驱动力。国内市场方面,以旧换新政策的延续以及天然气重卡和新能源重卡销量的快速增长,为行业龙头企业提供了发展机遇。未来,新能源重卡的发展将成为行业的重要趋势,公司作为行业领导者有望受益于政策支持和市场需求的双重利好。
研报重点分析了哪些方面?
研报重点分析了中国重汽2026年上半年的业绩表现,包括营收和净利润的增长情况,以及出口和内需市场的表现。报告详细分析了营收端和利润端的增长驱动因素,指出重卡销售增长和出口需求是主要动力。此外,报告还分析了公司费用管控能力的提升,以及新能源重卡销量的快速增长。报告还预测了公司未来几年的营收和净利润增长情况,并维持“推荐”评级。
当前重卡市场的现状如何?
当前重卡市场呈现出口需求强劲、内需市场稳步增长的态势。中国重汽2026年上半年的业绩表现反映出公司在国内市场的竞争优势,特别是新能源重卡的销量同比增长75.04%,显示出市场对新能源重卡的接受度不断提高。同时,重卡出口量同比增长48.65%,表明国际市场对重卡的需求旺盛。这些数据反映出重卡市场正处于转型升级的关键时期,行业龙头企业有望受益于市场变化。
研报提到了哪些风险提示?
研报提示了天然气价格波动、销量不及预期、原材料价格波动等风险因素。天然气价格波动可能影响天然气重卡的运营成本,进而影响公司盈利水平。销量不及预期可能源于市场竞争加剧或宏观经济环境变化。原材料价格波动可能增加公司的生产成本,对盈利能力造成压力。这些风险因素需要投资者关注,并在投资决策中充分考虑。