猜你想问
旭升集团2026年半年度报告核心内容是什么?
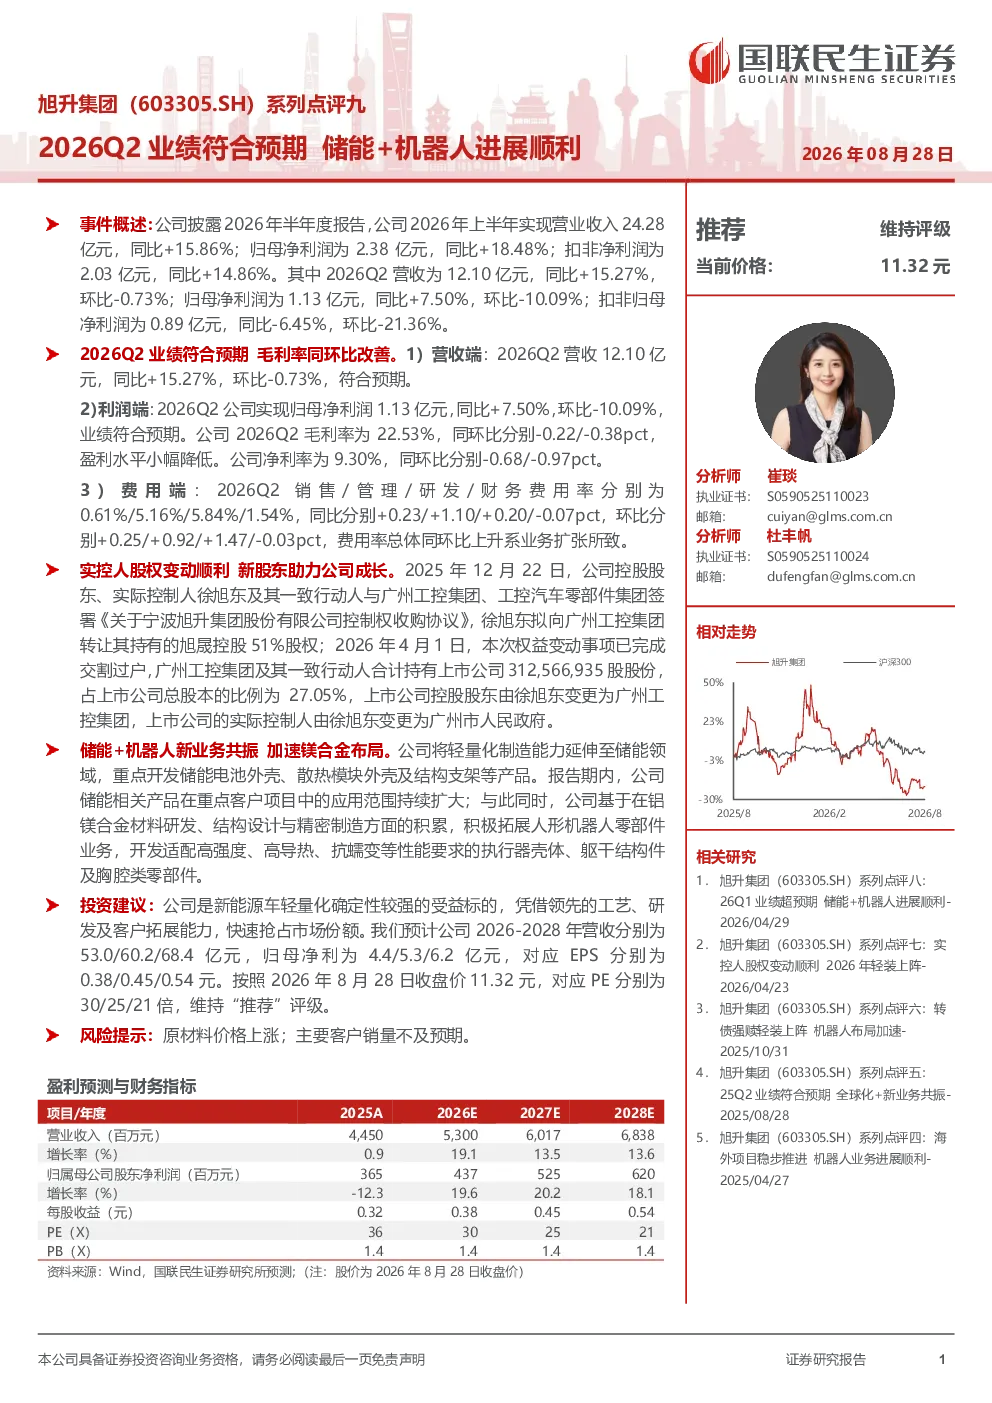
旭升集团2026年半年度报告显示,公司上半年实现营业收入24.28亿元,同比增长15.86%;归母净利润2.38亿元,同比增长18.48%;扣非净利润2.03亿元,同比增长14.86%。其中,2026Q2营收12.10亿元,同比增长15.27%,环比下降0.73%;归母净利润1.13亿元,同比增长7.50%,环比下降10.09%。报告期内,公司营收和利润均符合预期,展现出稳健的经营态势。
储能和机器人业务对旭升集团未来发展有何重要意义?
储能和机器人业务对旭升集团未来发展具有重要战略意义。在储能领域,公司正将轻量化制造能力延伸至储能电池外壳、散热模块外壳及结构支架等产品开发,持续扩大在重点客户项目中的应用范围。在机器人业务方面,公司依托铝镁合金材料研发、结构设计与精密制造优势,积极拓展人形机器人零部件业务,开发执行器壳体、躯干结构件及胸腔类零部件,满足高强度、高导热、抗蠕变等性能要求,进一步拓展公司业务边界。
报告对旭升集团2026-2028年的业绩有何预测?
报告预测旭升集团2026-2028年营收分别为53.0/60.2/68.4亿元,归母净利润为4.4/5.3/6.2亿元,对应EPS分别为0.38/0.45/0.54元。基于公司领先的工艺、研发及客户拓展能力,预计公司将持续扩大市场份额,实现业绩稳步增长。
当前新能源车轻量化赛道的发展现状如何?
新能源车轻量化赛道正处于快速发展阶段,市场需求持续增长。轻量化技术有助于提升新能源汽车的续航里程、降低能耗,已成为行业竞争的关键要素。旭升集团作为新能源车轻量化领域的领先企业,凭借其在铝镁合金材料、精密制造等方面的技术积累,正积极抢占市场份额,未来发展前景广阔。
研报提示了哪些投资风险?
研报提示的主要投资风险包括原材料价格上涨和主要客户销量不及预期。原材料价格波动可能影响公司生产成本,进而影响盈利能力;而主要客户销量不及预期则可能影响公司订单和收入增长。投资者需关注这些风险因素,结合公司基本面进行综合判断。