猜你想问
岭南控股2026H1营收利润表现如何?
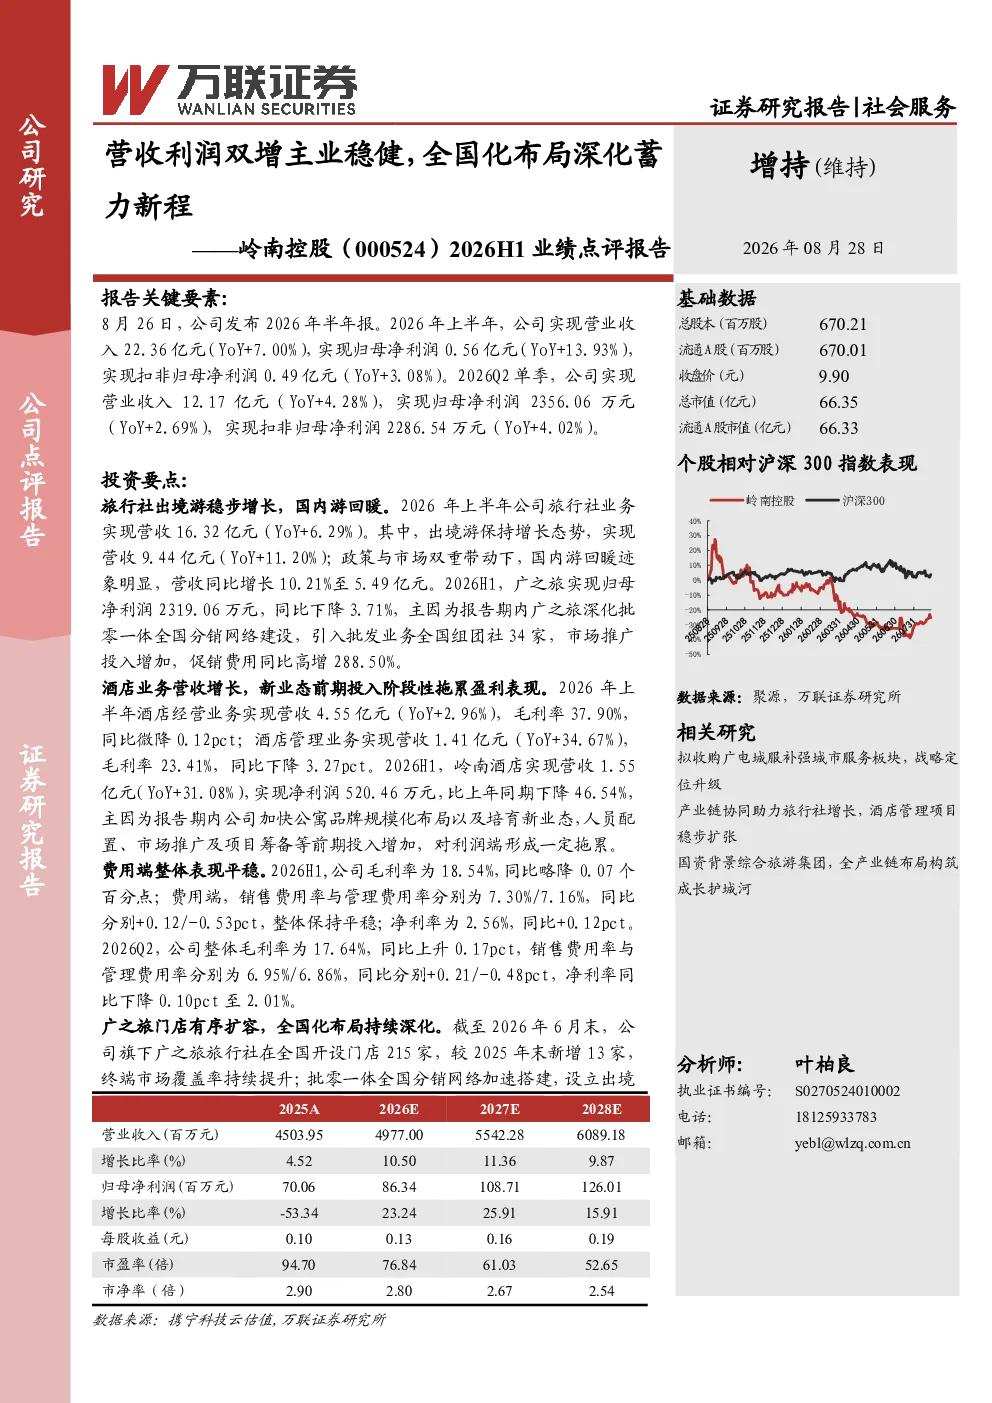
岭南控股2026年上半年实现营业收入22.36亿元,同比增长7.00%;归母净利润0.56亿元,同比增长13.93%。旅行社业务营收16.32亿元(同比增长6.29%),其中出境游营收9.44亿元(同比增长11.20%),国内游营收5.49亿元(同比增长10.21%)。酒店业务营收4.55亿元(同比增长2.96%),岭南酒店营收1.55亿元(同比增长31.08%),但净利润下降46.54%。毛利率为18.54%,净利率2.56%。
休闲服务行业发展趋势如何?
休闲服务行业在2026年上半年呈现稳健增长态势。岭南控股作为行业代表,其旅行社业务通过广之旅门店扩张和全国分销网络搭建,有效捕捉暑期及双节出游需求,支撑下半年增长。同时,文旅产业链整合深化,协同效应显著,如广州市内免税店开业延伸消费场景。行业未来发展趋势将围绕全国化布局、产业链整合及新业态创新展开,为投资者提供多元化投资机会。
报告重点分析了岭南控股哪些业务方向?
报告重点分析了岭南控股的旅行社和酒店业务。旅行社业务方面,报告关注其门店扩张、全国分销网络搭建及暑期双节出游需求带来的增长动力。酒店业务方面,报告指出新业态前期投入增加拖累盈利,但都市酒店资产注入预期存在。此外,报告还分析了全国化布局深化、文旅产业链协同效应及费用端整体平稳等因素对岭南控股业务发展的影响。
当前休闲服务市场现状如何?
当前休闲服务市场呈现稳步复苏态势。岭南控股2026年上半年数据显示,旅行社业务营收和利润均实现增长,特别是出境游和国内游需求旺盛,支撑业务增长。酒店业务虽面临盈利压力,但新业态发展潜力巨大。整体来看,休闲服务市场受益于消费升级和旅游需求释放,行业竞争格局持续优化,头部企业通过全国化布局和产业链整合提升竞争优势,市场前景乐观。
研报提示了哪些风险因素?
研报提示了岭南控股面临的主要风险因素,包括交易审批与落地风险、业务整合风险、自然灾害和安全事故风险以及宏观经济增长不及预期风险。交易审批不确定性可能影响公司战略实施,业务整合过程中可能面临文化冲突和管理难题,自然灾害和安全事故可能导致运营中断和声誉受损,宏观经济增长放缓可能抑制消费需求,进而影响公司业绩表现。投资者需密切关注这些风险因素,审慎评估投资决策。