猜你想问
这份研报的核心内容是什么?
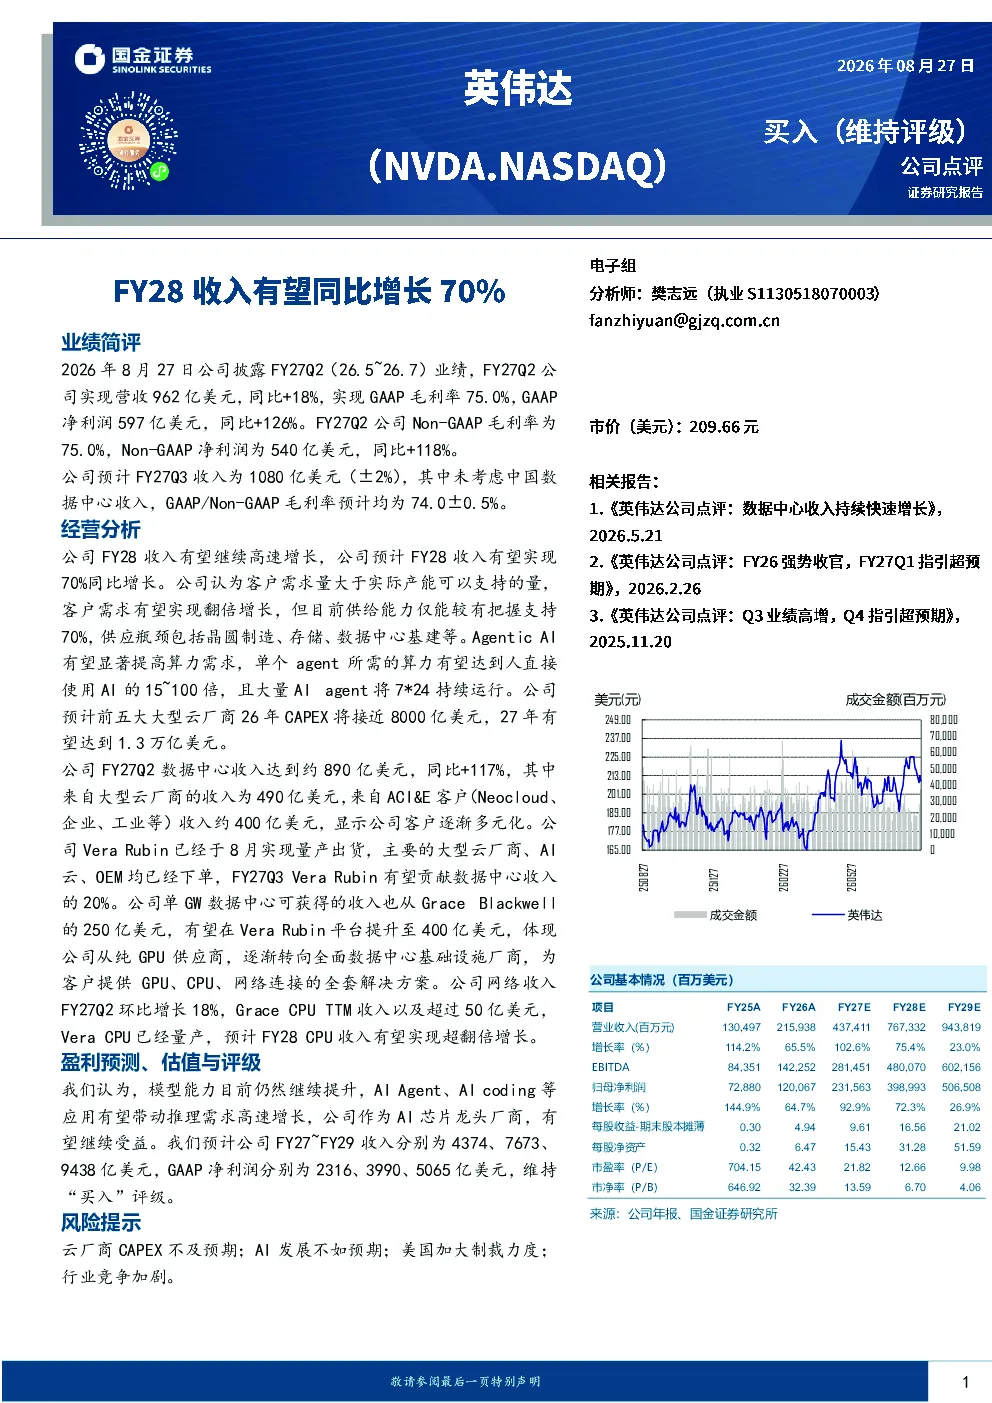
该研报指出NVDA英伟达FY28收入预计同比增长70%,主要受客户需求量大于实际产能影响,供应瓶颈包括晶圆制造、存储、数据中心基建等。公司FY27Q2营收962亿美元,同比增长18%,GAAP净利润597亿美元,同比增长126%。预计FY27~FY29收入分别为4374、7673、9438亿美元,GAAP净利润分别为2316、3990、5065亿美元。
AI行业发展趋势如何?
AI行业发展趋势显示,Agentic AI将显著提高算力需求,单个agent所需的算力可达人直接使用AI的15~100倍,且大量AI agent将7*24持续运行。数据中心收入FY27Q2达890亿美元,同比增长117%,其中大型云厂商收入490亿美元,ACI&E客户收入约400亿美元。
研报重点分析了哪些方向?
研报重点分析了NVDA英伟达的收入增长、AI算力需求、数据中心收入及CPU业务。收入增长主要受供需不平衡影响,AI算力需求因Agentic AI大幅提升,数据中心收入同比增长117%,CPU业务Grace和Vera已量产,预计FY28 CPU收入将超翻倍增长。
当前市场现状如何判断?
当前市场现状显示,NVDA英伟达面临供应瓶颈,包括晶圆制造、存储、数据中心基建等,导致其FY28收入预计同比增长70%。数据中心收入增长迅速,FY27Q2达890亿美元,同比增长117%,大型云厂商和ACI&E客户收入均显著增长。
研报提到了哪些风险提示?
研报提示了云厂商CAPEX不及预期、AI发展不如预期、美国加大制裁力度及行业竞争加剧等风险。这些风险可能影响NVDA英伟达的未来业绩和市场份额,需密切关注相关动态。
你可能感兴趣
国金电子 英伟达预计fy28收入增长70 体现ai行业长期景气
未知机构2026-08-27
英伟达FY27Q2点评 业绩大超预期 FY28全年营收指引同比增长70
未知机构2026-08-27
英伟达FY28收入指引大增70
未知机构2026-08-28
英伟达指引FY28营收增速或超70%,中短期能见度上升;上调盈利预测及目标价
交银国际2026-08-28
2025年年报&2026年一季报点评:Q1收入同比+2.7%重回增长,年报分红率提至70%
商贸零售东吴证券2026-04-27
微创医疗25年海外收入同比增长70实现扭亏为盈业绩梳
未知机构2026-01-23
电子周跟踪:华为Mate 70系列发布,24Q3全球晶圆代工行业收入同比增长27%
电子设备山西证券2024-12-02
FY2024Q3业绩点评及法说会纪要:端侧AI驱动全新增长,公司预计24年天玑旗舰芯片收入同比增长70%
华创证券2024-11-14
英伟达FY28指引70 增速 AI基建电源受益
未知机构2026-08-27
华泰电新 AIDC更新英伟达FY28指引70
未知机构2026-08-27