英伟达指引FY28营收增速或超70%,中短期能见度上升;上调盈利预测及目标价
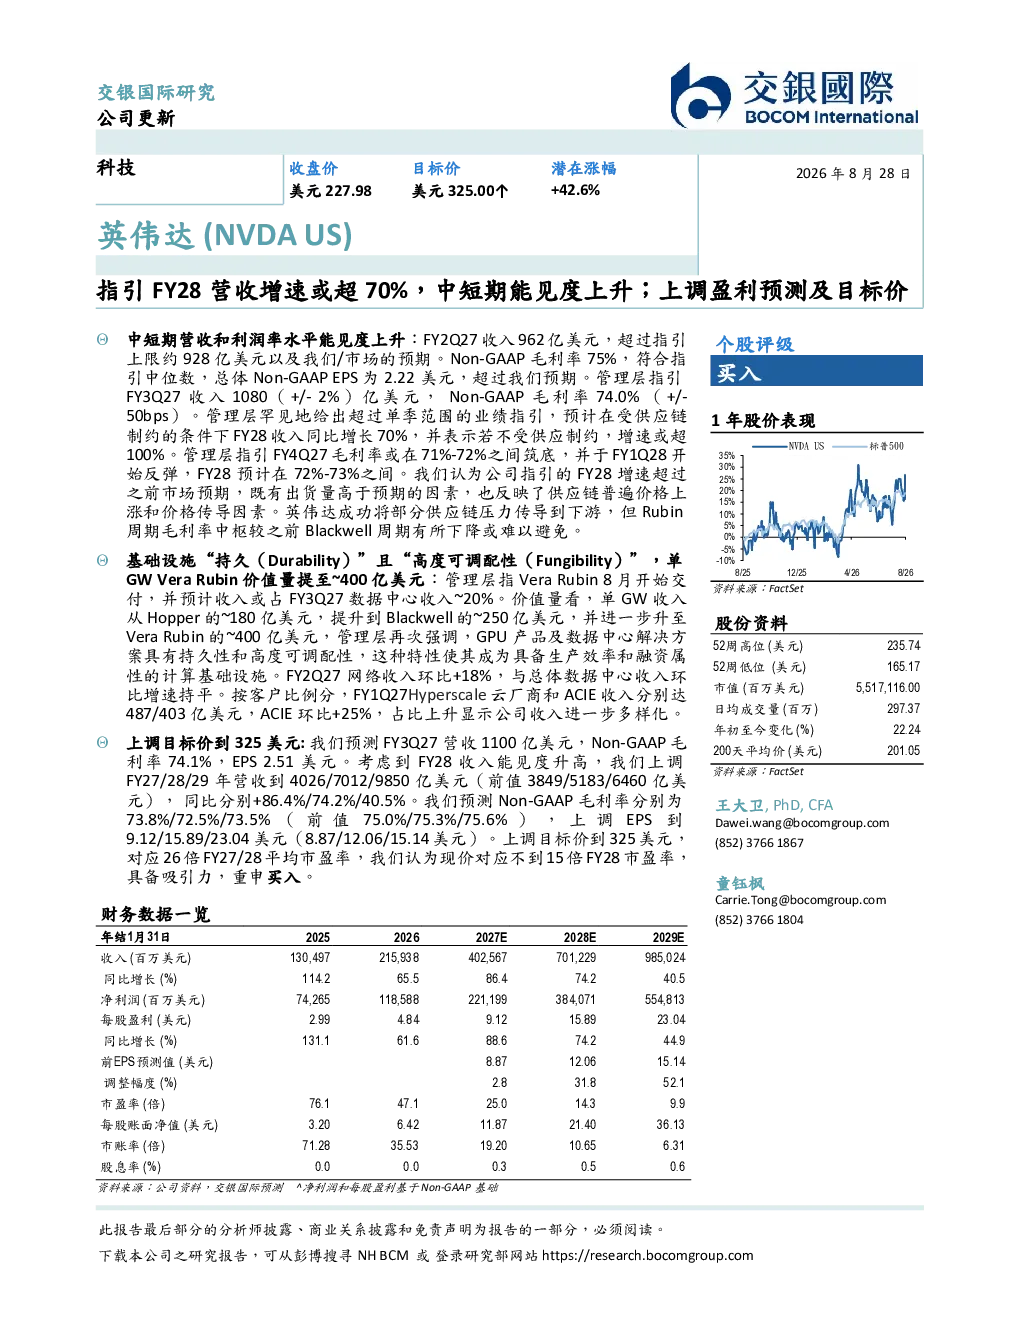
英伟达(NVDA US) 指引FY28营收增速或超70%,中短期能见度上升;上调盈利预测及目标价 中短期营收和利润率水平能见度上升:FY2Q27收入962亿美元,超过指引上限约928亿美元以及我们/市场的预期。Non-GAAP毛利率75%,符合指引中位数,总体Non-GAAP EPS为2.22美元,超过我们预期。管理层指引FY3Q27收 入1080(+/- 2%) 亿 美 元 ,Non-GAAP毛 利 率74.0%(+/-50bps)。管理层罕见地给出超过单季范围的业绩指引,预计在受供应链制约的条件下FY28收入同比增长70%,并表示若不受供应制约,增速或超100%。管理层指引FY4Q27毛利率或在71%-72%之间筑底,并于FY1Q28开始反弹,FY28预计在72%-73%之间。我们认为公司指引的FY28增速超过之前市场预期,既有出货量高于预期的因素,也反映了供应链普遍价格上涨和价格传导因素。英伟达成功将部分供应链压力传导到下游,但Rubin周期毛利率中枢较之前Blackwell周期有所下降或难以避免。 个股评级 买入 基础设施“持久(Durability)”且“高度可调配性(Fungibility)”,单GW Vera Rubin价值量提至~400亿美元:管理层指Vera Rubin 8月开始交付,并预计收入或占FY3Q27数据中心收入~20%。价值量看,单GW收入从Hopper的~180亿美元,提升到Blackwell的~250亿美元,并进一步升至Vera Rubin的~400亿美元,管理层再次强调,GPU产品及数据中心解决方案具有持久性和高度可调配性,这种特性使其成为具备生产效率和融资属性的计算基础设施。FY2Q27网络收入环比+18%,与总体数据中心收入环比增速持平。按客户比例分,FY1Q27Hyperscale云厂商和ACIE收入分别达487/403亿美元,ACIE环比+25%,占比上升显示公司收入进一步多样化。 资料来源:FactSet 上调目标价到325美元:我们预测FY3Q27营收1100亿美元,Non-GAAP毛利率74.1%,EPS 2.51美元。考虑到FY28收入能见度升高,我们上调FY27/28/29年营收到4026/7012/9850亿美元(前值3849/5183/6460亿美元),同比分别+86.4%/74.2%/40.5%。我们预测Non-GAAP毛利率分别为73.8%/72.5%/73.5%( 前 值75.0%/75.3%/75.6%) , 上 调EPS到9.12/15.89/23.04美元(8.87/12.06/15.14美元)。上调目标价到325美元,对应26倍FY27/28平均市盈率,我们认为现价对应不到15倍FY28市盈率,具备吸引力,重申买入。 王大卫,PhD,CFADawei.wang@bocomgroup.com(852)37661867 童钰枫Carrie.Tong@bocomgroup.com(852)37661804 此报告最后部分的分析师披露、商业关系披露和免责声明为报告的一部分,必须阅读。下载本公司之研究报告,可从彭博搜寻NH BCM或登录研究部网站https://research.bocomgroup.com 我们认为,英伟达股价在较长一段时间内被低估,除市场、流动性、仓位配置等因素外,主要受到三方面担忧的综合影响,包括AI终端变现能力及可持续性;供应链韧性和价格变化;以及竞争格局等因素。管理层在之前的财报中试图回应这些问题,但尚未能充分反映在财务方面,本次财报/电话会则更直接地回应了投资者对基本面/财务能见度的疑问。据此,我们将FY28英伟达收入预测上调35%,并认为FY29会继续保持高速增长。 AI可持续性得到部分验证 一方面,从收入结构来看,管理层之前提到,ACIE和Hyperscale云厂商二者收入 长 期 看 规 模 有 望 大 致 相 当 ,FY26期 间 ,ACIE(881亿 美 元 ) 收 入 低 于Hyperscale的1057亿美元,但FY2Q27 ACIE收入占比提升,或显示二者收入正更加趋于动态平衡。我们认为,在新产品周期初期,Hyperscale的收入占比或较高,随着产品逐步成熟,ACIE需求释放,占比有望逐步提升。 另外,从产品结构看,英伟达在关键计算和网络通信产品组合的丰富度上亦优于同业。管理层提到,FY28 CPU收入或同比翻番。对于网络通信产品,我们测算本季收入为175亿美元,占比数据中心收入占比稳定在20%左右。而快速推理芯片Groq 3 LPX或在本季(FY3Q27)末开始交付客户。我们认为,客户结构和产品组合的多元化,都有助于提升AI及英伟达收入的可持续性。 另一方面,管理层通过搭建或参与各类第三方AI基础设施融资平台,试图传递在云厂商经营性现金流难以完全覆盖快速上升的资本开支的背景下,AI投资具备长期可持续性的信号。这其中包括英伟达为Neocloud客户提供融资支持,此举使得中小型客户可以扩大参与AI部署的能力,英伟达表示,可有助于公司获取硬件销售和融资租赁相关收入。此外,公司之前宣布与6家主要金融机构共同搭建规模达5000亿美元的私募债券融资平台;英伟达虽不直接注资,但可能为部分项目提供担保。管理层表示,算力租赁业务的投资回报周期极短,资产所有方往往能快速收回成本。 供应链韧性和价格传导 管理层称,FY28收入同比增长约70%的展望,是基于供应链可支持的原材料供应作出的预测。我们认为,考虑到英伟达行业龙头的需求体量和采购规模,其对供应链的调动能力显著强于同业。按照我们的模型测算,FY28相较FY27近3000亿美元的收入增量中,约35%可能来自供应链价格上涨及向下游的价格传导,其余增量则主要来自ASP提升和出货量上升。 管理层亦提到存储器供应紧张对于毛利和出货量的影响,并预计毛利率在FY4Q27见底。我们认为,毛利率在FY3Q27-4Q27环比下降,主要受Vera Rubin新产品导入初期受成本、良率和系统复杂度影响。与此同时,存储器价格上涨对毛利率的压力或自FY1Q28开始体现。我们理解,HBM之前多采用按年度协定价格,后续定价或更多按照长期供货协议(LTA)约定区间浮动。CY26以来,HBM与传统DRAM出现毛利率倒挂现象,HBM4/4E价格或较之前HBM3E等产品有较大幅度上升。以SK海力士为例,我们预测其HBM单价在4Q27比1Q26至少增长100%。 总体看,我们认为管理层在一定程度上回应了未来18个月需求可持续性的市场疑问,同时以供应链能力为基础给出FY28收入指引,或有助于打破之前财报后股价承压的惯性。 尽管如此,AI硬件的长期需求仍是决定公司估值中枢的关键因素。在经历近三年需求爆发增长之后,市场对需求的周期性、波动性和需求中枢等关键信息仍未形成充分共识。后续来看,英伟达下游客户的业绩表现和资本开支计划,或将成为进一步催化公司股价的重要因素。当前,英伟达估值较主要同业仍存在明显折扣,我们认为当前估值仍具备吸引力。 资料来源:FactSet,交银国际预测 交银国际 香港中环德辅道中68号万宜大厦9楼总机: (852) 3766 1899传真: (852) 2107 4662 评级定义 分析员披露 本研究报告之作者﹐兹作以下声明﹕i)发表于本报告之观点准确地反映有关于他们个人对所提及的证券或其发行者之观点;及ii)他们之薪酬与发表于报告上之建议/观点幷无直接或间接关系;iii)对于提及的证券或其发行者﹐他们幷无接收到可影响他们的建议的内幕消息/非公开股价敏感消息。 本报告之作者进一步确认﹕i)他们及他们之相关有联系者【按香港证券及期货监察委员会之操守准则的相关定义】并没有于发表本报告之30个日历日前交易或买卖本报告内涉及其所评论的任何公司的证券;ii)他们及他们之相关有联系者并没有担任本报告内涉及其评论的任何公司的高级人员(包括就房地产基金而言,担任该房地产基金的管理公司的高级人员;及就任何其他实体而言,在该实体中担任负责管理该等公司的高级人员或其同级人员);iii)他们及他们之相关有联系者并没拥有于本报告内涉及其评论的任何公司的证券之任何财务利益。根据证监会持牌人或注册人操守准则第16.2段,“有联系者”指:i)分析员的配偶、亲生或领养的未成年子女,或未成年继子女;ii)某信托的受托人,而分析员、其配偶、其亲生或领养的未成年子女或其未成年继子女是该信托的受益人或酌情对象;或iii)惯于或有义务按照分析员的指示或指令行事的另一人。 有关商务关系及财务权益之披露 交银国际证券有限公司及/或其有关联公司在过去十二个月内与交通银行股份有限公司、国联证券股份有限公司、交银国际控股有限公司、四川能投发展股份有限公司、光年控股有限公司、武汉有机控股有限公司、SincereWatch(HongKong)Limited、滴普科技股份有限公司、山东快驴科技发展股份有限公司、广州银诺医药集团股份有限公司、劲方医药科技(上海)股份有限公司、长风药业股份有限公司、武汉艾米森生命科技股份有限公司、上海挚达科技发展股份有限公司、上海森亿医疗科技股份有限公司、协创数据技术股份有限公司、上海宝济药业股份有限公司、深圳迅策科技股份有限公司、北京智谱华章科技股份有限公司、天九共享智慧企业服务股份有限公司、红星冷链(湖南)股份有限公司、爱芯元智半导体股份有限公司、牧原食品股份有限公司、国民技术股份有限公司、福信富通科技股份有限公司、宁波菲仕技术股份有限公司、智慧互通科技股份有限公司、深圳市兆威机电股份有限公司、南京埃斯顿自动化股份有限公司、上海易景信息科技股份有限公司、广东云徙智能科技股份有限公司、驭势科技(北京)股份有限公司、北京深演智能科技股份有限公司及YangtuoHoldingsInc.有投资银行业务关系。 交银国际证券有限公司及/或其集团公司现持有东方证券股份有限公司及光大证券股份有限公司的已发行股本逾1%。 免责声明 本报告之收取者透过接受本报告(包括任何有关的附件),表示幷保证其根据下述的条件下有权获得本报告,幷且同意受此中包含的限制条件所约束。任何没有遵循这些限制的情况可能构成法律之违反。 本报告为高度机密,幷且只以非公开形式供交银国际证券的客户阅览。本报告只在基于能被保密的情况下提供给阁下。未经交银国际证券事先以书面同意,本报告及其中所载的资料不得以任何形式(i)复制、复印或储存,或者(ii)直接或者间接分发或者转交予任何其它人作任何用途。 交银国际证券、其联属公司、关联公司、董事、关联方及/或雇员,可能持有在本报告内所述或有关公司之证券、幷可能不时进行买卖、或对其有兴趣。此外,交银国际证券、其联属公司及关联公司可能与本报告内所述或有关的公司不时进行业务往来,或为其担任市场庄家,或被委任替其证券进行承销,或可能以委托人身份替客户买入或沽售其证劵,或可能为其担当或争取担当幷提供投资银行、顾问、包销、融资或其它服务,或替其从其它实体寻求同类型之服务。投资者在阅读本报告时,应该留意任何或所有上述的情况,均可能导致真正或潜在的利益冲突。本报告内的资料来自交银国际证券在报告发行时相信为正确及可靠的来源,惟本报告幷非旨在包含投资者所需要的所有信息,幷可能受送递 延误、阻碍或拦截等因子所影响。交银国际证券不明示或暗示地保证或表示任何该等数据或意见的足够性、准确性、完整性、可靠性或公平性。因此,交银国际证券及其集团或有关的成员均不会就由于任何第三方在依赖本报告的内容时所作的行为而导致的任何类型的损失(包括但不限于任何直接的、间接的、随之而发生的损失)而负上任何责任。 本报告只为一般性提供数据之性质,旨在供交银国际证券之客户作一般阅览之用,而幷非考虑任何某特定收取者的特定投资目标、财务状况或任何特别需要。本报告内的任何资料或意见均不构成或被视为集团的任何成员作出提议、建议或征求购入或出售任何证券、有关投资或其它金融证券。 本报告之观点、推荐、建议和意见均不