猜你想问
这份研报的核心内容是什么?
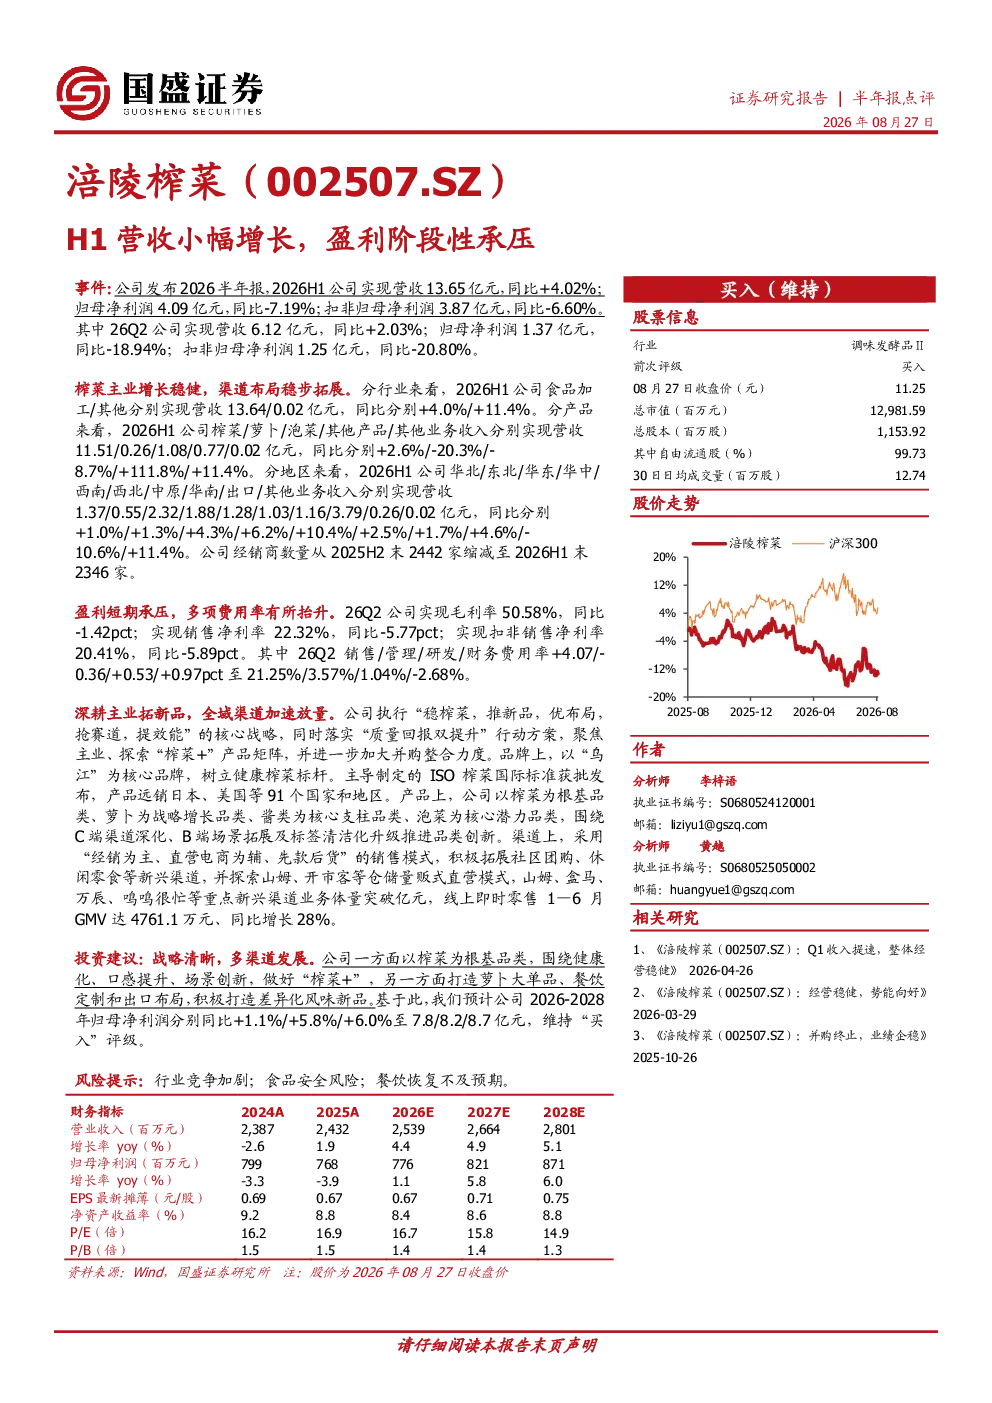
本报告分析2026H1营收小幅增长,但盈利阶段性承压。具体数据显示,2026H1营收13.65亿元,同比+4.02%;归母净利润4.09亿元,同比-7.19%;扣非归母净利润3.87亿元,同比-6.60%。26Q2营收6.12亿元,同比+2.03%;归母净利润1.37亿元,同比-18.94%;扣非归母净利润1.25亿元,同比-20.80%。
食品饮料行业发展趋势如何?
食品饮料行业呈现多品类发展态势。榨菜主业稳健增长,渠道布局稳步拓展。食品加工/其他分别实现营收13.64/0.02亿元,同比分别+4.0%/+11.4%。萝卜作为战略增长品类,收入同比-20.3%。酱类和泡菜作为核心支柱和潜力品类,分别实现营收1.08/1.08亿元,同比+111.8%/+8.7%。经销商数量从2442家缩减至2346家,渠道结构优化。
报告重点分析了哪些方向?
报告重点分析了榨菜主业的增长与渠道拓展。榨菜/萝卜/泡菜/其他产品/其他业务收入分别实现营收11.51/0.26/1.08/0.77/0.02亿元,同比分别+2.6%/-20.3%/-8.7%/+111.8%/+11.4%。华北/东北等区域收入均实现正增长,但经销商数量略有减少。同时,报告关注盈利短期承压,26Q2毛利率50.58%,同比-1.42pct;销售净利率22.32%,同比-5.77pct;扣非销售净利率20.41%,同比-5.89pct。
当前市场现状如何判断?
当前市场现状显示公司营收稳健增长但盈利承压。2026H1营收13.65亿元,同比+4.02%,归母净利润4.09亿元,同比-7.19%。26Q2营收6.12亿元,同比+2.03%,归母净利润1.37亿元,同比-18.94%。毛利率和净利率均出现下滑,26Q2销售净利率22.32%,同比-5.77pct;扣非销售净利率20.41%,同比-5.89pct。公司通过“稳榨菜,推新品,优布局,抢赛道,提效能”战略应对挑战,但短期费用率有所抬升。
研报提示了哪些风险?
研报提示了行业竞争加剧、食品安全风险和餐饮恢复不及预期等风险。行业竞争加剧可能导致产品价格和市场份额波动;食品安全风险可能影响品牌声誉和销量;餐饮恢复不及预期将影响餐饮渠道的销售表现。此外,公司短期费用率上升也对盈利能力造成压力,需要关注成本控制和效率提升。