猜你想问
这份研报的核心内容是什么?
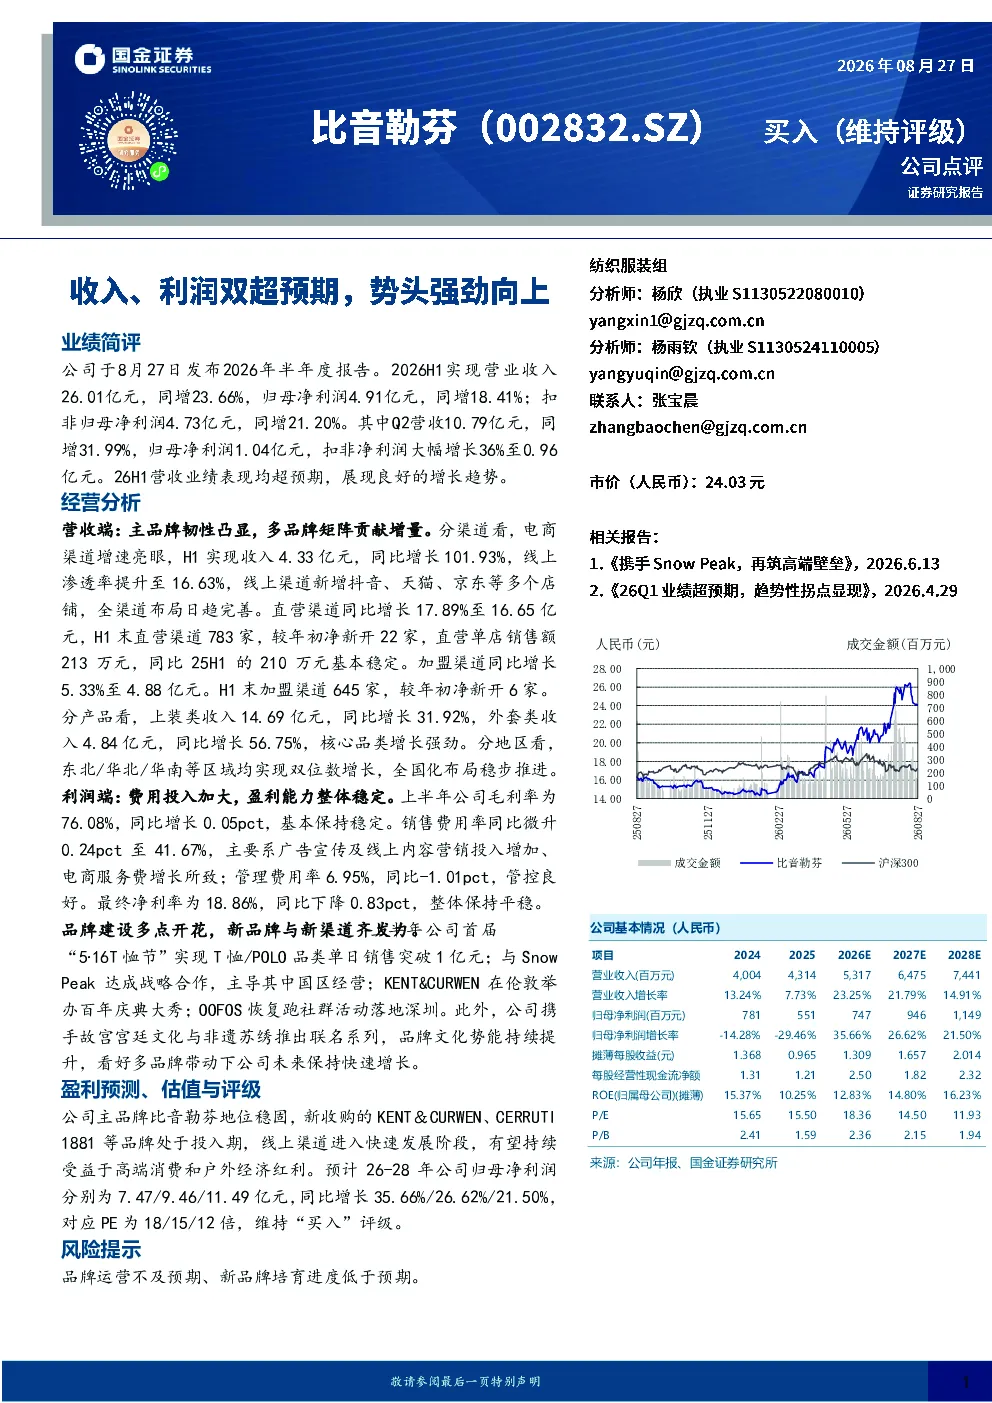
该研报显示,公司2026年半年度实现营业收入26.01亿元,同比增长23.66%;归母净利润4.91亿元,同比增长18.41%。Q2营收和扣非净利润均大幅增长,展现出良好的增长趋势。主要增长动力来自多品牌矩阵、电商渠道高速发展以及直营渠道的稳健扩张。
纺织服装行业目前的发展趋势如何?
纺织服装行业呈现多品牌发展格局,电商渠道增速显著,线上渗透率持续提升。直营和加盟渠道同步增长,区域布局向全国化推进。品牌建设方面,通过联名合作、社群活动等方式提升品牌文化势能,行业整体保持稳定增长态势。
研报重点分析了哪些方面?
研报重点分析了公司营收和利润增长情况,特别是电商渠道的亮眼表现和直营渠道的扩张成果。同时,报告还深入探讨了不同品类、区域的销售数据,以及品牌建设方面的多项举措,如联名合作、社群活动等,全面评估了公司的经营状况。
当前市场对纺织服装行业的整体判断是什么?
当前市场认为纺织服装行业竞争激烈,但头部企业凭借品牌优势和渠道布局仍能保持增长。电商渠道成为重要增长引擎,线上线下融合趋势明显。品牌建设是行业竞争的关键,企业需持续投入以提升品牌影响力和消费者粘性。
研报提到了哪些风险提示?
研报提示的主要风险包括品牌运营不及预期,以及新品牌培育进度可能低于预期。这些风险可能影响公司的长期增长和盈利能力,投资者需关注品牌建设和新品牌拓展的进展情况。
你可能感兴趣
2Q23收入、利润双超预期,多品牌势能延续向上
基础化工国金证券2023-08-29
2024年三季报点评:Q3收入利润双超预期,剔除奖金计提利润强劲增长
纺织服装国泰君安证券2024-10-03
华利集团2024Q1业绩点评:Q1收入利润均超预期,看好订单恢复势头
纺织服装国泰君安证券2024-04-26
洞藏系列延续高增势头,Q1收入利润均略超预期
食品饮料中邮证券2024-04-28
品牌向上势头强劲,H1业绩超预告上限
群益证券2023-08-30
金域医学 发布26H1业绩预告及股权激励草案 业绩超预期 拐点向上 收入企稳 利润大
未知机构2026-07-14
创新业务势头强劲,H1收入优化利润提升,共享共建将加快5G产业生态构建
信息技术东吴证券2019-08-14
豪迈集团(HLMA):2025年下半年初步评估:收入/息税折旧摊销前利润超预期,集团/光子学业务2026财年指引强劲
基础化工巴克莱银行2025-06-12
收入和利润均超预期,到店GTV增长强劲且外卖盈利持续释放
第一上海证券2023-08-28