猜你想问
这份研报主要分析了哪些内容?
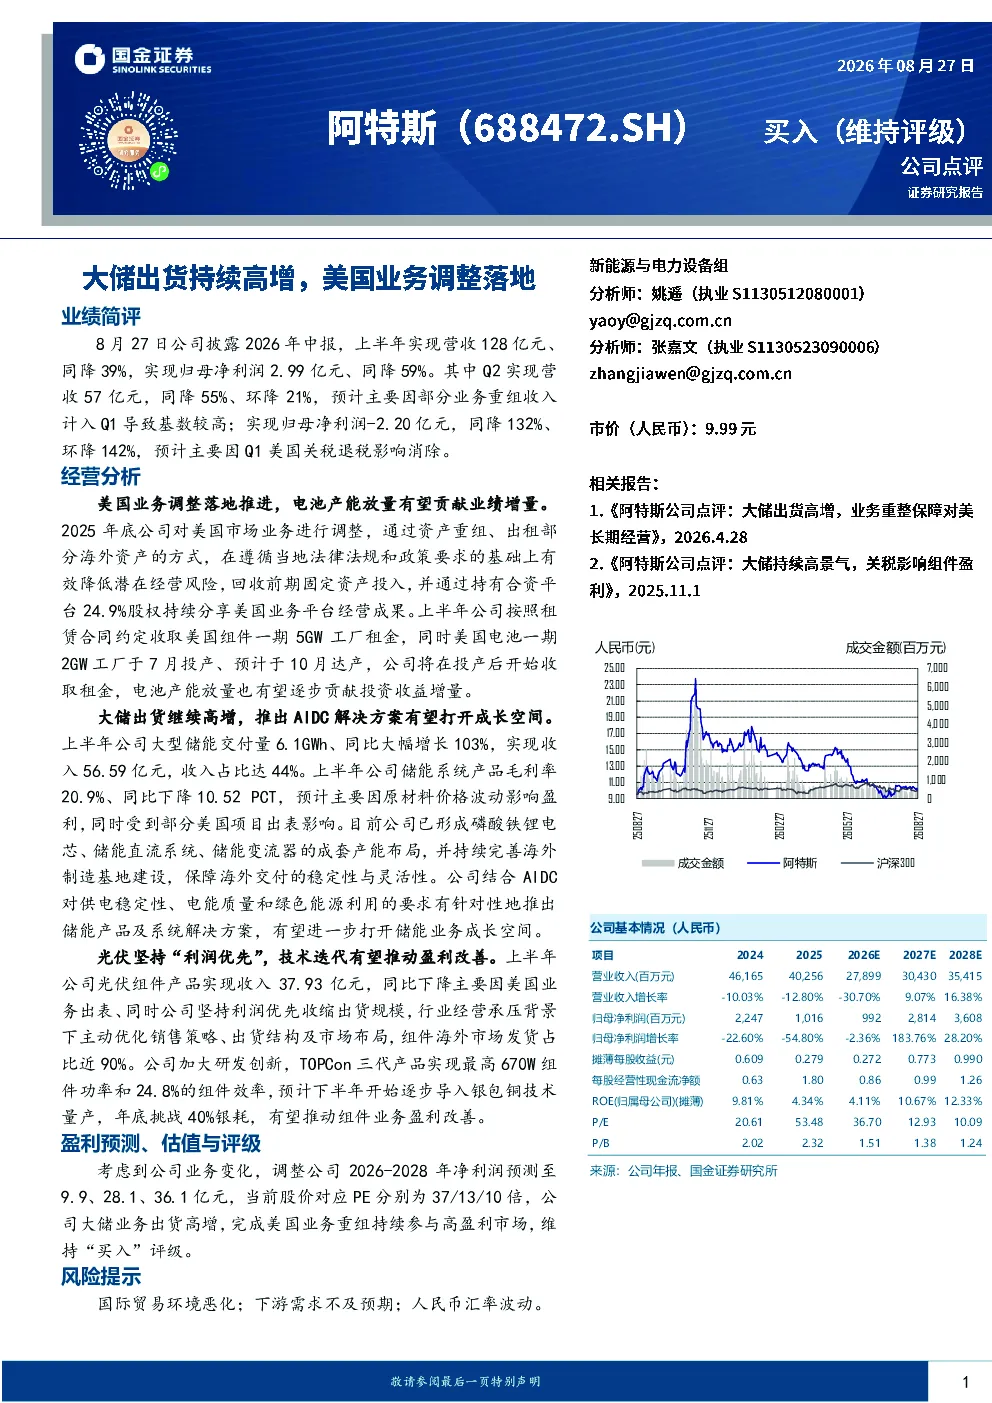
这份研报主要分析了阿特斯2026年上半年的业绩表现,重点探讨了美国业务调整策略及其对公司的财务影响,同时详细分析了公司在大储业务、光伏业务方面的经营情况,并对未来几年的盈利预测、估值与评级进行了说明。
储能行业目前的发展趋势如何?
储能行业目前呈现快速发展趋势,尤其在大储领域,随着能源结构转型和新能源装机量增加,市场需求持续扩大。阿特斯上半年大型储能交付量同比增长103%,收入占比达44%,其推出的AIDC解决方案有望进一步打开储能业务成长空间,显示出行业的高增长潜力。
报告中提到美国业务调整的具体措施有哪些?
报告中提到,阿特斯通过资产重组、出租部分海外资产的方式降低潜在经营风险,并持续分享美国业务平台经营成果。具体措施包括收取美国组件一期5GW工厂租金,以及美国电池一期2GW工厂于7月投产,预计10月达产,未来将逐步贡献投资收益增量。这些调整有助于公司优化资产配置,提升长期盈利能力。
当前储能市场的竞争状况如何?
当前储能市场竞争激烈,但阿特斯在大储业务方面表现突出,其交付量同比增长103%,显示出较强的市场竞争力。公司通过技术创新和业务模式优化,如推出AIDC解决方案,进一步提升了产品竞争力。同时,行业整体仍处于快速发展阶段,市场空间广阔,为领先企业提供了良好的发展机遇。
研报中提示了哪些主要风险?
研报提示的主要风险包括国际贸易环境恶化、下游需求不及预期以及人民币汇率波动。这些风险可能对公司业务产生不利影响,尤其是在全球贸易摩擦加剧和新能源市场需求不确定性增加的背景下,公司需要密切关注市场变化,采取有效措施应对潜在风险。
你可能感兴趣
公司点评:大储出货高增,业务重整保障对美长期经营
电气设备国金证券2026-04-28
阿特斯:美国组件/大储出货行业领先,渠道优势+高比例N型产能保障高盈利
未知机构2023-10-15
2023年报&2024一季报点评:微逆出货逐季改善,大储放量高增
东吴证券2024-04-29
24Q2盈利环比改善,大储产品出货高增
电子设备中泰证券2024-09-04
【国君电新】禾迈股份:微逆出货持续高增,储能业务放量可期
国泰君安证券2023-05-31
微逆出货持续高增,储能业务放量可期
国泰君安证券2023-05-15
5月美国大储并网同比高增,电网投资维持高景气
电气设备华安证券2024-06-29
美国大储龙头Fluence收入高增,光伏组件市场价格分化
电气设备中泰证券2023-02-12
电新数据中心提振效果显现,美国及中东大储需求高增
电气设备华安证券2026-01-16
电力设备行业周报:美国大储延续高增态势,以旧换新有望激发终端需求
电气设备华安证券2024-07-27