猜你想问
安徽合力2026年半年报核心内容是什么?
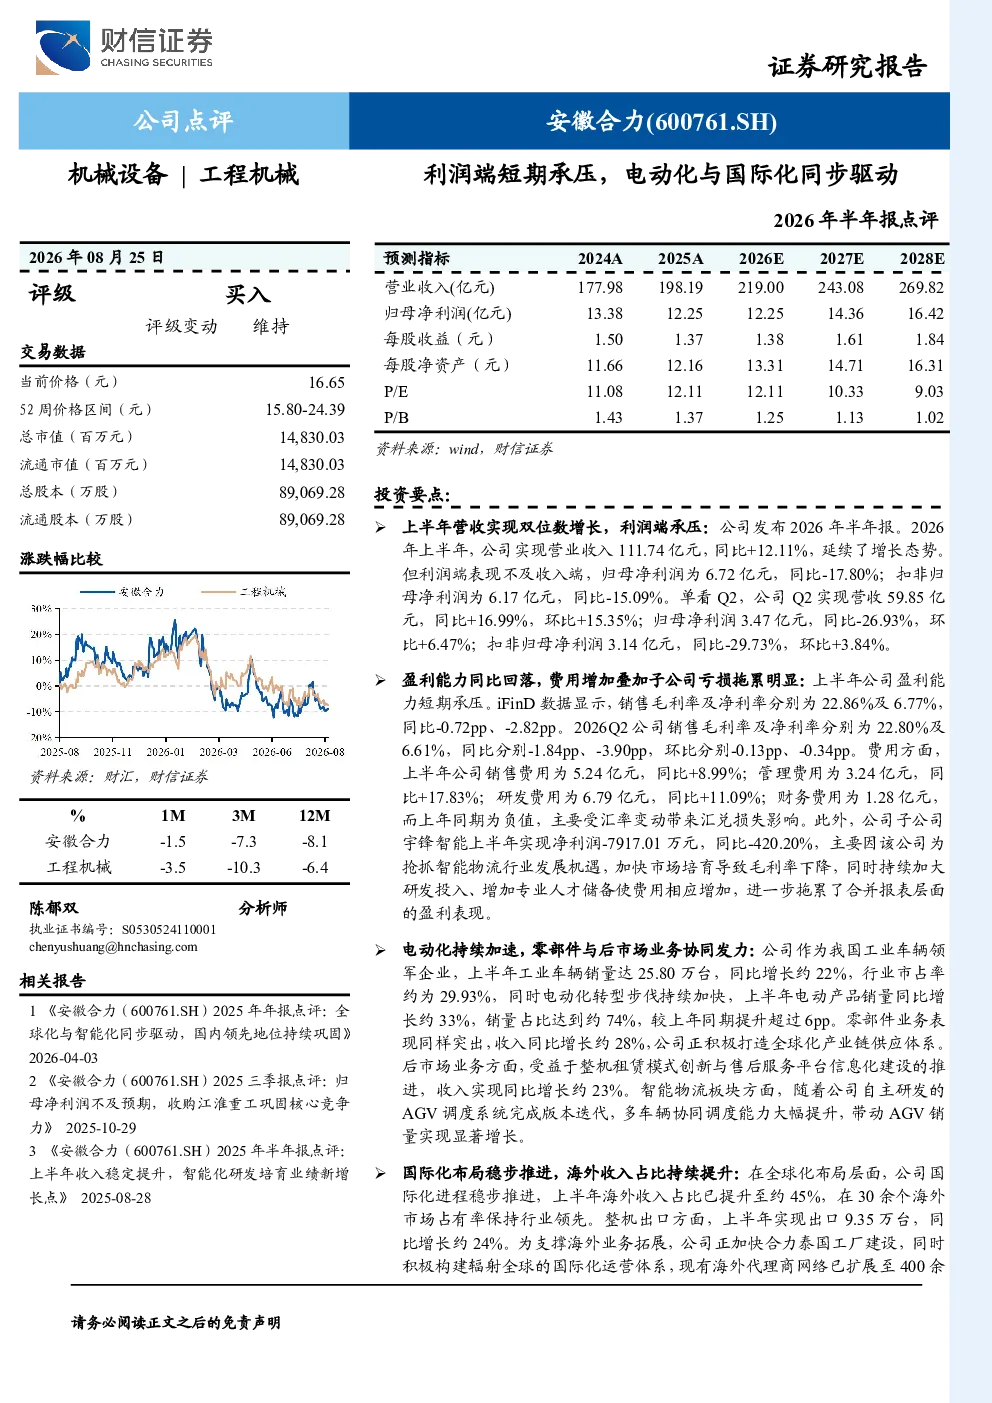
安徽合力2026年上半年营收增长12.11%至111.74亿元,但归母净利润下降17.80%至6.72亿元。主要受费用增加和子公司亏损影响。电动产品销量占比达74%,零部件业务收入增长28%,后市场业务增长23%。海外收入占比约45%,出口增长24%。公司电动化转型加速,国际化布局稳步推进,整体经营稳健,新业务与海外市场有望成为未来增长驱动力。
电动化行业发展趋势如何?
电动化行业正加速发展,安徽合力电动产品销量占比已达74%,零部件业务收入增长28%。行业趋势显示,电动化转型是物流设备制造企业的重要发展方向,未来渗透率有望进一步提升。企业需加大研发投入,优化产品性能,同时关注供应链安全和成本控制,以适应快速变化的市场需求。
研报重点分析了安徽合力的哪些方面?
研报重点分析了安徽合力的电动化转型成效和国际化拓展进展。电动化方面,公司电动产品销量占比显著提升,零部件业务增长强劲。国际化方面,海外收入占比约45%,出口增长24%,显示出稳步推进的国际化布局。此外,报告还关注了公司后市场业务的增长情况,以及子公司智能物流业务的减亏进展。
当前物流设备制造市场现状如何?
当前物流设备制造市场竞争激烈,电动化转型成为行业共识。安徽合力等领先企业正加速电动化布局,同时积极拓展海外市场。行业整体呈现向智能化、绿色化发展的趋势,企业需关注技术迭代和成本优化。后市场服务也成为新的增长点,企业需提升服务能力和客户粘性。
研报提示了哪些风险?
研报提示了宏观经济波动风险、行业竞争加剧风险、原材料价格波动风险和汇率波动风险。宏观经济波动可能影响物流需求,行业竞争加剧将压缩利润空间,原材料价格波动直接影响生产成本,汇率波动则影响海外业务盈利能力。企业需加强风险管理,提升抗风险能力。
你可能感兴趣
2026年半年报点评:短期利润承压,燃机与数据中心一体化打开成长空间
化石能源西南证券2026-08-16
2021年年报点评:利润端短期承压,加速电动智能化战略布局
国信证券2022-03-19
珀莱雅2026年半年报点评Q2收入增速转正利润端承压
未知机构2026-08-25
利润端短期承压,强研发投入布局电动化大趋势
交通运输国盛证券2022-04-26
2026年半年报点评2026H1业绩短期承压,低空布局继续迈向商业实践,运营端竞争优势未改
华创证券2026-08-28
宝钢股份2026年半年报点评:钢材利润短期承压,高端产能持续释放
国联民生证券2026-08-24
2025年半年报点评:短期业绩承压,关注国际化并购与新品管线
医药生物民生证券2025-08-20
宗申动力(001696)2026年半年报点评:传统通机业务短期承压,AIDC电源与航空动力打开新成长空间
华创证券2026-08-30
2026年半年报点评存量项目短期承压,轻资产高增与内容升级蓄力成长
国联民生证券2026-08-25
2024年三季报点评:短期利润端承压,看好公司国际化和创新两条核心战略
华创证券2024-11-12