猜你想问
中信海直2026年半年报核心内容有哪些?
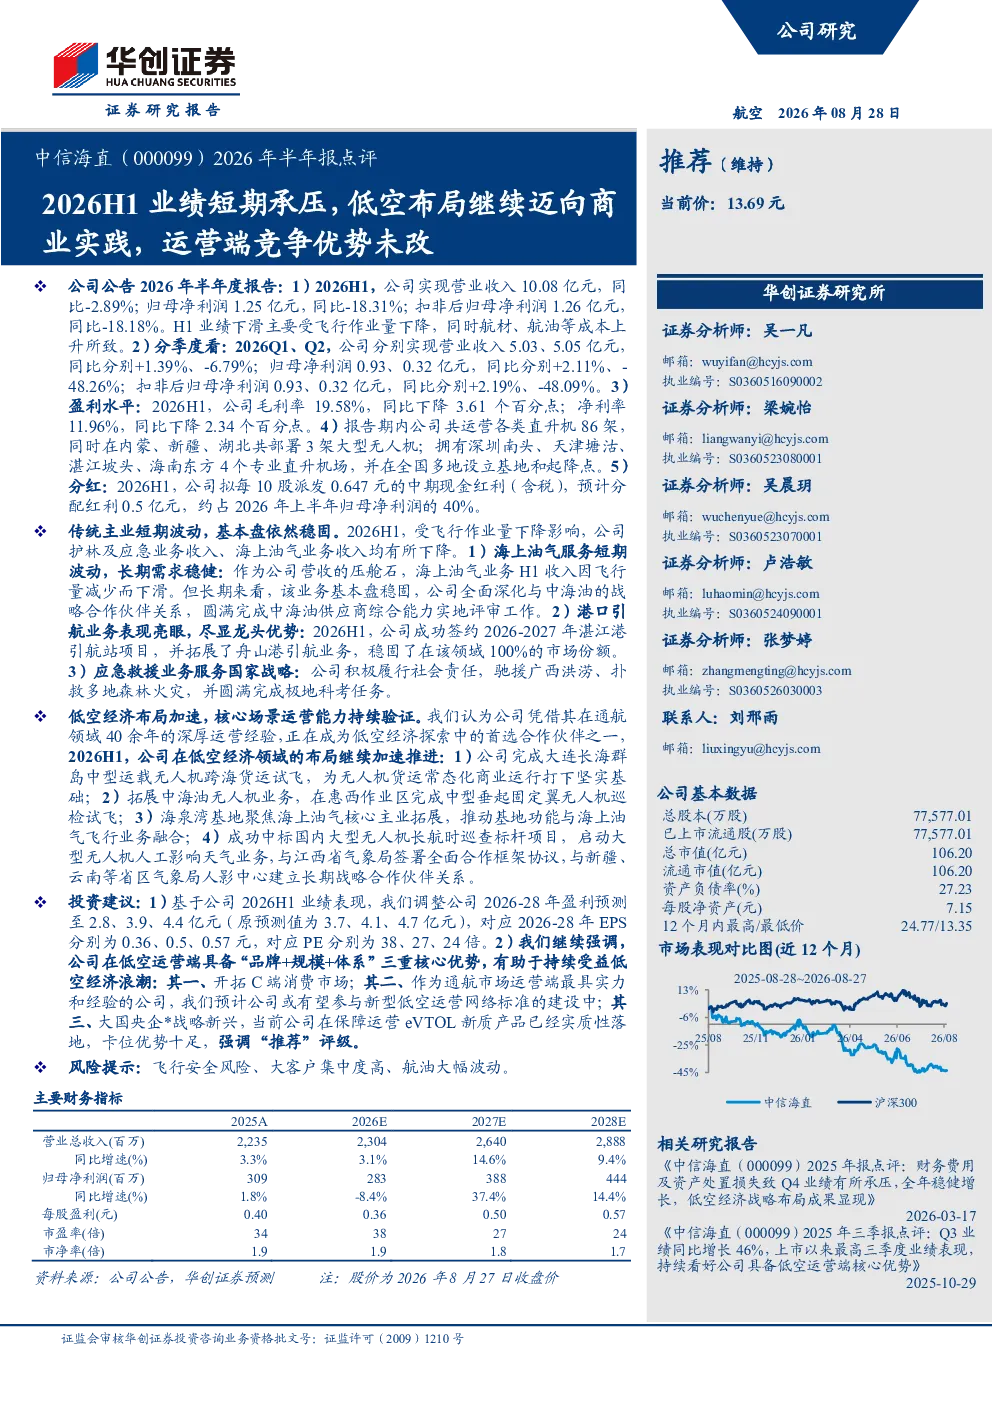
2026年上半年业绩短期承压,受飞行作业量下降及航材、航油成本上升影响,营业收入同比-2.89%,归母净利润同比-18.31%。毛利率下降3.61个百分点至19.58%,净利率下降2.34个百分点至11.96%。传统主业中,护林及应急业务、海上油气业务收入有所下降,但海上油气业务长期需求稳健,与中海油战略合作深化。港口引航业务表现亮眼,稳固100%市场份额。应急救援业务积极履行社会责任。公司在低空经济领域加速布局,完成大连长海群岛无人机试飞,拓展中海油无人机业务,推动海泉湾基地功能融合,中标大型无人机巡查项目,启动人工影响天气业务。公司具备“品牌+规模+体系”三重核心优势,有望持续受益低空经济浪潮。
低空经济赛道发展趋势如何?
低空经济领域加速发展,公司积极布局无人机业务,拓展应用场景。完成大连长海群岛无人机试飞,推动海泉湾基地功能融合,中标大型无人机巡查项目,启动人工影响天气业务。公司拓展C端消费市场,参与新型低空运营网络标准建设,具备卡位优势。低空经济浪潮下,公司有望持续受益,业务前景广阔。
报告重点分析了哪些方向?
报告重点分析了公司业绩短期承压的原因,包括飞行作业量下降及航材、航油成本上升。同时分析了传统主业表现,如海上油气业务长期需求稳健,与中海油战略合作深化,港口引航业务表现亮眼。此外,报告重点分析了公司在低空经济领域的布局,包括无人机业务拓展、基地功能融合、大型无人机巡查项目中标等,以及公司具备的“品牌+规模+体系”三重核心优势。
当前市场对中信海直的判断是什么?
市场关注公司业绩短期承压情况,同时认可公司在低空经济领域的布局和前瞻性。公司传统主业稳健,海上油气业务长期需求稳健,港口引航业务市场份额高。公司在低空经济领域加速布局,拓展无人机业务,具备卡位优势。公司具备“品牌+规模+体系”三重核心优势,有望持续受益低空经济浪潮。
研报提示了哪些风险?
研报提示了飞行安全风险,大客户集中度高,航油大幅波动等风险。飞行安全是公司运营的生命线,需持续关注。大客户集中度较高,需关注客户流失风险。航油成本波动对公司盈利有较大影响,需关注油价走势。