猜你想问
这份研报主要讲了什么内容?
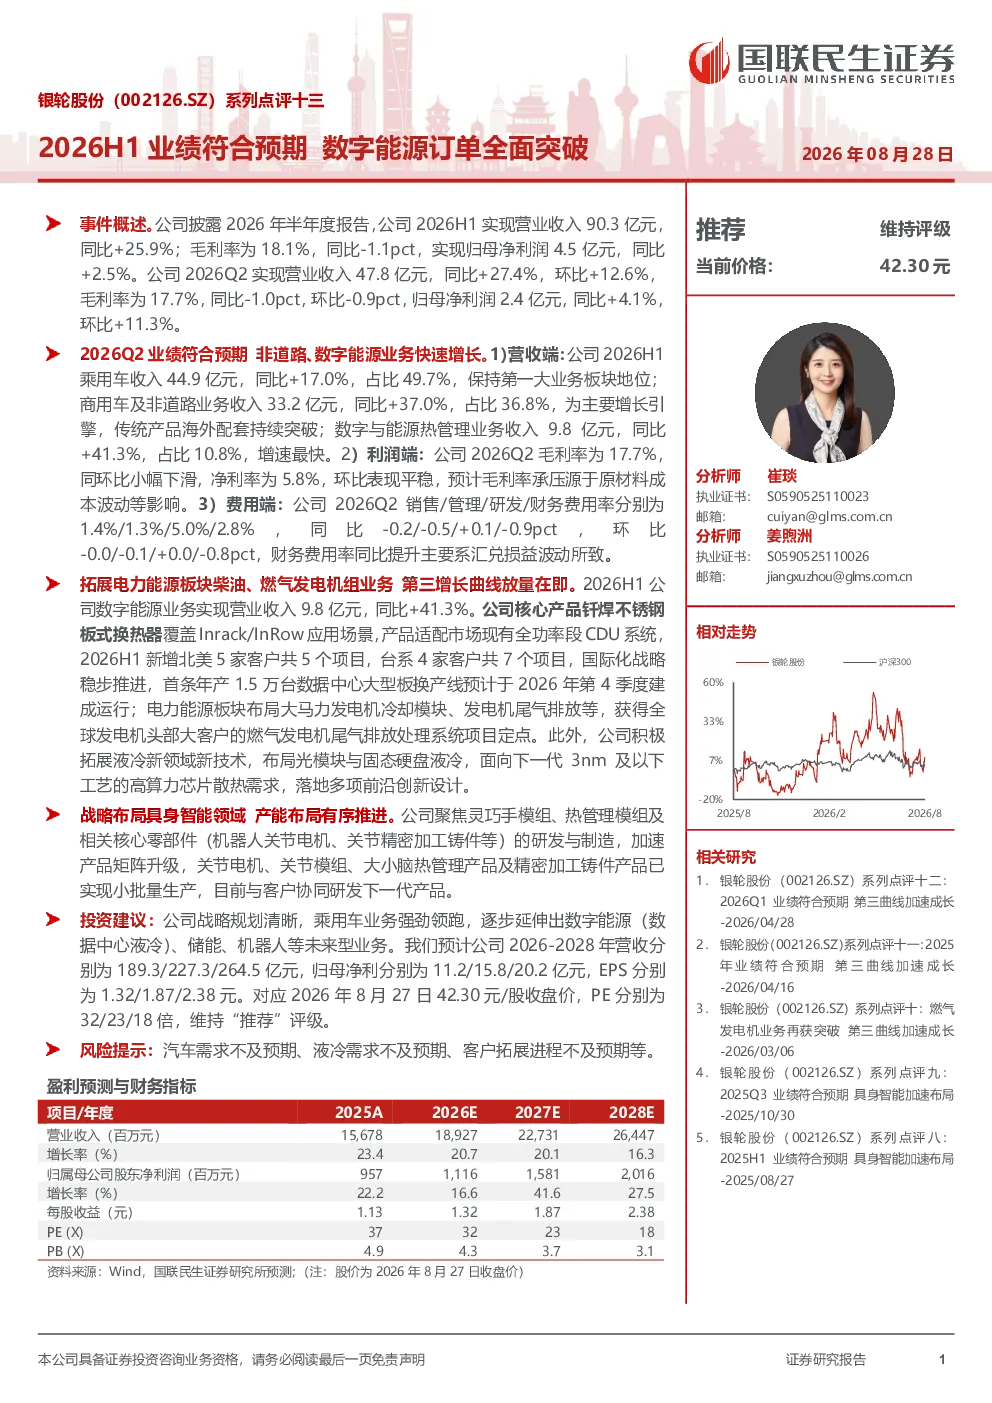
这份研报主要分析了银轮股份2026年上半年的业绩表现,指出其业绩符合预期,数字能源订单全面突破。具体数据显示,2026H1公司营业收入90.3亿元,同比+25.9%;归母净利润4.5亿元,同比+2.5%。业务板块中,商用车及非道路业务成为主要增长引擎,数字与能源热管理业务增速最快,收入9.8亿元,同比+41.3%。报告还介绍了公司在数字能源和具身智能领域的未来战略布局,如拓展柴油、燃气发电机组业务,以及聚焦灵巧手模组、热管理模组等研发制造。
交运设备行业未来发展趋势如何?
交运设备行业未来发展趋势显示,数字能源和热管理业务成为重要增长点。随着新能源汽车和数据中心需求的提升,相关设备需求持续增长。银轮股份的研报指出,数字能源业务收入同比+41.3%,成为第三增长曲线。同时,商用车及非道路业务收入同比+37.0%,占比36.8%,表现强劲。行业整体来看,技术创新和产品升级是关键,如钎焊不锈钢板式换热器等核心产品覆盖Inrack/InRow应用场景,国际化战略稳步推进。
研报重点分析了银轮股份的哪些方面?
研报重点分析了银轮股份的业绩表现、业务板块结构及未来战略布局。业绩方面,2026H1公司营收90.3亿元,同比+25.9%;归母净利润4.5亿元,同比+2.5%。业务板块中,乘用车业务收入44.9亿元,占比49.7%;商用车及非道路业务收入33.2亿元,同比+37.0%;数字与能源热管理业务收入9.8亿元,同比+41.3%。未来战略方面,公司计划拓展柴油、燃气发电机组业务,并聚焦灵巧手模组、热管理模组等研发制造,加速产品矩阵升级。
当前交运设备市场现状如何?
当前交运设备市场现状显示,新能源汽车和数据中心需求持续提升,推动相关设备市场增长。银轮股份的研报指出,其数字能源业务收入同比+41.3%,成为主要增长动力。商用车及非道路业务同样表现强劲,收入同比+37.0%。行业整体来看,技术创新和产品升级是关键,如钎焊不锈钢板式换热器等核心产品得到广泛应用。同时,市场竞争加剧,企业需加强研发和国际化布局以提升竞争力。
研报提到了哪些风险提示?
研报提到了几项风险提示,包括汽车需求不及预期、液冷需求不及预期、客户拓展进程不及预期等。这些风险主要与行业景气度和公司业务拓展相关。例如,汽车需求波动可能影响乘用车业务收入;液冷需求不及预期可能影响数字能源板块发展;客户拓展进程不及预期则可能影响公司整体业绩增长。此外,原材料成本波动和汇兑损益波动也可能对利润率产生影响。公司需密切关注市场变化,加强风险管理。