猜你想问
隆鑫通用2026H1业绩表现如何?
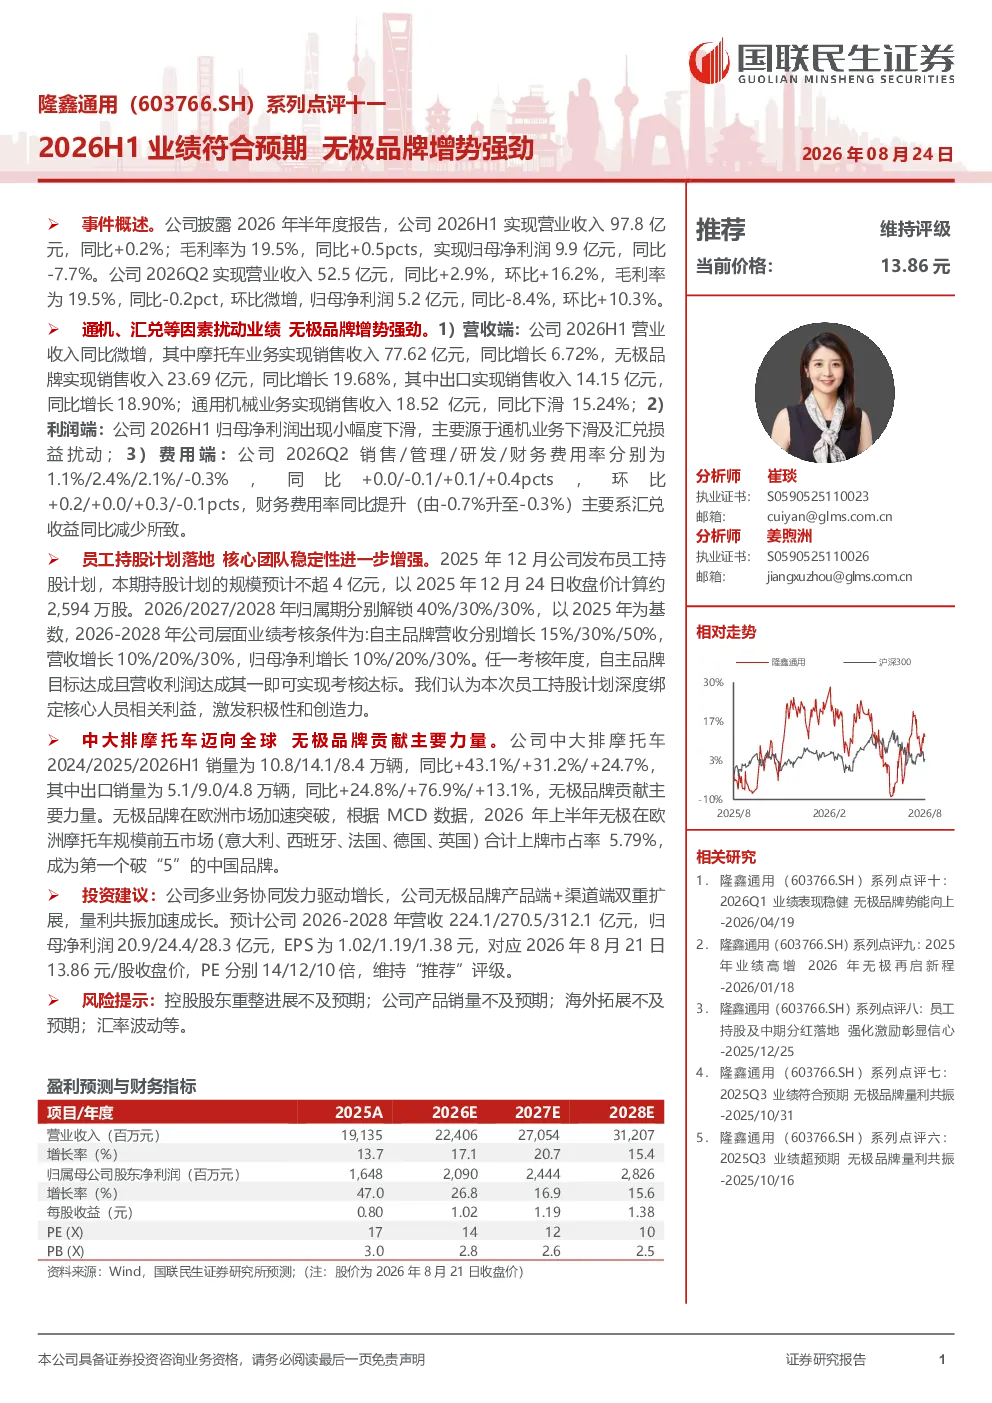
隆鑫通用2026H1实现营业收入97.8亿元,同比+0.2%;归母净利润9.9亿元,同比-7.7%。2026Q2营业收入52.5亿元,同比+2.9%,环比+16.2%;归母净利润5.2亿元,同比-8.4%,环比+10.3%。摩托车业务同比增长6.72%,无极品牌同比增长19.68%,其中出口同比增长18.90%;通用机械业务同比下滑15.24%。归母净利润下滑主要源于通机业务下滑及汇兑损益扰动。
无极品牌在欧洲市场的发展情况怎样?
无极品牌在欧洲市场加速突破,2026年上半年在欧洲摩托车规模前五市场(意大利、西班牙、法国、德国、英国)合计上牌市占率5.79%,成为第一个破“5”的中国品牌。其中,2024/2025/2026H1中大排摩托车销量分别为10.8/14.1/8.4万辆,同比+43.1%/+31.2%/+24.7%,出口销量分别为5.1/9.0/4.8万辆,同比+24.8%/+76.9%/+13.1%
报告对隆鑫通用未来几年的发展有何预测?
预计2026-2028年隆鑫通用营收分别为224.1/270.5/312.1亿元,归母净利润分别为20.9/24.4/28.3亿元,EPS为1.02/1.19/1.38元。对应2026年8月21日13.86元/股收盘价,PE分别14/12/10倍,维持“推荐”评级。自主品牌营收目标分别为增长15%/30%/50%,营收增长目标为10%/20%/30%,归母净利增长目标为10%/20%/30%
影响隆鑫通用业绩的主要风险有哪些?
主要风险包括控股股东重整进展不及预期;公司产品销量不及预期;海外拓展不及预期;汇率波动等。归母净利润下滑主要源于通机业务下滑及汇兑损益扰动,财务费用率同比提升主要系汇兑收益同比减少。
报告如何分析摩托车赛道的行业发展趋势?
摩托车赛道中,无极品牌在欧洲市场加速突破,成为第一个在欧洲市场市占率破“5”的中国品牌。2026年上半年在欧洲摩托车规模前五市场合计上牌市占率5.79%。隆鑫通用2026H1摩托车业务同比增长6.72%,无极品牌同比增长19.68%,其中出口同比增长18.90%