猜你想问
潮宏基研报核心内容是什么?
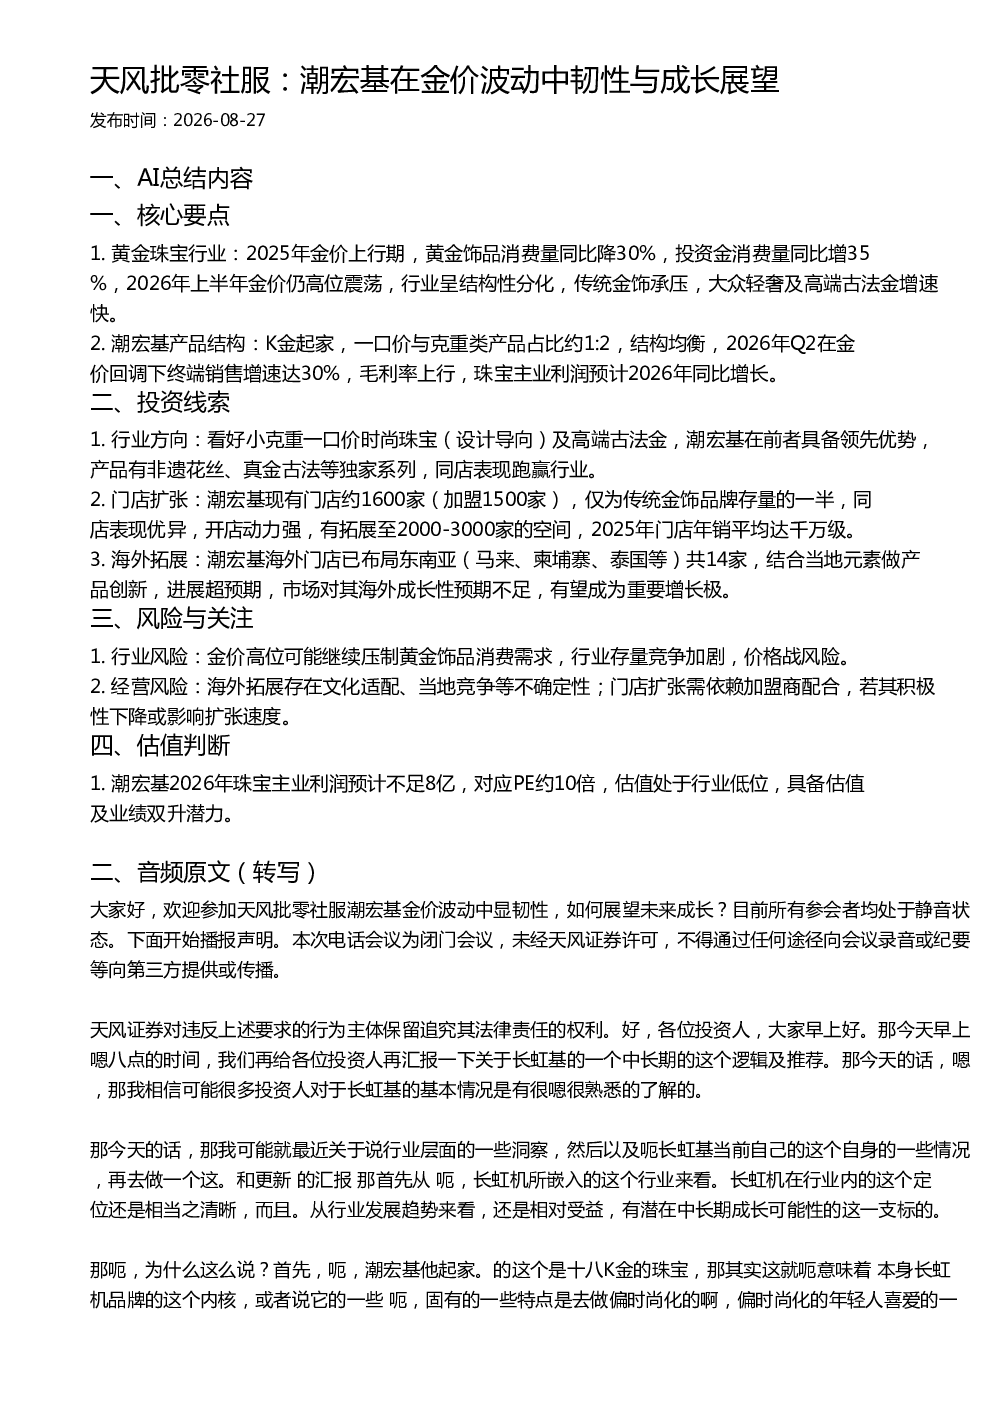
该研报分析潮宏基在金价波动中的表现,指出2025年金价上行但黄金饰品消费量下降,投资金消费量上升。2026年上半年金价仍高位震荡,行业分化,传统金饰承压,大众轻奢及高端古法金增速快。潮宏基产品结构均衡,2026年Q2销售增速达30%,毛利率上行,珠宝主业利润预计同比增长。
黄金珠宝行业发展趋势如何?
2025年金价上行,黄金饰品消费量降30%,投资金消费量增35%。2026年上半年金价仍高位震荡,行业呈结构性分化,传统金饰承压,大众轻奢及高端古法金增速快。潮宏基产品结构均衡,看好小克重一口价时尚珠宝及高端古法金,前者具备领先优势,后者有非遗花丝、真金古法等独家系列,同店表现跑赢行业。
潮宏基报告重点分析了哪些方向?
报告重点分析潮宏基的产品结构、门店扩张及海外拓展。产品方面,K金起家,一口价与克重类产品占比约1:2,结构均衡。门店扩张方面,现有门店约1600家(加盟1500家),同店表现优异,有拓展至2000-3000家的空间。海外拓展方面,已布局东南亚14家门店,结合当地元素做产品创新,进展超预期。
当前市场对潮宏基的判断是什么?
潮宏基珠宝主业利润预计2026年同比增长,但不足8亿,对应PE约10倍,估值处于行业低位,具备估值及业绩双升潜力。行业方面,看好小克重一口价时尚珠宝及高端古法金,潮宏基在前者具备领先优势。门店扩张方面,开店动力强,有拓展至2000-3000家的空间。海外拓展方面,有望成为重要增长极。
研报提示了哪些风险?
报告提示金价高位可能继续压制黄金饰品消费需求,行业存量竞争加剧,存在价格战风险。海外拓展存在文化适配、当地竞争等不确定性;门店扩张需依赖加盟商配合,若其积极性下降或影响扩张速度。此外,行业风险包括金价波动对消费需求的持续影响。
你可能感兴趣
天风批零社服三峡游轮行业专家交流纪要
未知机构2026-09-03
天风批零社服:希音国际快时尚跨境电商的新征程
未知机构2026-09-03
天风批零社服同庆楼2026年中报业绩交流会
未知机构2026-08-31
天风批零社服:中国中免海南封关一周年增量期待
未知机构2026-09-09
天风批零社服 茶饮咖啡餐饮高频跟踪
未知机构2026-08-17
天风批零社服 茶饮咖啡 餐饮高频跟踪 26M7
未知机构2026-08-17
天风批零社服 茶饮咖啡 餐饮高频跟踪 26M7 持续更新
未知机构2026-08-17
天风批零社服商社新消费周观点及9月金股推荐
未知机构2026-08-31
天风批零社服:古茗开店调整后的成长性分析
未知机构2026-09-01
天风批零社服 东方甄选重点推荐会议纪要
未知机构2026-08-30