猜你想问
东方甄选自营品增长的核心驱动力是什么?
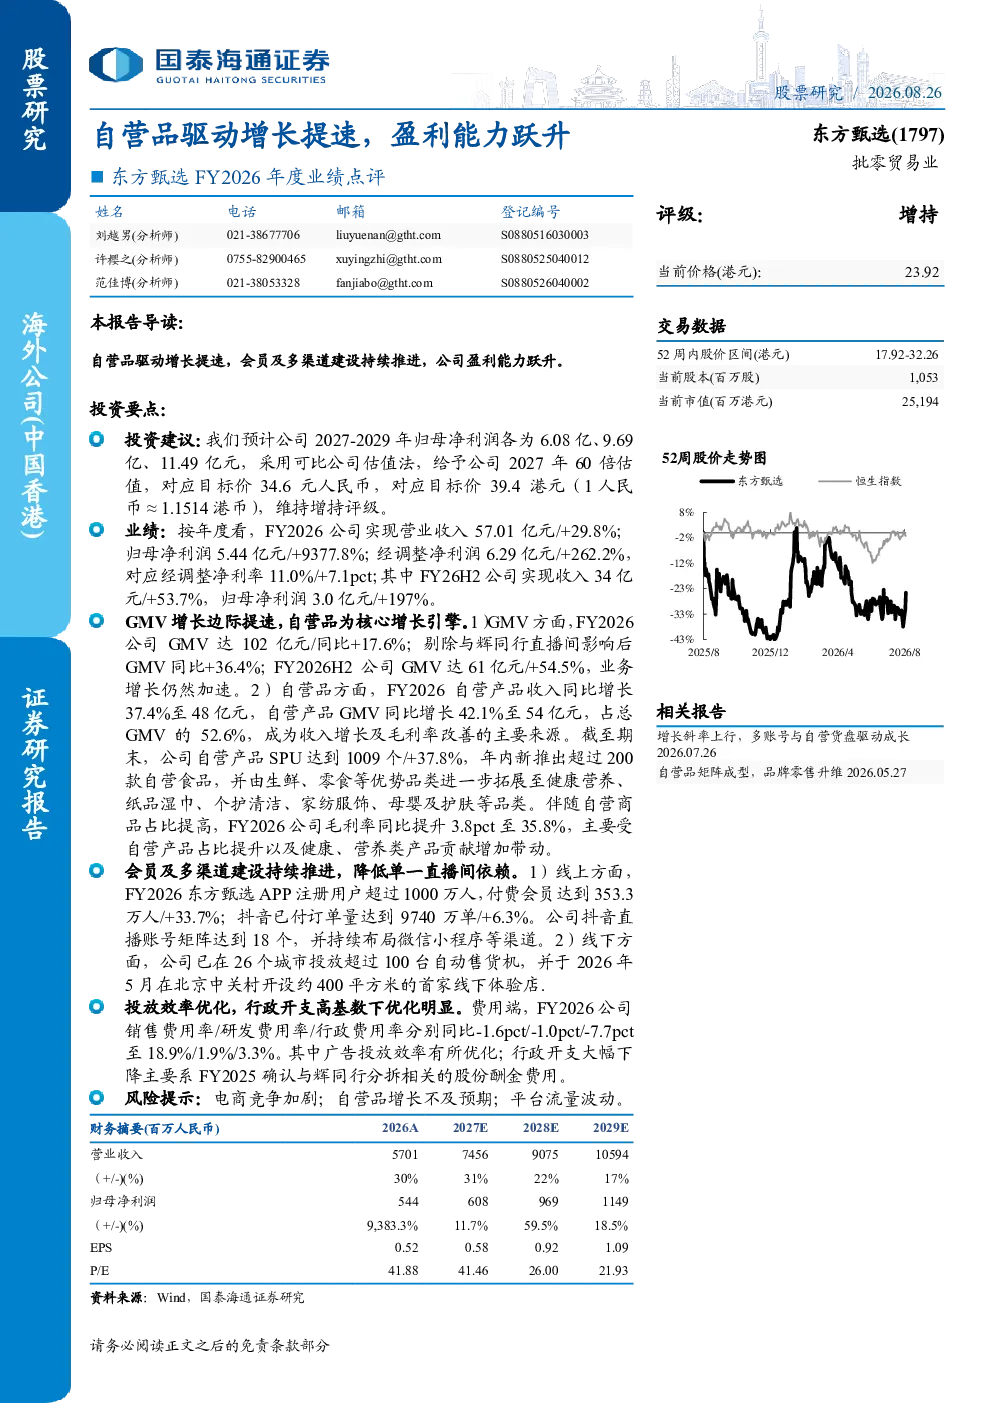
东方甄选业绩显著改善主要得益于自营产品的快速增长,自营品成为收入增长和毛利率提升的核心动力。FY2026自营产品收入同比增长37.4%至48亿元,GMV同比增长42.1%至54亿元,占总GMV的52.6%。自营品的快速发展不仅提升了公司整体收入规模,也改善了产品毛利率水平,成为公司业绩增长的关键因素。
电商行业发展趋势如何?
电商行业正经历多渠道融合与精细化运营的发展阶段。头部平台竞争加剧,促使企业加速布局会员体系、私域流量和线下渠道,以提升用户粘性和市场渗透率。东方甄选通过APP、抖音等多渠道建设,降低对单一直播间的依赖,正是这一趋势的体现。同时,自营品战略的深化也反映了电商企业从单纯渠道商向品牌商和供应链服务商转型的趋势。
研报重点分析了东方甄选的哪些方面?
研报重点分析了东方甄选的自营品增长、会员及多渠道建设、盈利能力提升三个核心方面。自营品方面,报告详细拆解了其收入、GMV及毛利率表现;会员和多渠道方面,展示了APP用户、付费会员及抖音订单量数据;盈利能力方面,经调整净利率提升至11.0%,费用端优化显著。这些分析共同构成了对东方甄选当前发展阶段的全面评估。
当前电商市场竞争状况如何?
当前电商市场竞争呈现头部集中与下沉市场并存的格局。平台流量红利见顶,竞争从流量争夺转向用户留存和品牌建设。东方甄选通过自营品差异化竞争、多渠道协同运营和会员体系构建,形成了独特的竞争优势。但行业整体仍面临流量成本上升、用户增长放缓等挑战,头部企业需持续创新以维持增长动力。
研报提示的主要风险有哪些?
研报提示的主要风险包括电商竞争加剧、自营品增长不及预期、平台流量波动三个方面。电商竞争加剧可能导致用户获取成本上升;自营品若无法持续创新和提升供应链效率,增长可能放缓;平台流量分配政策变化可能影响订单量。这些风险需持续关注,但研报认为东方甄选通过多渠道布局和品牌建设已具备一定抗风险能力。
你可能感兴趣
盈利能力持续改善,看好自营品品类+渠道扩容多重驱动
国信证券2026-08-23
收入增长逐季提速,AI赋能驱动智能跃升
信达证券2025-09-01
海外产能爬坡驱动收入增长提速,盈利能力季度环比改善
医药生物信达证券2025-09-08
2026年半年报点评制药端驱动增长,海外拓展提速,盈利能力稳步改善
国联民生证券2026-08-21
港股公司信息更新报告:盈利能力提升,可灵AI商业化提速,共同驱动增长
开源证券2025-03-27
东方甄选(01797.HK)2H26FY增长提速,自营品进入加速扩张期
国盛证券2026-08-24
药明康德2026H1快评 业绩大超预期 盈利能力大幅跃升 指引全面上调彰显增长韧性
未知机构2026-08-03
中报盈利翻倍增长,MTBE出口放量与产品组合优化驱动盈利跃升
国投证券(香港)2026-08-28
盈利能力显著提升,自营城市加盟收入增长亮眼
轻工制造山西证券2019-08-24
2024年三季报点评:业绩稳定高增,大单品转型驱动盈利能力提升
基础化工东吴证券2024-10-27