猜你想问
东方甄选的盈利能力如何改善?
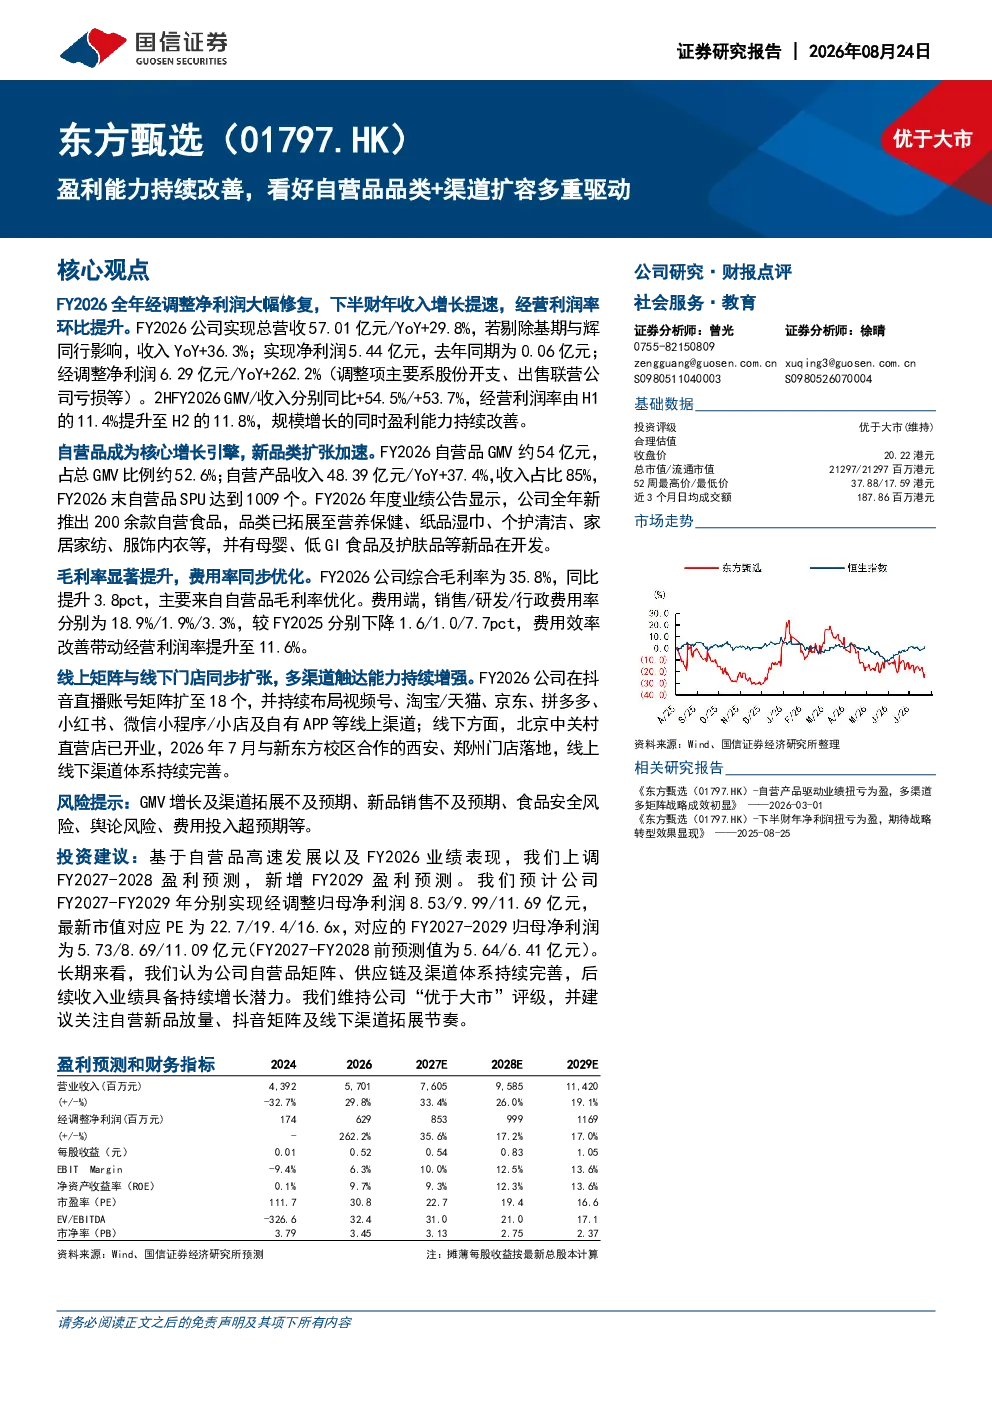
东方甄选的盈利能力持续改善,主要得益于自营品品类扩张和渠道扩容。FY2026业绩显示总营收57.01亿元(YoY+29.8%),净利润5.44亿元(YoY+262.2%),经调整净利润6.29亿元(YoY+262.2%)。自营品GMV约54亿元,收入48.39亿元(YoY+37.4%),SPU达到1009个,毛利率提升至35.8%。费用率同步优化,销售/研发/行政费用率分别下降1.6/1.0/7.7pct,经营利润率提升至11.6%。
自营品类如何驱动东方甄选增长?
自营品类是东方甄选的核心增长引擎,品类拓展至营养保健、纸品湿巾、个护清洁等多个领域。FY2026自营品GMV约54亿元,占总GMV约52.6%,收入48.39亿元(YoY+37.4%),SPU达到1009个。品类扩张带动收入和毛利率提升,同时供应链优化助力成本控制,为持续增长奠定基础。
东方甄选的渠道策略有何特点?
东方甄选的渠道策略呈现线上线下同步扩张的特点。线上,抖音直播账号矩阵扩至18个,全渠道GMV102亿元(YoY+17.6%),核心GMV同比增长36.4%。线下,在北京、西安、郑州开设门店,增强多渠道触达能力。这种多渠道布局有助于扩大用户覆盖,提升品牌影响力,并分散单一渠道风险。
当前电商行业有何发展趋势?
当前电商行业发展趋势呈现多元化渠道融合、自营品牌崛起和精细化运营的特点。直播电商持续火热,但竞争加剧促使平台寻求差异化竞争。自营品牌凭借供应链和用户粘性优势,成为重要增长点。同时,品牌注重内容价值和用户体验,通过精细化运营提升复购率,行业整体进入高质量发展阶段。
东方甄选面临哪些潜在风险?
东方甄选面临的主要风险包括市场竞争加剧、供应链管理挑战和流量成本上升。直播电商行业竞争激烈,头部效应明显,新进入者面临较大压力。自营品供应链需要持续优化以应对需求波动,确保品控和成本效率。此外,流量获取成本上升可能影响盈利能力,需要平衡用户增长与成本控制的关系。