猜你想问
东方甄选2H26FY增长提速的核心原因是什么?
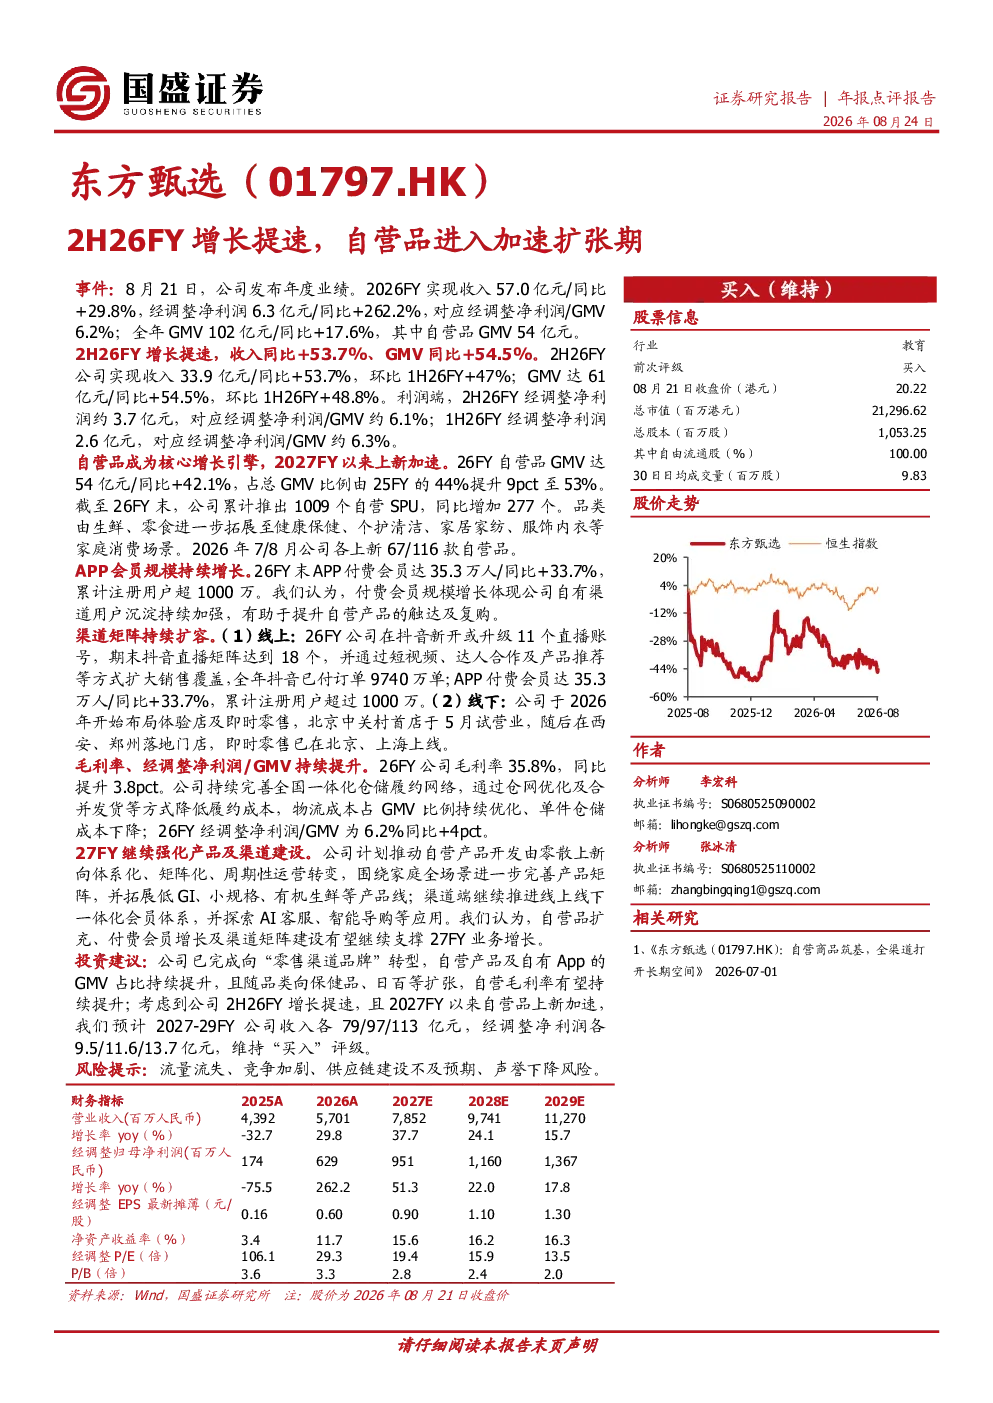
东方甄选2H26FY增长提速的核心原因是自营品成为核心增长引擎。2026FY自营品GMV达54亿元,同比+42.1%,占总GMV比例提升至53%。公司累计推出1009个自营SPU,品类拓展至健康保健、个护清洁等家庭消费场景。APP会员规模持续增长,26FY末达35.3万人,同比+33.7%,累计注册用户超1000万。渠道矩阵持续扩容,线上新增或升级11个抖音直播账号,全年抖音已付订单9740万单;线下布局体验店及即时零售,北京、西安、郑州落地门店,即时零售已在北京、上海上线。这些举措推动了公司整体收入同比+53.7%、GMV同比+54.5%的增长。
自营品对东方甄选的增长有何重要意义?
自营品对东方甄选的增长具有重要意义。2026FY自营品GMV达54亿元,同比+42.1%,占总GMV比例提升至53%,成为核心增长引擎。自营品不仅提升了GMV和收入,还推动了公司品类多元化,拓展至健康保健、个护清洁等家庭消费场景。通过自营品,东方甄选进一步扩大了APP会员规模,26FY末达35.3万人,同比+33.7%,累计注册用户超1000万。同时,自营品带动了渠道矩阵的持续扩容,包括线上抖音直播账号的升级和线下体验店、即时零售的布局,这些都有力支撑了公司整体业绩的增长。
东方甄选未来的行业发展趋势如何?
东方甄选未来的行业发展趋势显示,自营电商模式将持续深化,成为行业重要方向。东方甄选通过自营品实现GMV和收入的显著增长,证明该模式的有效性。未来,行业将更加注重供应链建设和品类多元化,以满足消费者日益增长的需求。东方甄选计划推动自营产品体系化运营,拓展低GI、小规格等产品线,进一步丰富产品矩阵。同时,渠道端将推进线上线下一体化会员体系,并探索AI客服等应用,提升用户体验和运营效率。这些举措将有助于东方甄选在竞争激烈的市场中保持领先地位。
研报对东方甄选的市场现状有何判断?
研报对东方甄选的市场现状判断显示,公司正处于快速扩张期,增长势头强劲。2026FY东方甄选收入同比+53.7%、GMV同比+54.5%,自营品成为核心增长引擎。公司通过自营品拓展品类,扩大会员规模,并持续优化线上线下渠道布局,展现出强大的市场竞争力。特别是自营品GMV占比提升至53%,以及APP会员规模的持续增长,表明东方甄选在用户和市场份额方面均取得显著进展。此外,公司毛利率、经调整净利润/GMV持续提升,进一步印证了其稳健的经营基本面。
研报提示东方甄选面临哪些风险?
研报提示东方甄选面临的主要风险包括流量流失、竞争加剧、供应链建设不及预期和声誉下降。流量流失是电商平台普遍面临的风险,可能导致用户和订单量下降。竞争加剧则要求东方甄选持续创新和优化产品与服务,以保持市场领先地位。供应链建设是自营电商的关键环节,若建设不及预期,可能影响产品供应和品质。此外,声誉下降也可能对用户信任和品牌价值造成负面影响。东方甄选需关注这些风险,并采取有效措施加以应对,以保障持续健康发展。