猜你想问
桐昆股份2026年半年报核心内容有哪些?
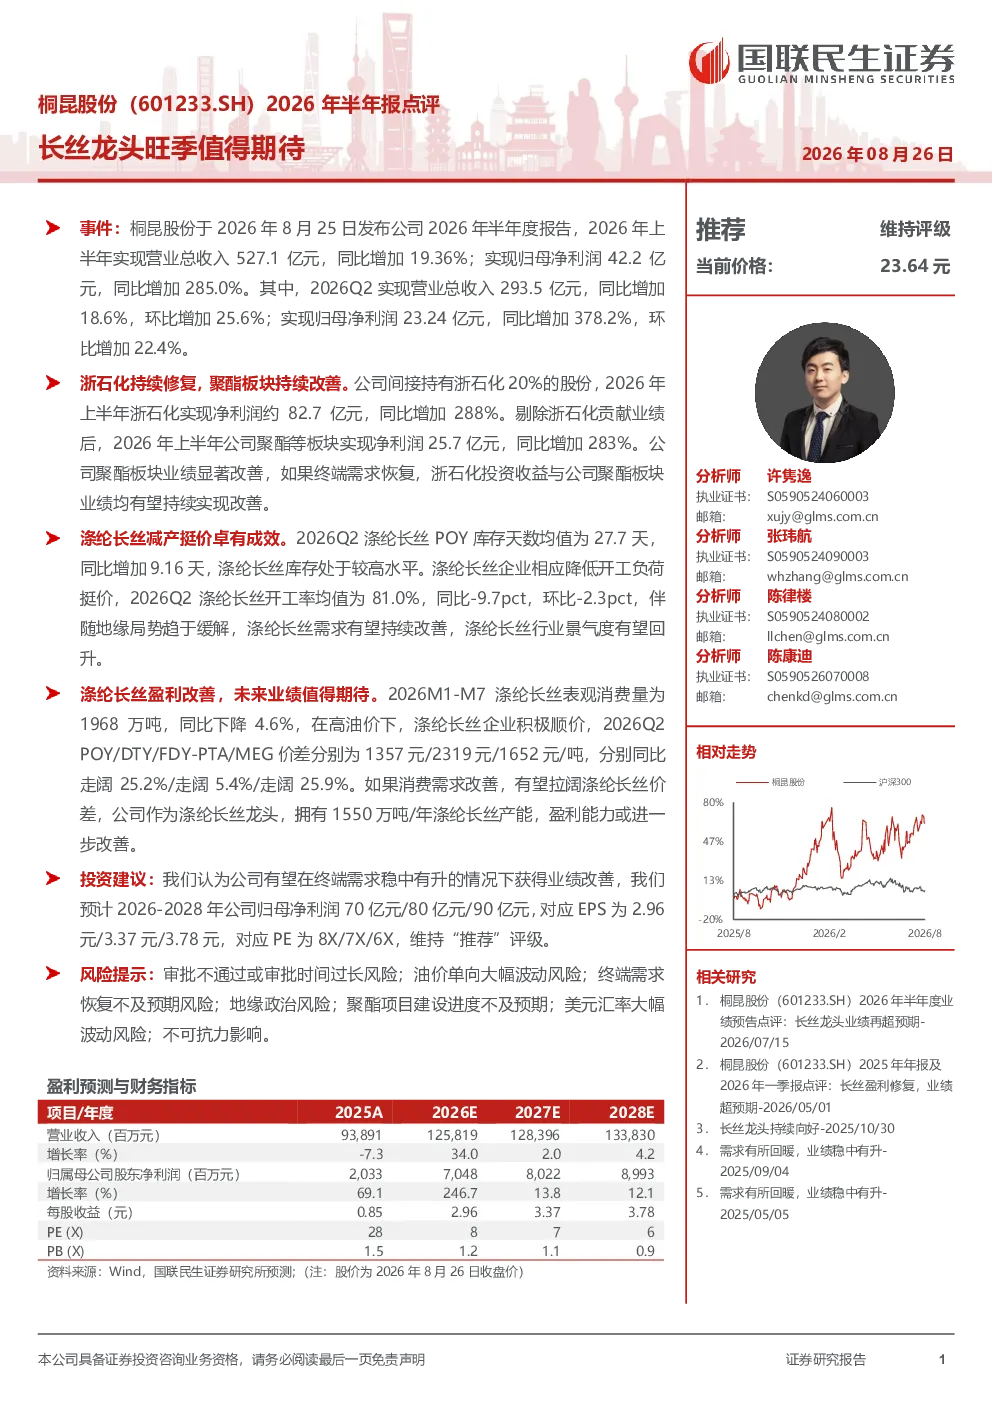
桐昆股份2026年半年度报告显示公司业绩显著改善。2026年上半年,公司实现营业总收入527.1亿元,同比增长19.36%;归母净利润42.2亿元,同比增长285.0%。其中,2026Q2营业总收入293.5亿元,同比增长18.6%,环比增加25.6%;归母净利润23.24亿元,同比增长378.2%,环比增加22.4%。浙石化持续修复,2026年上半年实现净利润约82.7亿元,同比增加288%,剔除浙石化贡献后,公司聚酯板块实现净利润25.7亿元,同比增加283%。
涤纶长丝行业发展趋势如何?
涤纶长丝减产挺价卓有成效,2026Q2涤纶长丝库存天数均值为27.7天,开工率均值为81.0%。涤纶长丝盈利改善,2026M1-M7涤纶长丝表观消费量同比下降4.6%,POY/DTY/FDY-PTA/MEG价差分别同比走阔25.2%/5.4%/25.9%。公司作为涤纶长丝龙头,拥有1550万吨/年涤纶长丝产能,盈利能力或进一步改善。
报告重点分析了哪些方面?
报告重点分析了公司业绩显著改善,2026年上半年营业总收入和归母净利润均实现同比增长。其中,浙石化贡献显著,剔除后聚酯板块净利润同比增加283%。涤纶长丝减产挺价效果明显,库存天数和开工率表现良好,POY/DTY/FDY-PTA/MEG价差同比走阔,公司产能优势突出,盈利能力有望提升。
当前涤纶长丝市场现状如何?
2026Q2涤纶长丝库存天数均值为27.7天,开工率均值为81.0%,减产挺价卓有成效。2026M1-M7涤纶长丝表观消费量同比下降4.6%,但POY/DTY/FDY-PTA/MEG价差分别同比走阔25.2%/5.4%/25.9%,显示行业盈利能力改善。公司作为涤纶长丝龙头,1550万吨/年产能优势明显,市场地位稳固。
研报提示了哪些风险?
研报提示的风险包括审批不通过或审批时间过长风险、油价单向大幅波动风险、终端需求恢复不及预期风险、地缘政治风险、聚酯项目建设进度不及预期、美元汇率大幅波动风险、不可抗力影响。这些风险可能对公司业绩和经营产生不利影响,需密切关注。