猜你想问
桐昆股份2026年中报主要业绩亮点是什么?
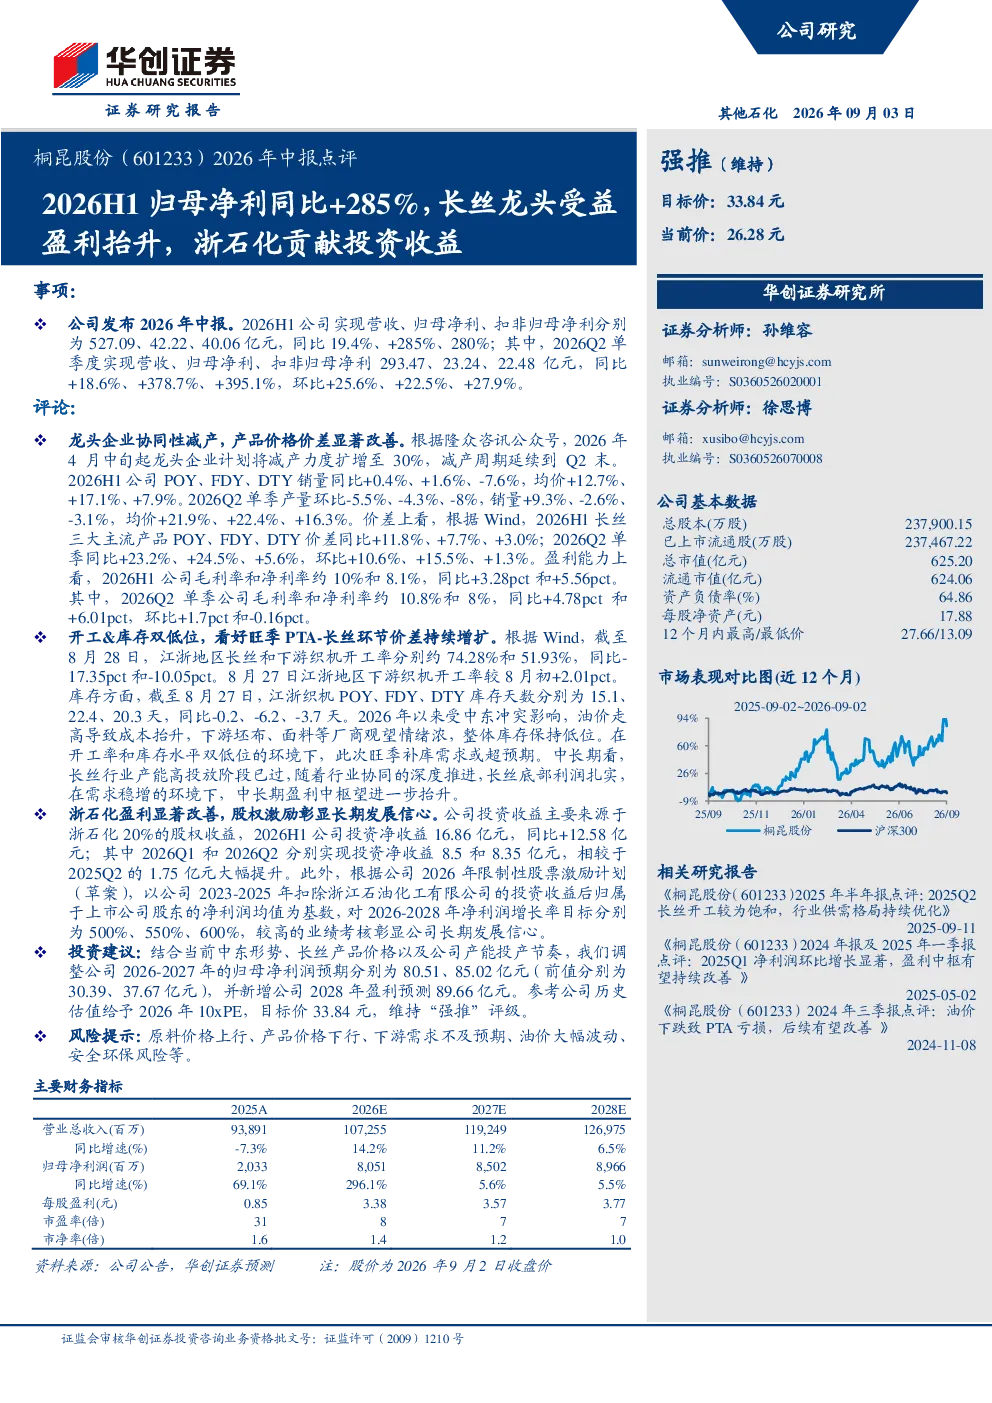
桐昆股份2026年中报显示,公司业绩显著提升。2026H1归母净利同比大幅增长285%,主要得益于龙头企业协同减产及产品价格价差改善。2026Q2单季度表现更为突出,归母净利同比激增378.7%。长丝产品销量保持稳定,均价普遍上涨,毛利率和净利率分别提升至10.8%和8%。这些数据表明公司经营状况持续改善,盈利能力增强。
长丝行业未来发展趋势如何?
长丝行业目前开工率和库存水平处于低位,旺季补库需求或超预期,行业盈利中枢有望进一步抬升。龙头企业协同减产及产品价格上涨将支撑行业整体利润水平。未来随着供需关系改善,行业景气度有望维持高位,为相关企业带来发展机遇。
报告对桐昆股份的分析重点是什么?
报告重点分析了桐昆股份业绩大幅增长的原因,包括龙头企业协同减产带来的行业利好,以及产品价格价差改善带来的利润提升。同时关注公司长丝产品销量稳定、均价上涨,毛利率和净利率提升等积极信号。此外,报告还分析了浙石化的投资收益贡献,以及公司对未来几年盈利的预期调整。
当前长丝行业市场状况如何?
当前长丝行业市场状况良好,行业开工率和库存水平处于低位,为旺季补库创造了有利条件。龙头企业协同减产有效控制了供应端压力,而产品价格上涨则提升了行业整体盈利能力。市场预期旺季补库需求将超预期,行业景气度有望进一步提升。
研报提示的主要风险有哪些?
研报提示的主要风险包括原料价格上行可能增加生产成本,产品价格下行可能压缩利润空间,下游需求不及预期可能影响销售,油价大幅波动可能影响相关企业成本,以及安全环保风险可能带来经营不确定性。这些风险需要投资者密切关注。
你可能感兴趣
新凤鸣(603225)2026年中报点评 2026H1归母净利同比+102.9%,看好旺季盈利中枢进一步抬升
华创证券2026-09-03
2026年中报点评2026H1归母净利同比+57.9%,氯化钾量价齐升带动公司业绩盈利高增
华创证券2026-08-31
桐昆股份2021年年报及2022年一季报点评:浙石化贡献增量,长丝市占率稳步提升
国泰君安证券2022-05-04
2021年报点评:21年扣非归母净利同比+81%至136.5亿,投资收益贡献显著,单箱费率同比增长3%
交通运输华创证券2022-03-30
半年报点评:浙石化贡献投资收益,涤纶长丝有待需求进一步回暖
基础化工西部证券2020-08-30
2020年三季报点评:浙石化投资收益增加,看好PTA~长丝盈利修复
基础化工国泰君安证券2020-11-01
【信达能源】桐昆股份:长丝需求改善和浙石化盈利回升显著提振23Q3业绩
信达证券2023-10-29
涤纶长丝景气度回升,浙石化贡献投资收益
基础化工山西证券2021-08-19
公司中报点评报告:业绩大幅增长,长丝景气回升及浙石化贡献收益
基础化工开源证券2021-08-19