猜你想问
这份研报的核心内容是什么?
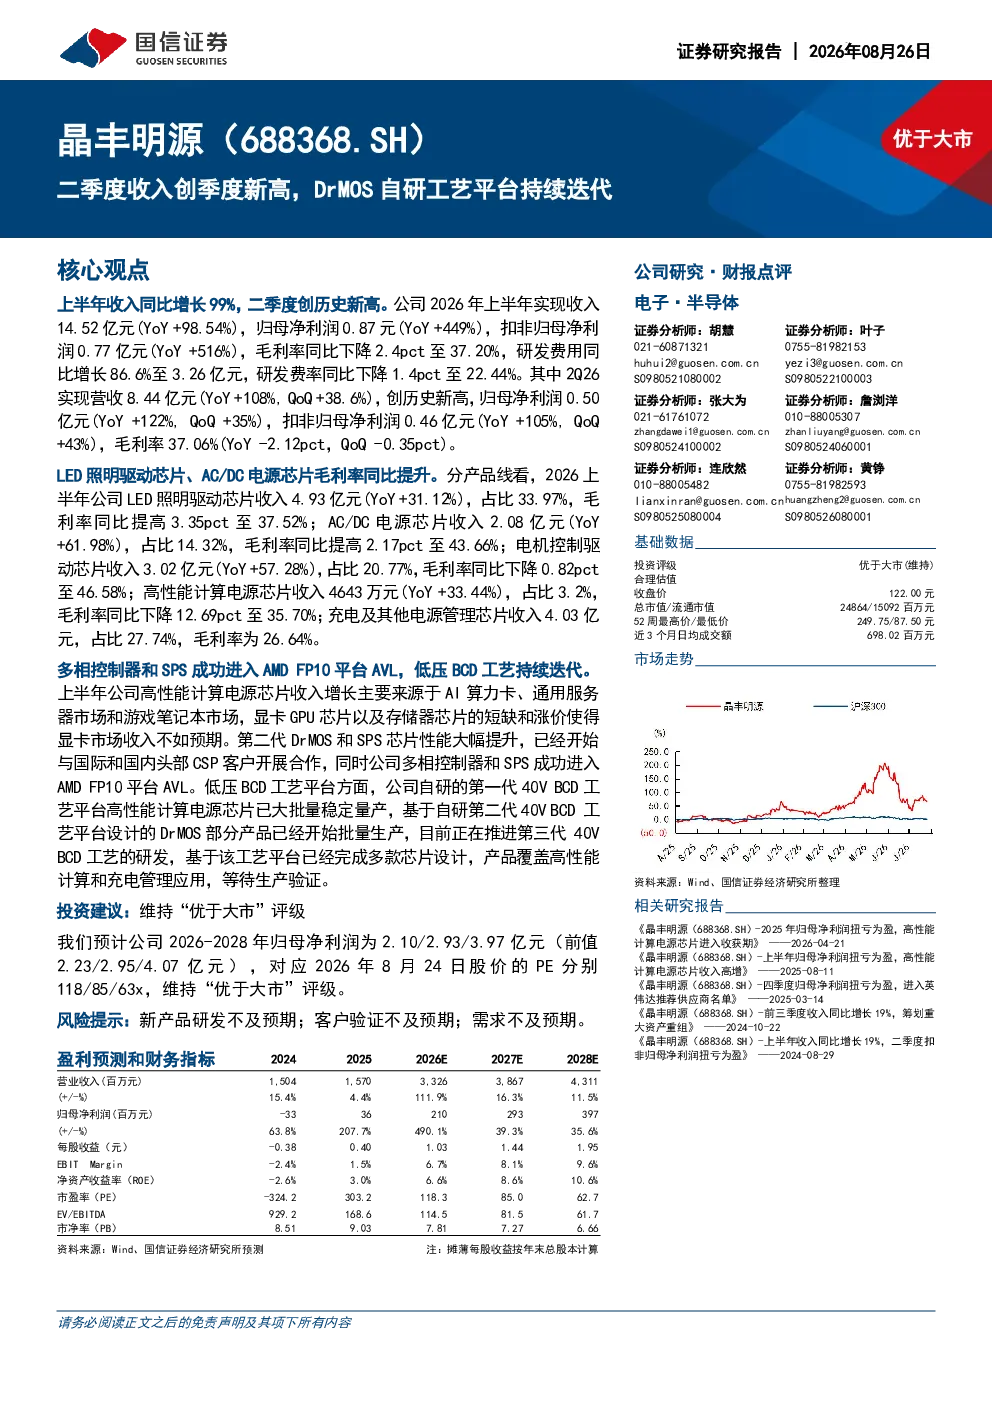
这份研报的核心内容是分析公司2026年上半年的业绩表现,特别是二季度收入创下历史新高,达到8.44亿元,同比增长108%。报告详细介绍了公司在LED照明驱动芯片、AC/DC电源芯片、电机控制驱动芯片、高性能计算电源芯片和充电及其他电源管理芯片等领域的收入和毛利率情况。此外,报告还重点介绍了公司自研的DrMOS工艺平台和低压BCD工艺平台的持续迭代进展,以及这些平台在产品量产和市场合作方面取得的成果。
当前电源芯片赛道的发展趋势如何?
当前电源芯片赛道的发展趋势主要体现在高性能、高效率和高集成度等方面。随着物联网、人工智能、数据中心等领域的快速发展,对电源芯片的需求持续增长。特别是DrMOS等自研工艺平台的迭代,能够显著提升芯片性能和能效,满足市场对更高功率密度和更优热性能的要求。同时,低压BCD工艺平台的研发和应用,也为公司在高性能计算电源芯片等领域提供了新的增长点。未来,电源芯片市场将继续向智能化、定制化和绿色化方向发展。
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的业绩表现,包括收入、净利润、毛利率等关键财务指标。报告详细拆解了各主要产品线的收入贡献和毛利率变化,突出了LED照明驱动芯片、AC/DC电源芯片毛利率的同比提升。同时,报告重点介绍了公司自研的DrMOS工艺平台和低压BCD工艺平台的迭代进展,包括第二代DrMOS和SPS芯片的性能提升、与头部CSP客户的合作情况,以及第一代和第二代40VBCD工艺平台的量产和研发进展。
当前电源芯片市场的现状如何?
当前电源芯片市场呈现快速增长态势,主要受下游应用领域需求驱动。随着5G、物联网、人工智能等技术的普及,对高性能、高效率电源芯片的需求持续提升。市场竞争激烈,头部企业通过技术创新和工艺迭代保持领先优势。公司自研的DrMOS工艺平台和低压BCD工艺平台在性能和成本控制方面表现突出,已开始批量生产并进入市场验证阶段。未来,电源芯片市场将继续向高集成度、智能化和绿色化方向发展,技术创新成为企业竞争的关键。
研报提示了哪些风险?
研报提示了三方面主要风险:一是新产品研发不及预期,公司自研的DrMOS和低压BCD工艺平台虽然进展顺利,但仍面临技术迭代和市场验证的挑战,若新产品性能或良率不达预期,可能影响公司业绩增长。二是客户验证不及预期,公司部分新产品已开始与头部CSP客户合作,但客户验证过程存在不确定性,若客户反馈不佳或订单落地不及预期,可能影响产品市场推广。三是需求不及预期,电源芯片市场受宏观经济和下游应用领域景气度影响较大,若市场需求波动或下游客户投资放缓,可能对公司业绩造成压力。