猜你想问
这家公司2026年上半年的收入和利润增长情况如何?
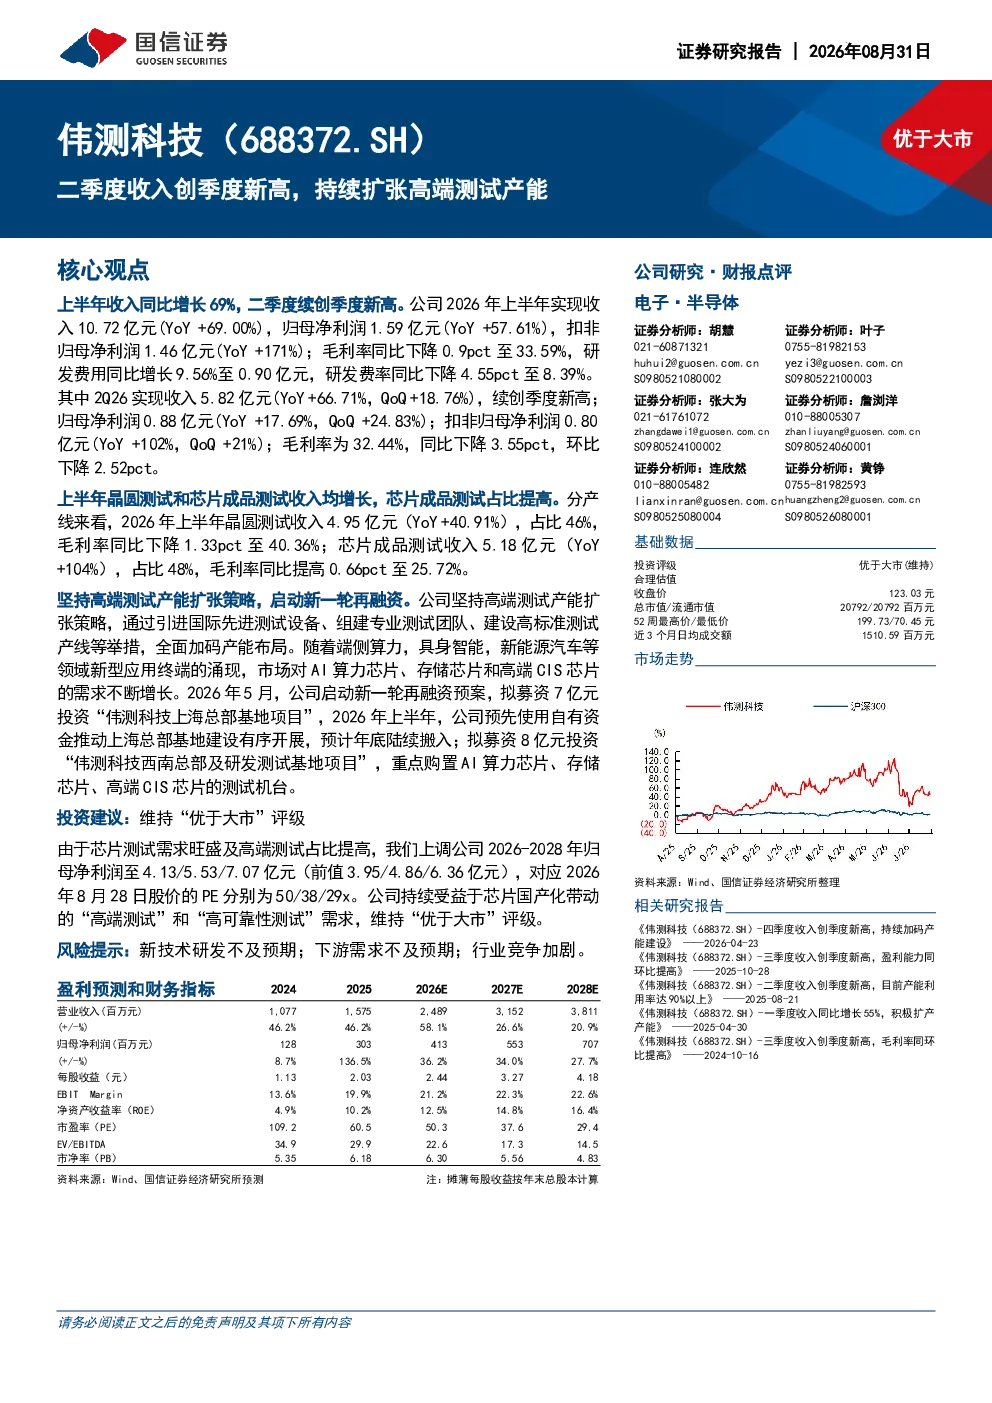
根据研报,伟测科技2026年上半年收入同比增长69%至10.72亿元,归母净利润同比增长57.61%至1.59亿元,扣非归母净利润同比增长171%。二季度收入续创季度新高,达到5.82亿元,同比增长66.71%,环比增长18.76%。这显示出公司业务强劲扩张态势。
高端测试行业的发展趋势是什么?
高端测试行业正受益于芯片国产化进程,需求持续旺盛。特别是高端测试和可靠性测试领域,随着国内芯片产业链的完善,对测试设备的要求不断提高,为相关企业带来广阔的市场空间。伟测科技作为行业领先者,将直接受益于这一趋势。
研报主要分析了哪些方面?
研报重点分析了伟测科技的财务表现、业务结构、盈利能力及未来投资计划。报告指出公司上半年收入和利润均实现高速增长,晶圆测试和芯片成品测试收入占比分别为46%和48%,研发投入持续增加,同时公司启动新一轮再融资预案,计划投资7亿元和8亿元用于上海和西南总部基地项目,显示其扩张决心。
当前高端测试市场的市场状况如何?
当前高端测试市场呈现供需两旺的态势。一方面,国内芯片制造业快速发展,对测试设备的需求持续提升;另一方面,国产替代趋势明显,国内企业在高端测试领域的技术和市场份额逐步提高。伟测科技作为国内高端测试领域的龙头企业,其业务增长与行业景气度高度相关。
研报提到了哪些风险因素?
研报提示了三个主要风险:一是新技术研发不及预期,可能导致产品竞争力下降;二是下游需求不及预期,可能影响公司订单和收入增长;三是行业竞争加剧,可能压缩公司利润空间。这些风险需要投资者密切关注。
你可能感兴趣
二季度收入创季度新高,目前产能利用率达90%以上
电子设备国信证券2025-08-21
二季度收入创季度新高,DrMOS自研工艺平台持续迭代
国信证券2026-08-25
四季度收入创季度新高,持续加码产能建设
国信证券2026-04-23
季报点评:2024Q2门店持续扩张,收入利润创季度新高
国盛证券2024-08-11
疫情之年收入利润创历史新高,摄像头模组产能持续扩张
国盛证券2021-03-28
2022Q1收入5.4亿创历史单季新高,高端测试机收入确认提速
德邦证券2022-04-29
上半年收入同比增长79%,二季度互联类芯片收入创季度新高
国信证券2024-07-08
二季度收入创季度新高,毛利率环比回升
国信证券2024-09-10
二季度收入创季度新高,毛利率和利润承压
国信证券2026-08-27
二季度收入创季度新高,扣非归母净利润扭亏为盈
国信证券2026-08-28