猜你想问
纳芯微二季度业绩表现如何?
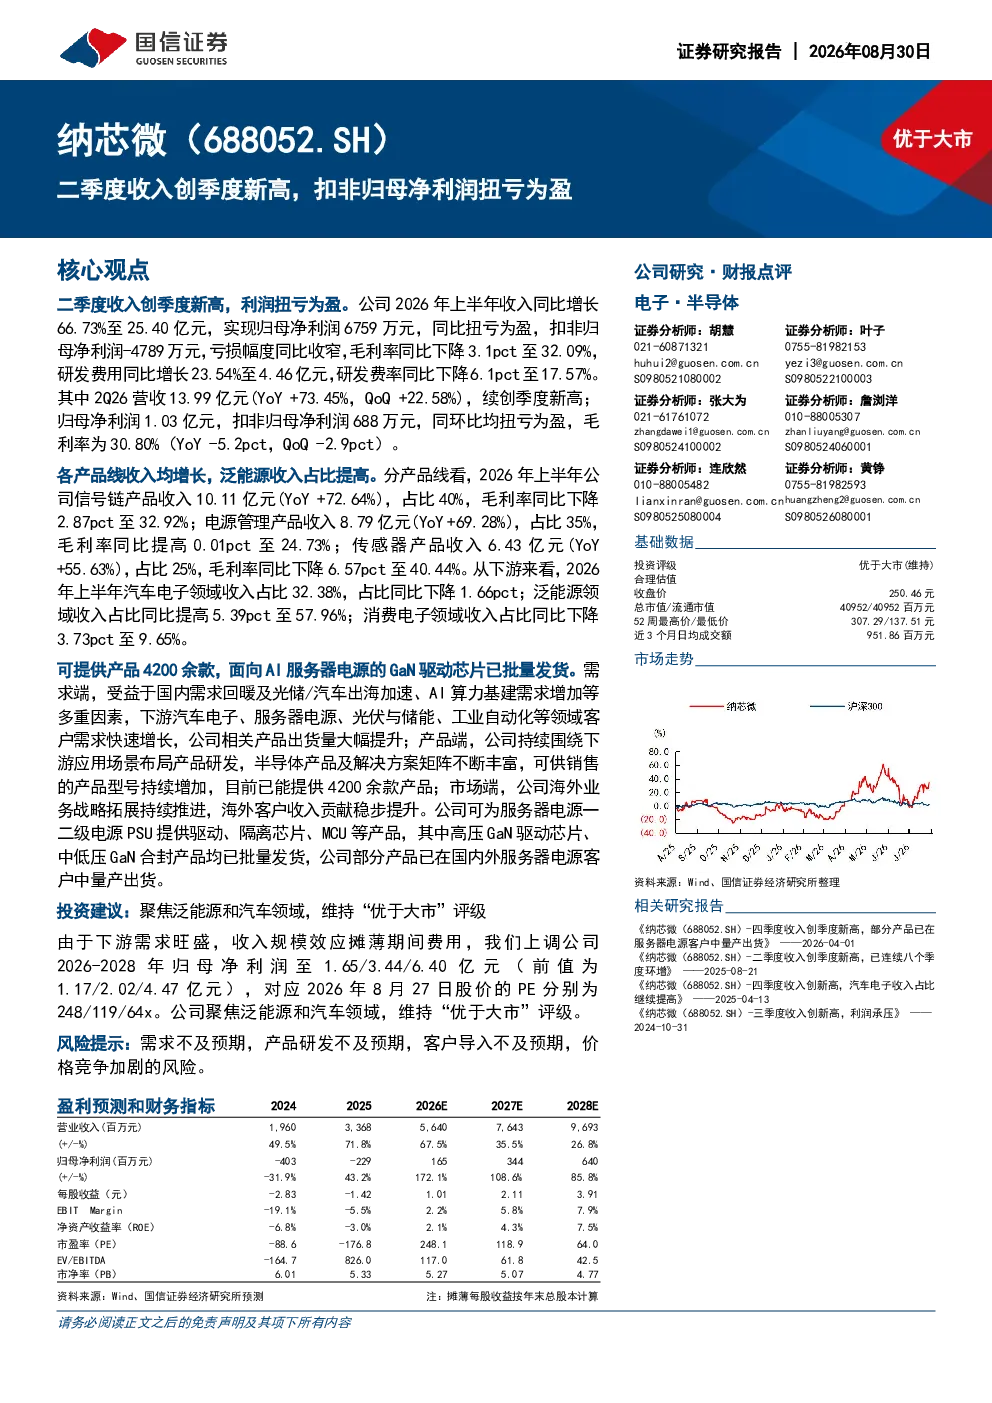
纳芯微二季度收入创季度新高,达到13.99亿元,同比增长73.45%,环比增长22.58%。扣非归母净利润扭亏为盈,达到688万元,实现同环比增长。公司2026年上半年整体收入同比增长66.73%至25.40亿元,归母净利润6759万元,同比扭亏为盈。这主要得益于各产品线收入的全面增长,特别是泛能源产品收入占比显著提高。毛利率方面,由于原材料成本上升等因素影响,同比下降3.1pct至32.09%。研发投入持续增加,费用同比增长23.54%至4.46亿元,但研发费率有所下降,至17.57%。各产品线中,信号链产品收入增长显著,电源管理产品毛利率略有提升,传感器产品收入增长稳健,但毛利率有所下降。公司产品线丰富,可提供4200余款产品,面向AI服务器电源的GaN驱动芯片已实现批量发货。
纳芯微未来发展趋势如何?
纳芯微未来发展趋势向好,公司聚焦泛能源和汽车电子领域,这两个领域收入占比合计超过90%。泛能源领域收入占比已达到57.96%,预计未来仍将保持较高增长速度。汽车电子领域虽然占比有所下降,但仍是公司重要收入来源。公司产品线丰富,覆盖信号链、电源管理、传感器等多个领域,能够满足不同下游客户的需求。公司持续加大研发投入,已推出面向AI服务器电源的GaN驱动芯片,并实现批量发货,显示其在高性能电源领域的竞争力。此外,公司可提供产品4200余款,技术实力雄厚,未来发展潜力较大。
纳芯微报告重点分析了哪些方面?
纳芯微报告重点分析了公司二季度及上半年的业绩表现,各产品线收入增长情况,毛利率变化,研发投入及费用率,下游领域收入占比变化,以及未来发展战略。报告显示,公司二季度收入和利润均实现显著增长,扣非归母净利润扭亏为盈。各产品线收入均实现同比增长,其中信号链和电源管理产品表现突出。毛利率方面,受原材料成本上升等因素影响有所下降,但公司通过优化产品结构和技术升级,努力提升盈利能力。报告还分析了公司下游领域收入占比变化,显示泛能源领域占比持续提高,汽车电子领域仍是重要收入来源。公司未来将聚焦泛能源和汽车领域,加大研发投入,提升产品竞争力。
当前电源管理市场现状如何?
当前电源管理市场呈现多元化发展趋势,随着新能源汽车、数据中心、AI服务器等领域的快速发展,对高性能、高效率电源的需求持续增长。市场竞争激烈,国内外厂商众多,产品技术迭代迅速。纳芯微作为国内电源管理领域的领先企业,产品线覆盖信号链、电源管理、传感器等多个领域,技术实力雄厚。公司二季度及上半年业绩表现亮眼,收入和利润均实现显著增长,扣非归母净利润扭亏为盈,显示其在市场竞争中具备优势。公司持续加大研发投入,推出面向AI服务器电源的GaN驱动芯片,并实现批量发货,进一步提升了产品竞争力。未来,公司将继续聚焦泛能源和汽车领域,加大市场拓展力度。
纳芯微报告提示了哪些风险?
纳芯微报告提示了以下几方面风险:首先,市场需求不及预期可能导致公司收入增长放缓。其次,产品研发不及预期可能影响公司技术领先优势。再次,客户导入不及预期可能导致公司新业务拓展受阻。此外,电源管理行业竞争激烈,价格竞争加剧可能影响公司盈利能力。公司需要密切关注市场变化,加强产品研发,提升产品竞争力,同时积极拓展新客户,降低经营风险。