猜你想问
这份研报的核心内容是什么?
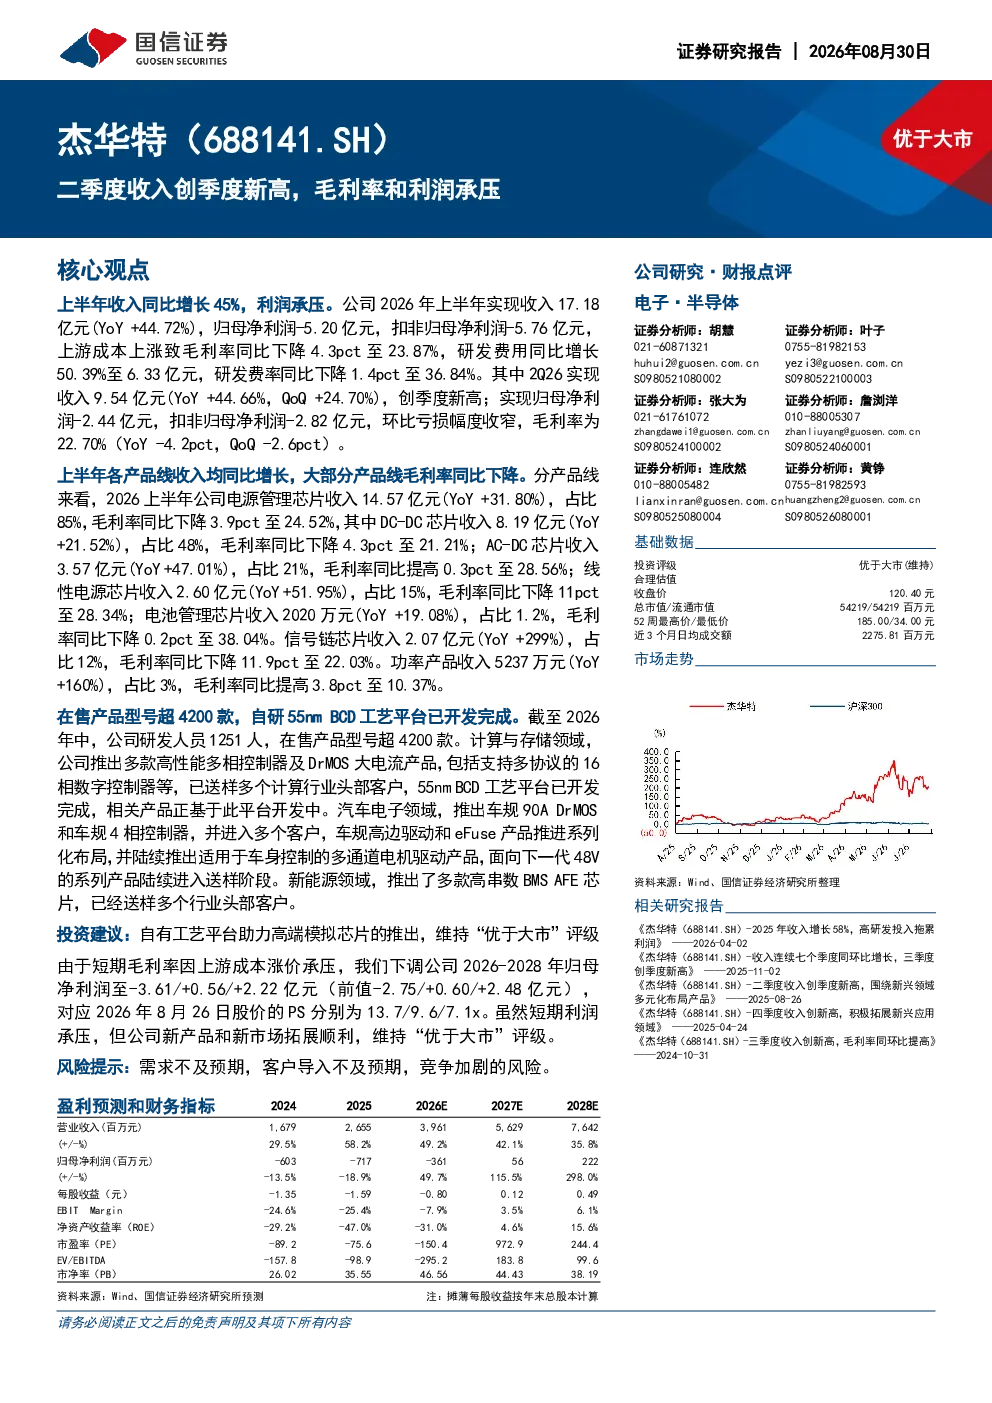
这份研报分析了公司2026年上半年的业绩表现。公司上半年实现收入17.18亿元,同比增长45%,但归母净利润为-5.20亿元,扣非归母净利润为-5.76亿元。毛利率同比下降4.3pct至23.87%,主要受上游成本上涨影响;研发费用同比增长50.39%至6.33亿元,研发费率同比下降1.4pct至36.84%。二季度收入9.54亿元,创季度新高,但归母净利润为-2.44亿元,环比亏损幅度收窄,毛利率为22.70%
当前电源管理芯片行业的发展趋势如何?
当前电源管理芯片行业正经历快速发展,特别是在新能源汽车、消费电子和数据中心等领域需求旺盛。技术方面,电源芯片正朝着高集成度、高效率、小尺寸方向发展,55nmBCD工艺平台的应用成为趋势。同时,汽车电子和新能源领域的需求增长显著,车规级芯片和电池管理芯片市场潜力巨大。然而,上游原材料成本波动和市场竞争加剧是行业面临的主要挑战
研报重点分析了哪些方面?
研报重点分析了公司产品线的表现和未来市场拓展方向。产品线方面,电源管理芯片仍是主要收入来源,但毛利率有所下降;信号链芯片收入增长迅猛,但毛利率较低。公司在新产品研发上投入加大,推出了多款高性能多相控制器、车规级芯片和新能源领域的高串数BMSAFE芯片,并在计算与存储、汽车电子和新能源领域积极拓展市场
根据研报,当前市场现状如何?
根据研报,公司短期面临毛利率承压的挑战,主要由于上游成本上涨导致毛利率下降4.3pct至23.87%。尽管如此,公司二季度收入创季度新高,显示市场需求仍具韧性。产品线方面,电源管理芯片收入占比85%,但其他芯片类型如信号链和功率产品增长迅速,多元化发展有助于降低风险。公司新产品和新市场拓展顺利,长期发展潜力值得期待
研报提示了哪些风险?
研报提示了三方面主要风险:一是需求不及预期,电源管理芯片行业受宏观经济波动影响较大,若下游需求疲软可能影响公司业绩;二是客户导入不及预期,公司新产品和新市场拓展需要时间验证,若客户导入速度放缓将影响收入增长;三是竞争加剧风险,随着行业快速发展,新进入者和现有竞争对手的竞争可能加剧,对公司市场份额和利润率构成压力