猜你想问
东方电气2026年半年报主要业绩表现如何?
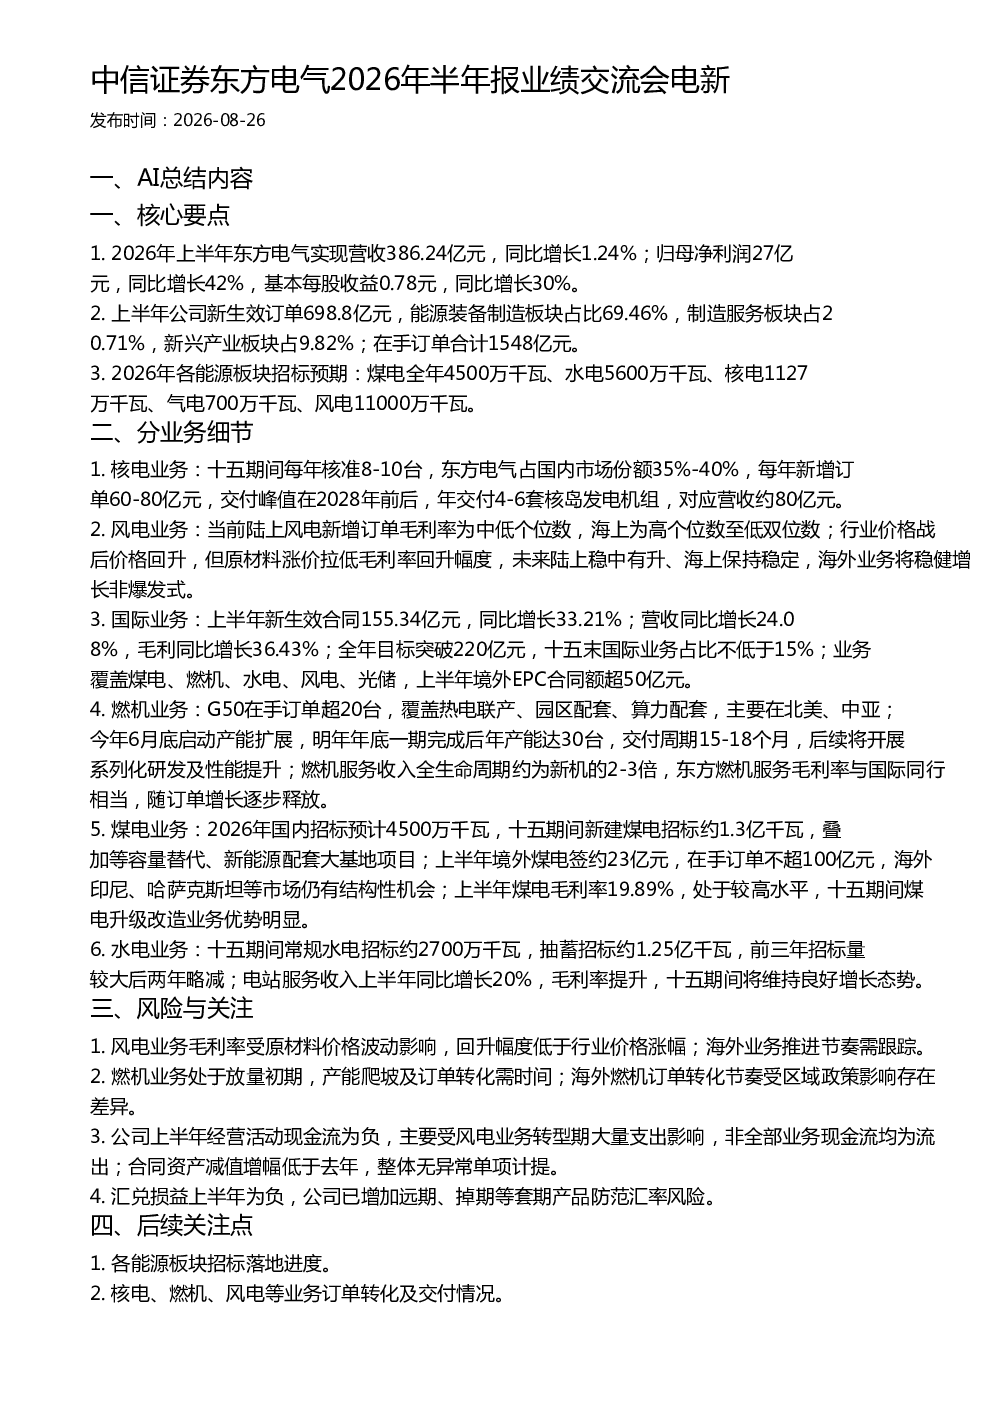
2026年上半年,东方电气实现营收386.24亿元,同比增长1.24%;归母净利润27亿元,同比增长42%。新生效订单698.8亿元,在手订单合计1548亿元。公司业绩增长主要得益于核电、风电、国际业务等板块的稳健发展,其中核电业务占国内市场份额35%-40%,每年新增订单60-80亿元。风电业务方面,陆上风电新增订单毛利率为中低个位数,海上风电为高个位数至低双位数,行业价格战后价格有所回升,但原材料涨价影响毛利率回升幅度。国际业务表现亮眼,上半年新生效合同155.34亿元,同比增长33.21%,营收同比增长24.08%,毛利同比增长36.43%
2026年能源行业各板块招标预期如何?
2026年能源行业各板块招标预期如下:煤电4500万千瓦,水电5600万千瓦,核电1127万千瓦,气电700万千瓦,风电11000万千瓦。十五期间,新建煤电招标约1.3亿千瓦,叠加等容量替代和新能源配套大基地项目;常规水电招标约2700万千瓦,抽蓄招标约1.25亿千瓦,前三年招标量较大后两年略减。这些招标预期为东方电气各业务板块提供了广阔的市场空间和发展机遇
东方电气各业务板块的具体发展情况如何?
东方电气各业务板块发展情况如下:核电业务占国内市场份额35%-40%,每年新增订单60-80亿元,交付峰值在2028年前后,年交付4-6套核岛发电机组,对应营收约80亿元。风电业务方面,陆上风电新增订单毛利率为中低个位数,海上风电为高个位数至低双位数,未来陆上稳中有升、海上保持稳定,海外业务将稳健增长非爆发式。国际业务上半年新生效合同155.34亿元,同比增长33.21%,全年目标突破220亿元,十五末国际业务占比不低于15%。燃机业务G50在手订单超20台,主要在北美、中亚,今年6月底启动产能扩展,明年年底一期完成后年产能达30台。煤电业务上半年境外签约23亿元,在手订单不超100亿元,海外印尼、哈萨克斯坦等市场仍有结构性机会,毛利率19.89%。水电业务电站服务收入上半年同比增长20%,毛利率提升,十五期间将维持良好增长态势
东方电气当前市场现状如何?
东方电气当前市场现状表现为业绩稳健增长,各业务板块发展均衡。公司2026年上半年营收386.24亿元,同比增长1.24%;归母净利润27亿元,同比增长42%。新生效订单698.8亿元,在手订单合计1548亿元。核电业务占国内市场份额35%-40%,每年新增订单60-80亿元。风电业务方面,陆上风电新增订单毛利率为中低个位数,海上风电为高个位数至低双位数,行业价格战后价格有所回升。国际业务表现亮眼,上半年新生效合同155.34亿元,同比增长33.21%。燃机业务G50在手订单超20台,主要在北美、中亚。煤电业务上半年境外签约23亿元,毛利率19.89%。公司整体市场竞争力较强,各业务板块均有较大发展潜力
东方电气研报提示的主要风险有哪些?
东方电气研报提示的主要风险包括:风电业务毛利率受原材料价格波动影响,回升幅度低于行业价格涨幅,海外业务推进节奏需跟踪;燃机业务处于放量初期,产能爬坡及订单转化需时间,海外燃机订单转化节奏受区域政策影响存在差异;公司上半年经营活动现金流为负,主要受风电业务转型期大量支出影响,合同资产减值增幅低于去年,整体无异常单项计提;汇兑损益上半年为负,公司已增加远期、掉期等套期产品防范汇率风险。这些风险需持续关注,但公司已采取相应措施应对潜在风险