猜你想问
珠海冠宇2026年半年报主要业绩数据有哪些?
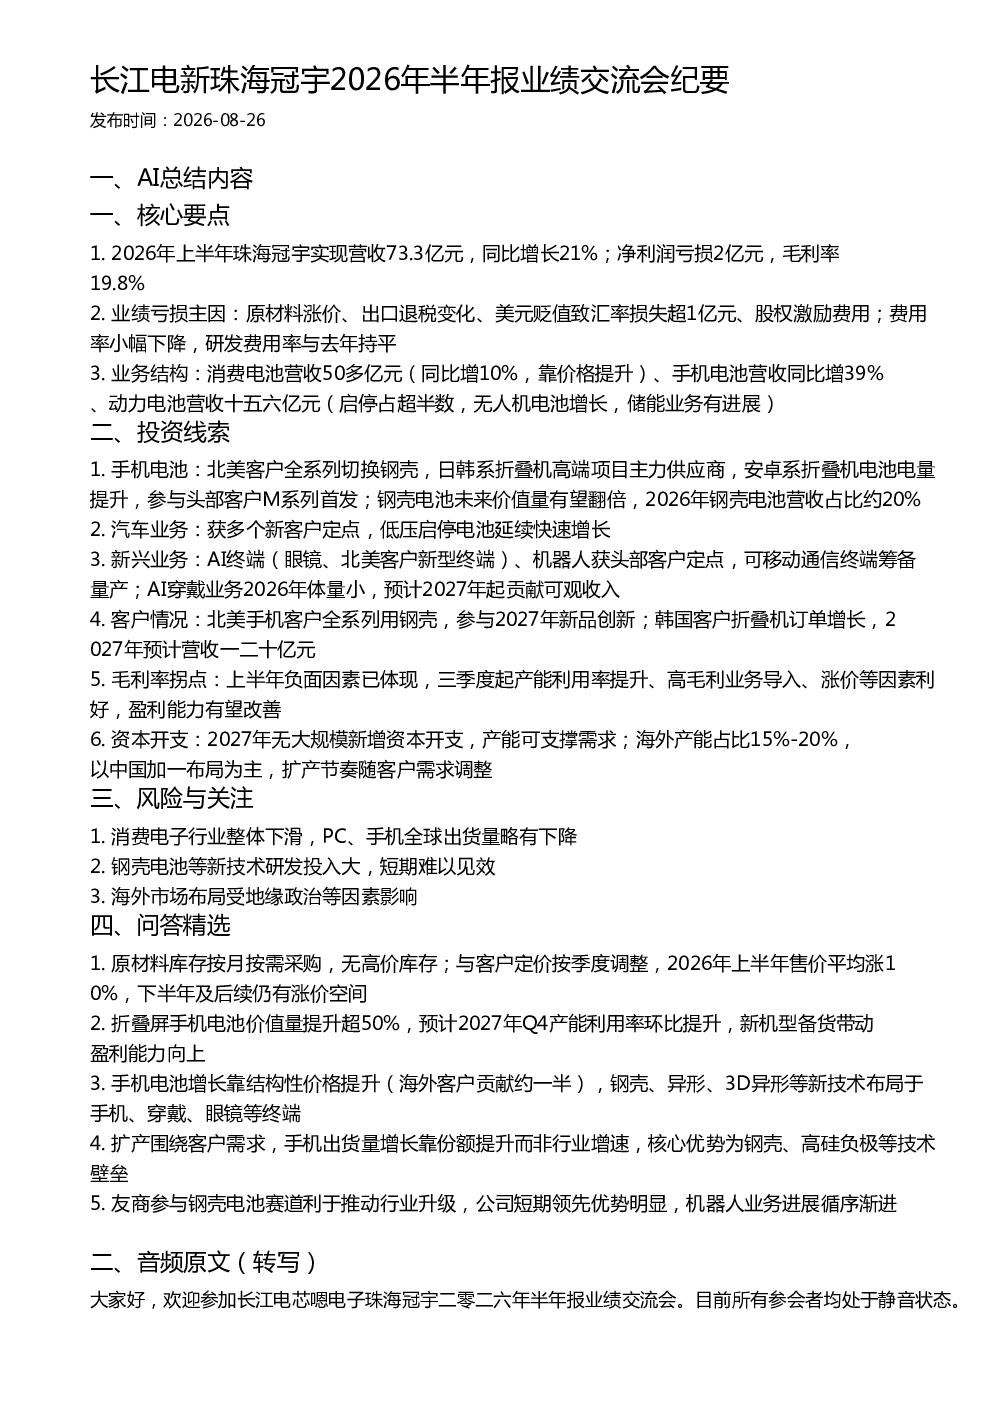
2026年上半年珠海冠宇实现营收73.3亿元,同比增长21%,净利润亏损2亿元,毛利率19.8%。消费电池营收50多亿元(同比增10%,靠价格提升)、手机电池营收同比增39%、动力电池营收十五六亿元(启停占超半数,无人机电池增长,储能业务有进展)。亏损主要因原材料涨价、出口退税变化、美元贬值致汇率损失超1亿元、股权激励费用。
珠海冠宇手机电池业务的投资机会在哪里?
手机电池业务增长主要靠结构性价格提升,海外客户贡献约一半。公司北美客户全系列切换钢壳,日韩系折叠机高端项目主力供应商,参与头部客户M系列首发。钢壳电池未来价值量有望翻倍,2026年钢壳电池营收占比约20%。折叠屏手机电池价值量提升超50%,预计2027年Q4产能利用率环比提升,新机型备货带动盈利能力向上。钢壳、异形、3D异形等新技术布局于手机、穿戴、眼镜等终端。
报告如何分析珠海冠宇的毛利率拐点?
上半年负面因素已体现,三季度起产能利用率提升、高毛利业务导入、涨价等因素利好,盈利能力有望改善。公司核心优势为钢壳、高硅负极等技术壁垒,友商参与钢壳电池赛道利于推动行业升级,公司短期领先优势明显。手机出货量增长靠份额提升而非行业增速,机器人业务进展循序渐进。
珠海冠宇未来营收结构会如何变化?
公司未来仍以消费电子为主,手机业务份额提升,动力电池占比维持在20%左右。AI终端(眼镜、北美客户新型终端)、机器人获头部客户定点,可移动通信终端筹备量产;AI穿戴业务2026年体量小,预计2027年起贡献可观收入。北美手机客户全系列用钢壳,参与2027年新品创新;韩国客户折叠机订单增长,2027年预计营收一二十亿元。
投资珠海冠宇需要关注哪些风险?
消费电子行业整体下滑,PC、手机全球出货量略有下降。钢壳电池等新技术研发投入大,短期难以见效。海外市场布局受地缘政治等因素影响。公司扩产围绕客户需求,手机出货量增长靠份额提升而非行业增速,市场增速放缓,但公司通过技术壁垒和客户优势实现份额提升。