猜你想问
同程旅行2026年中期业绩表现如何?
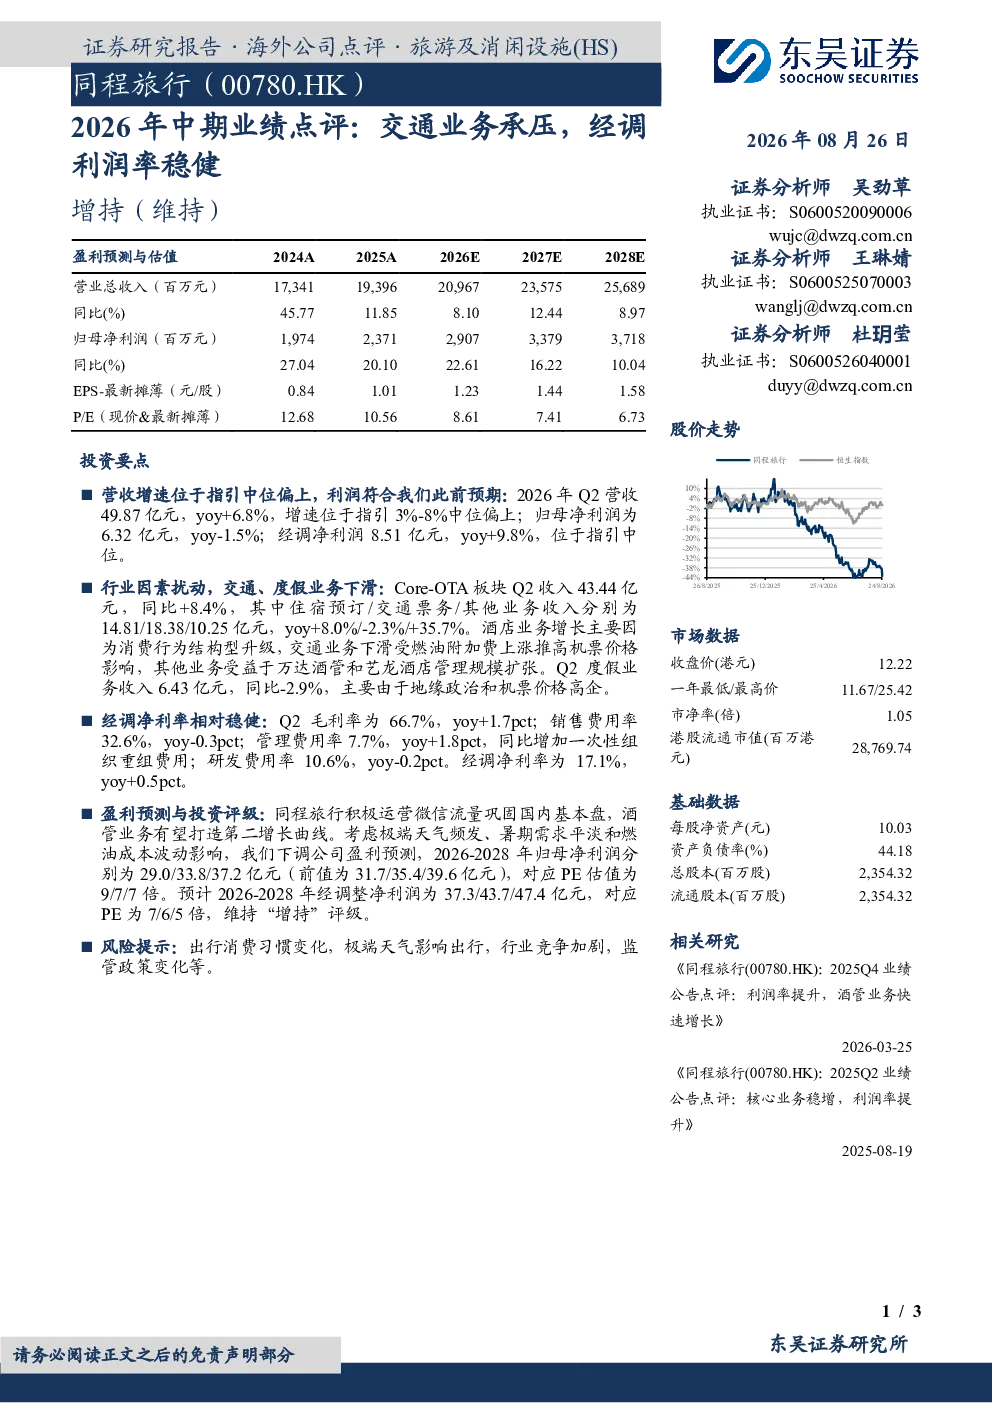
2026年Q2同程旅行营收49.87亿元,同比增长6.8%,符合指引中位偏上;归母净利润6.32亿元,同比下滑1.5%;经调净利润8.51亿元,同比增长9.8%,位于指引中位。交通业务收入18.38亿元,同比下滑2.3%,主要受燃油附加费上涨推高机票价格影响。经调净利率为17.1%,同比增长0.5个百分点。
交通行业2026年发展趋势如何?
交通业务受燃油附加费上涨影响明显,机票价格高企导致交通票务收入下滑。地缘政治因素也影响度假业务收入。行业整体面临成本上升和需求波动挑战,但经调利润率稳健,显示企业成本控制能力。
研报重点分析了同程旅行的哪些业务?
研报重点分析了Core-OTA板块,包括住宿预订、交通票务和其他业务收入情况。交通票务收入受燃油附加费上涨影响显著,而其他业务收入增长35.7%。度假业务收入下滑2.9%,主要由于地缘政治和机票价格高企。
当前交通行业市场现状如何?
交通行业市场现状表现为成本端压力增大,燃油附加费上涨推高机票价格,影响交通票务收入。同时,地缘政治和机票价格高企也抑制了度假业务需求。企业需应对成本上升和需求波动,保持经调利润率稳定。
研报提示了哪些投资风险?
研报提示的主要风险包括出行消费习惯变化、极端天气影响出行、行业竞争加剧和监管政策变化。出行消费习惯变化可能影响未来收入增长,极端天气和行业竞争加剧带来经营不确定性,监管政策变化可能影响业务模式。
你可能感兴趣
2026年中期业绩点评:上半年收入阶段性承压,业务结构优化提升盈利
国信证券2026-08-26
2022年年报点评:多因素致利润率承压,核心业务稳健增长
东吴证券2023-03-27
3季度业绩稳健;到店业务利润率短期承压
安信国际2023-11-30
1H25中期业绩点评业绩承压,利润率下行
国泰海通证券2025-08-20
公司点评:利润率和业绩承压,以销定投稳健发展
房地产国金证券2024-07-11
2026年一季报点评:整体表现稳健,自营业务略承压
信息技术东吴证券2026-04-25
快手(1024.HK)2026年中期业绩公告点评:短期主业增长或承压,关注可灵模型发布
国联民生证券2026-08-25
主品牌阶段性承压,多品牌高成长性——上美股份2026年中期业绩点评
国金证券2026-08-30
奥克斯电气(2580.HK)2026年中期业绩公告点评:外销拖累,短期承压
国联民生证券2026-09-03
销量短期承压,产品结构升级减缓利润下滑——青岛啤酒(600600)2026年中期业绩点评报告
万联证券2026-09-04