猜你想问
这份研报的核心内容是什么?
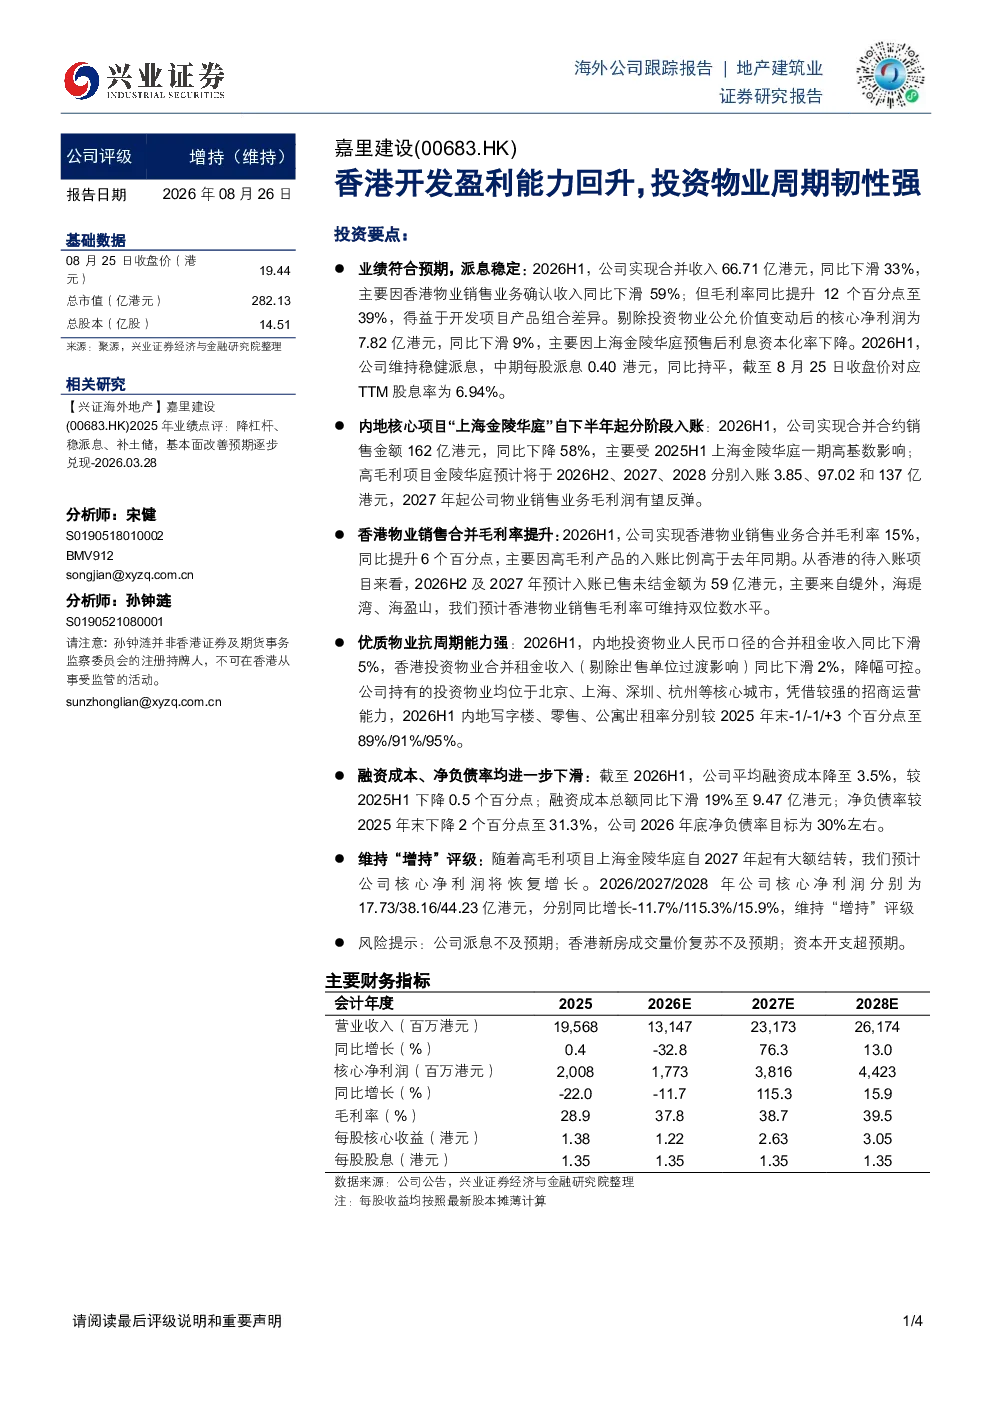
本报告分析香港开发盈利能力回升,关注投资物业周期韧性。2026H1公司合并收入66.71亿港元,同比下滑33%,主要因香港物业销售业务收入下滑59%;毛利率提升12个百分点至39%,得益于高毛利产品组合。剔除投资物业公允价值变动后的核心净利润为7.82亿港元,同比下滑9%,主要因上海金陵华庭预售后利息资本化率下降。公司维持稳健派息,中期每股派息0.40港元,同比持平,TTM股息率为6.94%
香港开发所属赛道/行业发展趋势如何?
香港开发所属房地产行业,本报告显示香港物业销售业务面临挑战,但高毛利产品比例提升推动毛利率改善。内地核心项目“上海金陵华庭”分阶段入账,预计2027年起物业销售业务毛利润有望反弹。香港物业销售合并毛利率提升至15%,预计2026H2及2027年已售未结金额为59亿港元,主要来自缇外、海瑅湾、海盈山,香港物业销售毛利率可维持双位数水平。内地投资物业租金收入同比下滑5%,香港投资物业租金收入同比下滑2%,降幅可控。内地写字楼、零售、公寓出租率分别较2025年末-1/-1/+3个百分点至89%/91%/95%
研报重点分析了哪些方向?
研报重点分析了香港开发的核心项目“上海金陵华庭”分阶段入账情况,预计2026H2、2027、2028年分别入账3.85、97.02和137亿港元,2027年起物业销售业务毛利润有望反弹。同时关注香港物业销售合并毛利率提升至15%,预计2026H2及2027年已售未结金额为59亿港元,主要来自缇外、海瑅湾、海盈山,香港物业销售毛利率可维持双位数水平。此外,报告分析了内地投资物业租金收入同比下滑5%,香港投资物业租金收入同比下滑2%,降幅可控。内地写字楼、零售、公寓出租率分别较2025年末-1/-1/+3个百分点至89%/91%/95%
当前市场现状如何判断?
当前市场现状显示香港开发业绩符合预期,派息稳定。2026H1合并收入66.71亿港元,同比下滑33%,主要因香港物业销售业务收入下滑59%;毛利率提升12个百分点至39%,得益于高毛利产品组合。剔除投资物业公允价值变动后的核心净利润为7.82亿港元,同比下滑9%,主要因上海金陵华庭预售后利息资本化率下降。公司维持稳健派息,中期每股派息0.40港元,同比持平,TTM股息率为6.94%。内地投资物业租金收入同比下滑5%,香港投资物业租金收入同比下滑2%,降幅可控。内地写字楼、零售、公寓出租率分别较2025年末-1/-1/+3个百分点至89%/91%/95%
研报提到了哪些风险提示?
研报提示了公司派息不及预期、香港新房成交量价复苏不及预期、资本开支超预期等风险。公司派息稳定,中期每股派息0.40港元,同比持平,TTM股息率为6.94%。但需关注派息不及预期的风险。香港新房成交量价复苏情况将影响公司业绩,若复苏不及预期,可能影响公司盈利能力。资本开支超预期也可能增加公司财务压力。此外,内地投资物业租金收入同比下滑5%,香港投资物业租金收入同比下滑2%,降幅可控,但需持续关注市场变化带来的风险