猜你想问
这份研报的核心内容是什么?
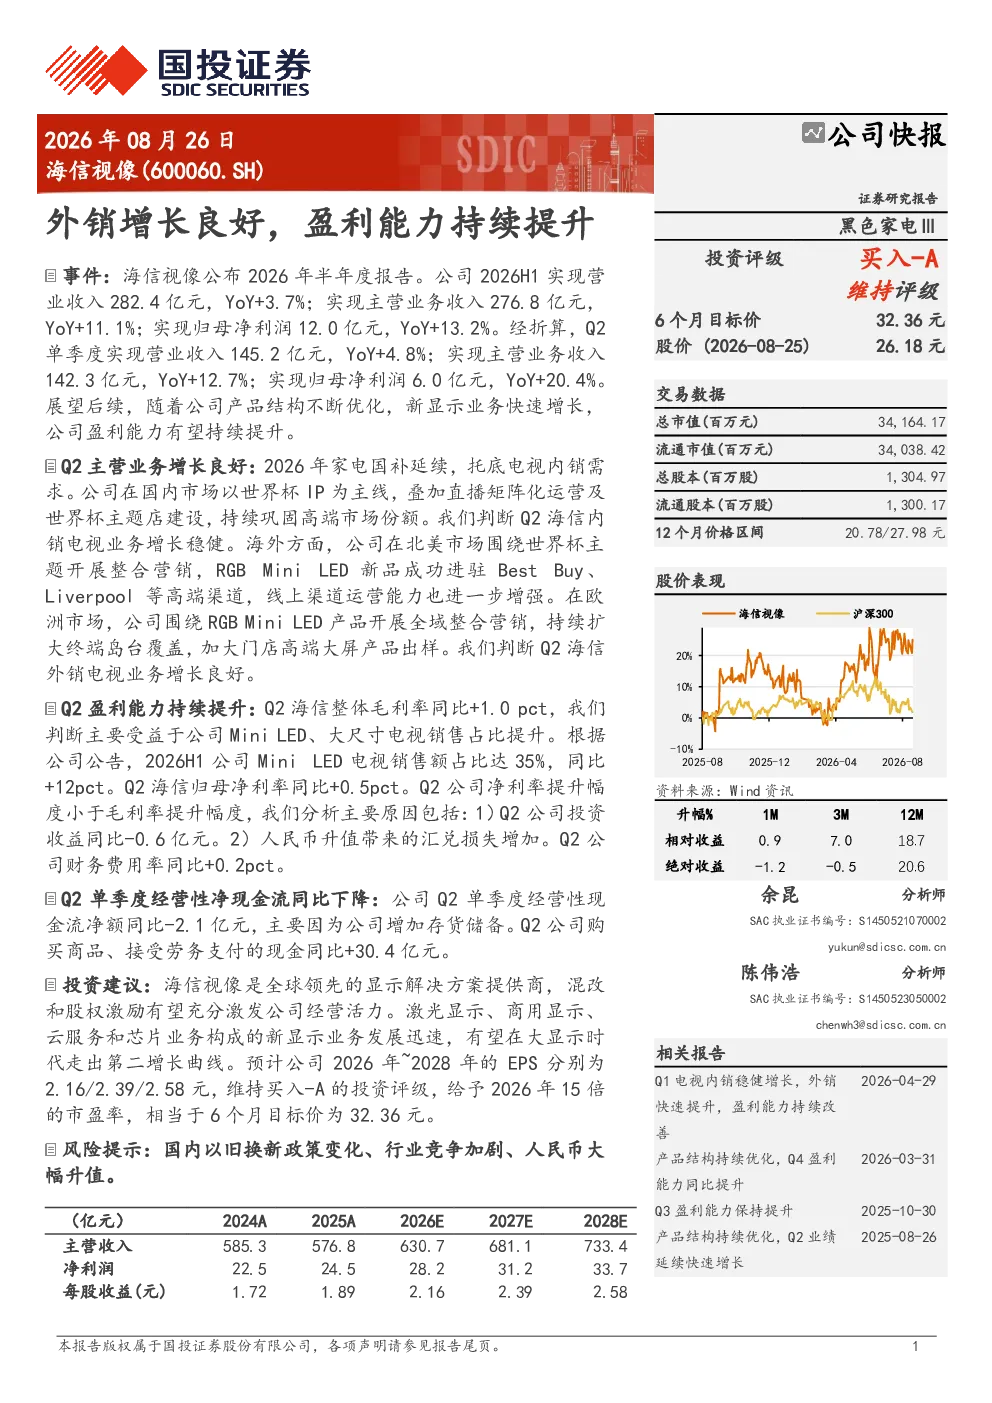
这份研报显示海信视像2026年半年度经营表现稳健,外销增长良好,盈利能力持续提升。2026H1实现营业收入282.4亿元(YoY+3.7%),主营业务收入276.8亿元(YoY+11.1%),归母净利润12.0亿元(YoY+13.2%)。Q2单季度营收145.2亿元(YoY+4.8%),主营业务收入142.3亿元(YoY+12.7%),归母净利润6.0亿元(YoY+20.4%)。Mini LED电视销售额占比达35%(YoY+12pct),推动整体毛利率同比+1.0pct。内销受益家电国补政策,外销在北美和欧洲市场均实现增长。
家电行业未来发展趋势如何?
家电行业未来发展趋势显示产品结构持续优化,新显示业务如激光显示、商用显示、云服务、芯片等快速发展,有望形成第二增长曲线。高端化、智能化、健康化是主要方向,Mini LED等高端技术逐步渗透市场。国补政策对内销有支撑作用,但需关注政策退坡影响。国际市场竞争激烈,需关注品牌建设和渠道布局。
研报重点分析了哪些方向?
研报重点分析了海信视像的业绩表现、内外销增长情况、盈利能力提升以及现金流状况。业绩方面,营收和利润均实现同比增长,Mini LED业务贡献显著。内销受益国补政策,外销在北美和欧洲市场表现良好。盈利能力提升主要得益于Mini LED占比提升,但净利率受投资收益下降及汇兑损失影响。存货储备增加导致Q2经营性现金流净额同比减少。
当前家电市场现状如何判断?
当前家电市场现状显示国内市场受益于国补政策,电视内销需求稳固,高端市场份额持续巩固。国际市场竞争激烈,海信视像在北美和欧洲市场通过高端渠道布局和整合营销推动外销增长。Mini LED等高端产品成为市场亮点,但行业整体面临价格战和渠道变革压力。企业需加快产品结构优化,拓展新业务增长点。
研报提示了哪些风险?
研报提示的主要风险包括国内以旧换新政策变化可能影响内销需求;行业竞争加剧导致利润空间受挤压;人民币大幅升值增加外销成本和汇兑损失。此外,存货储备增加可能带来资金压力,投资收益下降也影响整体盈利表现。企业需密切关注政策动向,加强成本控制和风险管理。