猜你想问
绿联科技最新报告核心内容是什么?
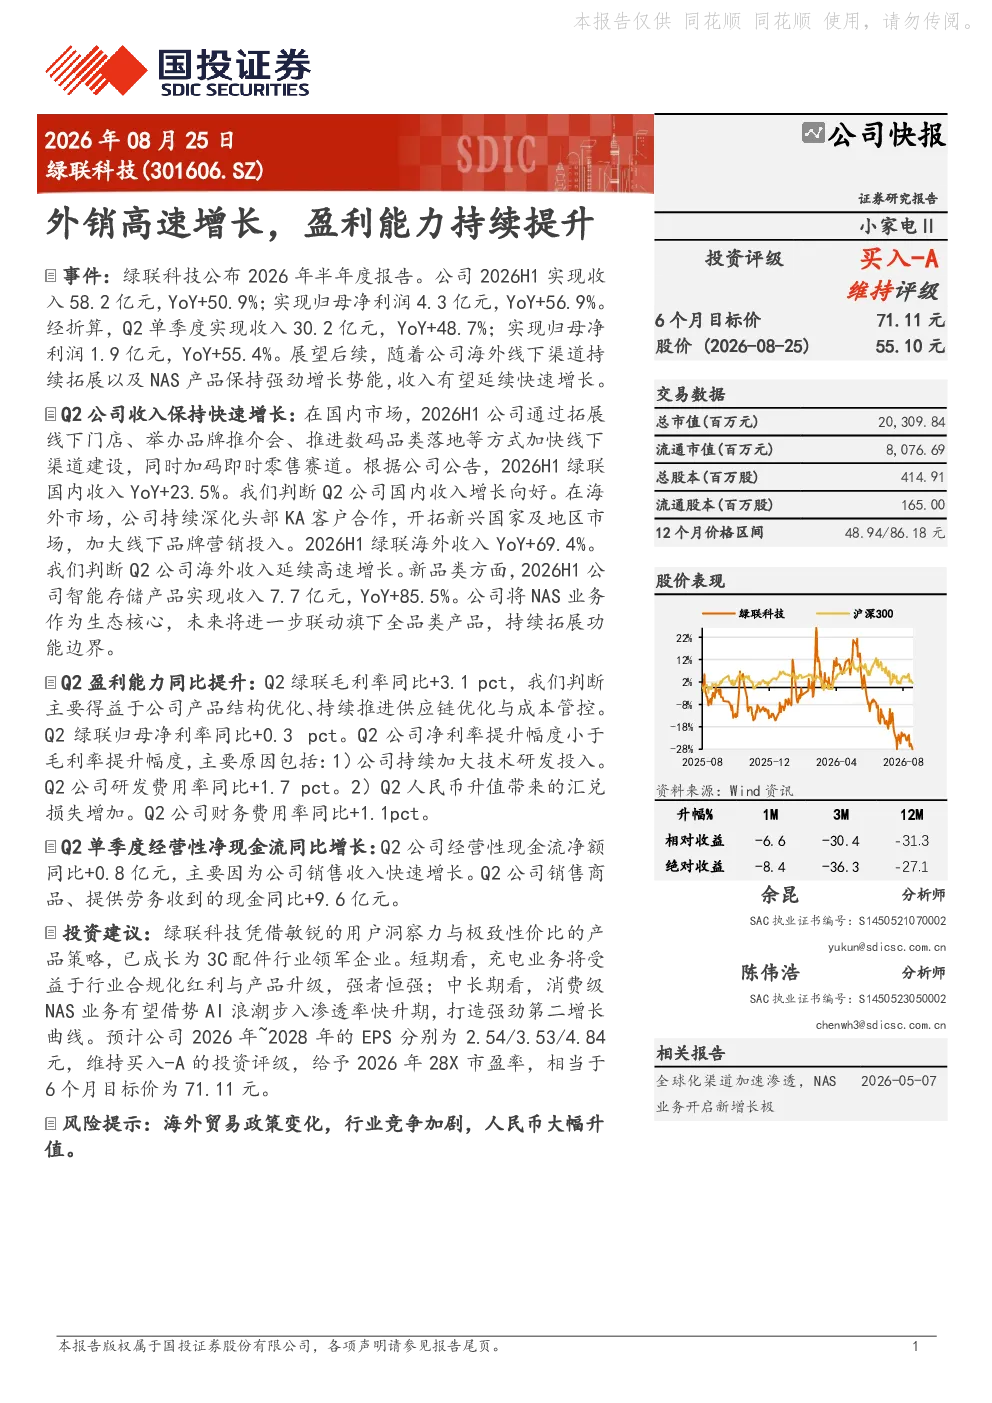
绿联科技2026年半年度报告显示,公司外销业务高速增长,盈利能力持续提升。国内市场通过拓展线下渠道和即时零售,收入同比增长23.5%;海外市场深化KA客户合作并开拓新兴市场,收入同比增长69.4%。智能存储产品收入同比增长85.5%,成为生态核心。
3C配件行业发展趋势如何?
绿联科技已成为3C配件行业领军企业,凭借用户洞察力和性价比策略。短期看,充电业务受益于行业合规化红利,强者恒强;中长期看,消费级NAS业务有望借势AI浪潮步入渗透率快升期,打造第二增长曲线。
报告重点分析了哪些方面?
报告重点分析了绿联科技国内外市场收入增长情况,特别是海外市场的高速增长和智能存储产品的核心地位。同时关注了盈利能力提升,包括毛利率和净利率的变化,以及现金流状况。
当前市场对绿联科技有何判断?
绿联科技凭借其外销业务的高速增长和盈利能力的持续提升,在3C配件行业展现出较强的竞争力。公司通过产品结构优化和供应链管理提升了盈利水平,同时积极拓展国内外市场,显示出稳健的发展态势。
研报提示了哪些风险?
研报提示的主要风险包括海外贸易政策变化可能带来的不确定性、行业竞争加剧对利润空间的挤压,以及人民币大幅升值可能影响公司财务表现。这些因素需要持续关注,以评估对绿联科技未来发展的潜在影响。
你可能感兴趣
公司2019年业绩快报点评:Q4业绩增长再提速,盈利能力提升将持续
医药生物长城证券2020-03-01
公司动态点评:盈利能力持续提升,业绩保持高速增长
农林牧渔长城证券2020-08-24
公司动态研究报告:储能微逆高速增长,盈利能力持续提升
华鑫证券2022-10-04
公司信息更新报告:盈利能力持续提升,汽车电子业务高速增长
电子设备开源证券2024-04-30
消费公司专题分析之半年报系列(5):路斯股份:盈利能力持续提升,外销仍是重头戏
安信证券2018-09-02
2023年三季报点评:外销拉动收入增长,盈利能力持续提升
家用电器国信证券2023-10-30
2024Q2盈利能力持续提升,空调品类和外销业务实现较快增长
家用电器太平洋证券2024-09-02
绿联科技(301606.SZ):业绩持续超预期,海外表现靓眼
国盛证券2026-08-25
外销稳健增长,盈利能力持续提升
国泰海通证券2026-04-03
外销增长良好,盈利能力持续提升
国投证券2026-08-26