猜你想问
这份研报的核心内容是什么?
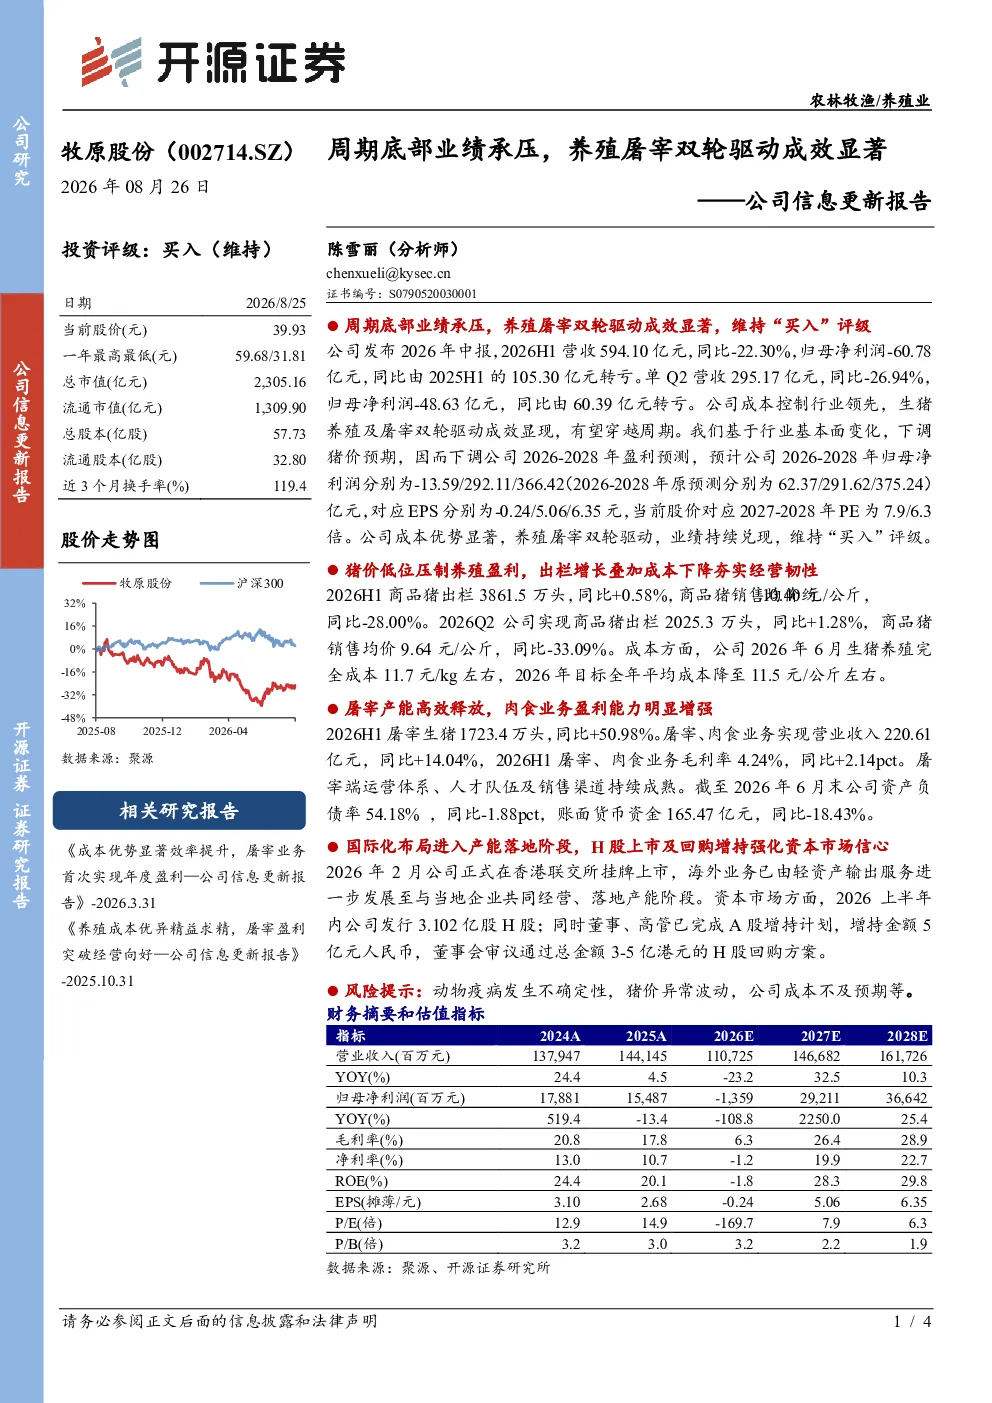
研报指出公司2026年中报显示业绩承压,但成本控制行业领先,生猪养殖及屠宰双轮驱动成效显著,有望穿越周期。基于行业基本面变化下调猪价预期,调整盈利预测,维持“买入”评级。报告强调猪价低位压制养殖盈利,但出栏增长叠加成本下降夯实经营韧性,同时屠宰产能高效释放,肉食业务盈利能力增强。
当前生猪养殖行业的发展趋势如何?
当前生猪养殖行业面临猪价低位压制的挑战,但行业龙头通过成本控制和产能扩张展现出穿越周期的韧性。报告显示,头部企业单头养殖成本下降,出栏量稳定增长,同时积极拓展屠宰和肉食业务,提升综合盈利能力。国际化布局和资本市场支持也为行业长期发展提供动力。
研报重点分析了哪些方面?
研报重点分析了公司成本控制能力、生猪养殖及屠宰业务的协同效应、运营体系和人才队伍的成熟度,以及国际化布局的进展。报告指出,公司通过精细化管理实现成本领先,屠宰业务毛利率提升,销售渠道持续完善,为未来盈利增长奠定基础。
当前生猪市场的现状如何判断?
当前生猪市场处于周期底部,猪价低迷对养殖盈利形成压力。但行业龙头企业凭借规模优势和成本控制能力,展现出较强的经营韧性。报告数据显示,公司商品猪销售均价同比下降,但出栏量保持稳定增长,同时屠宰业务规模快速扩张,为综合业绩提供支撑。
研报提到了哪些风险提示?
研报提示的主要风险包括动物疫病发生的不确定性,可能导致养殖环节遭受损失;猪价异常波动可能影响养殖盈利稳定性;公司成本控制若不及预期,将影响盈利表现。此外,市场竞争加剧和食品安全问题也可能带来潜在挑战。
你可能感兴趣
2025 年报点评:业绩因光伏周期短期承压,看好公司半导体、光伏双轮驱动
电气设备东吴证券2026-04-16
2024年1季报:周期底部业绩短期承压,新项目有序推进驱动成长
农林牧渔东兴证券2024-05-06
2023年年报点评:“双轮驱动”显成效,焦炭行业底部承压
国泰君安证券2024-03-20
重大事件快评:周期底部净利增速承压,养殖食品产能双扩张
农林牧渔国信证券2022-02-08
周期波动下盈利承压,薄膜+碳纤维双轮驱动蓄力未来
中邮证券2026-04-27
公司事件点评报告:行业周期底部承压,多产快销驱动逆势增长
农林牧渔华鑫证券2025-08-30
公司事件点评报告行业周期底部承压,多产快销驱动逆势增长
华鑫证券2025-08-29
农业2021年报、2022年一季报总结:养殖产业链业绩全面承压,底部配置价值凸显
农林牧渔华创证券2022-05-23
狄耐克三季报点评:Q3业绩短期承压,鸿蒙与脑机双轮驱动
上海证券2025-11-05
业绩短期承压,车载+手机双轮驱动打开盈利空间
长城证券2023-08-30