猜你想问
这份研报主要分析了哪些核心内容?
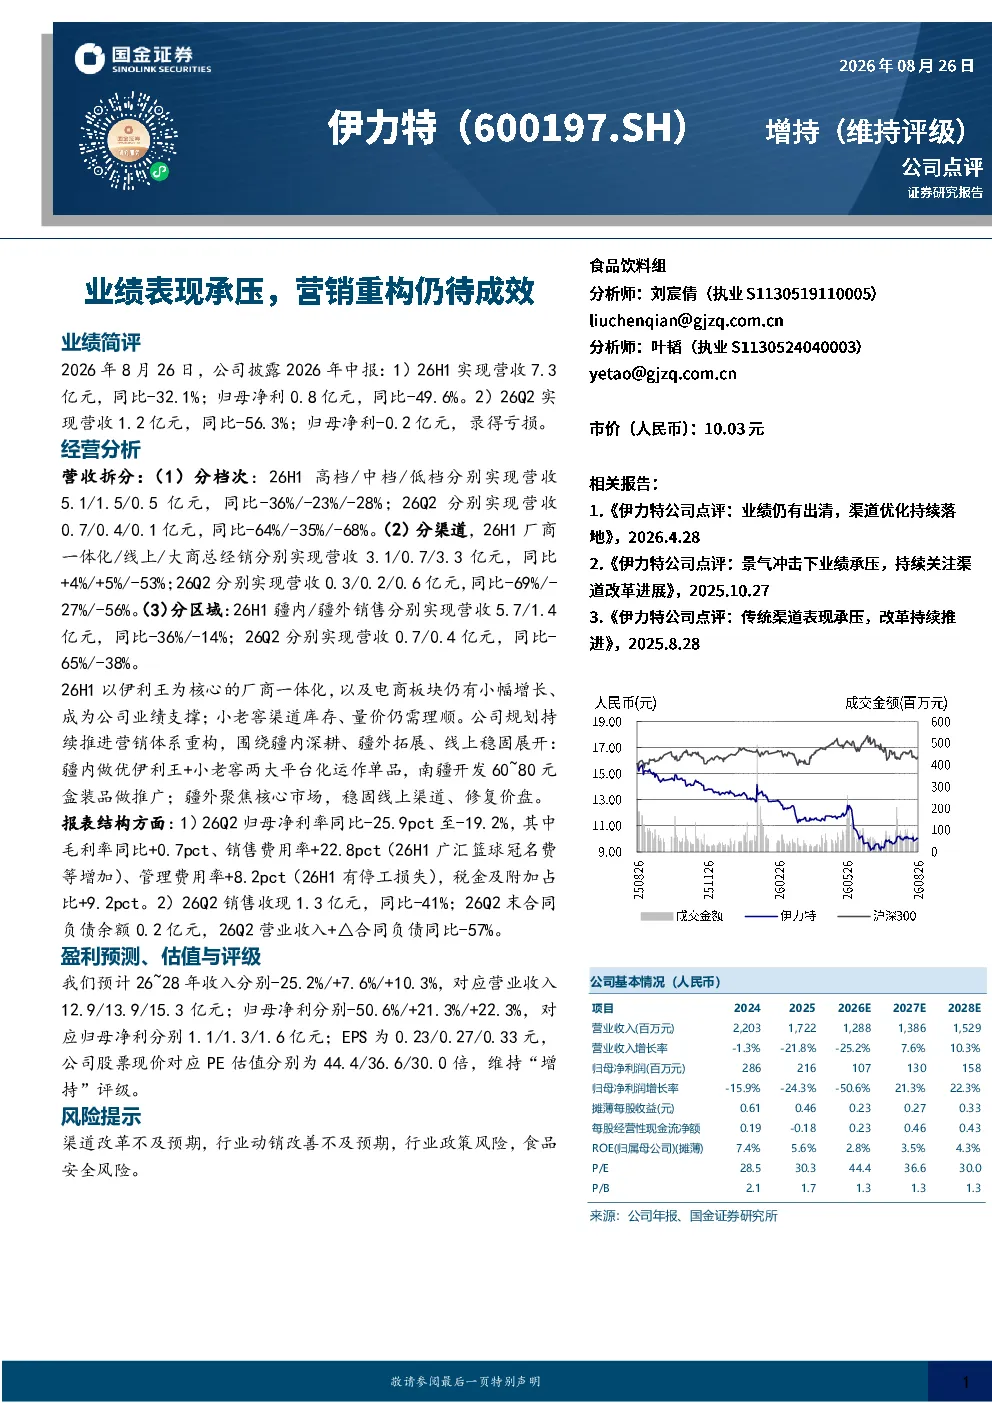
这份研报主要分析了食品饮料行业公司2026年的业绩表现和经营情况。报告显示,公司2026年中报营收7.3亿元,同比-32.1%;归母净利0.8亿元,同比-49.6%。第二季度营收1.2亿元,同比-56.3%;归母净利亏损0.2亿元。营收拆分显示高档/中档/低档产品分别同比-36%/-23%/-28%(26H1)和-64%/-35%/-68%(26Q2)。渠道方面,厂商一体化/线上/大商总经销分别同比+4%/+5%/-53%(26H1)和-69%/-27%/-56%(26Q2)。区域方面,疆内/疆外销售分别同比-36%/-14%(26H1)和-65%/-38%(26Q2)。报告还分析了营销重构进展,以伊利王为核心的厂商一体化及电商板块小幅增长,但小老窖渠道库存、量价仍需理顺。公司规划持续推进营销体系重构,围绕疆内深耕、疆外拓展、线上稳固展开。报表结构显示26Q2归母净利率-19.2%,销售费用率+22.8pct,管理费用率+8.2pct。销售收现1.3亿元,同比-41%;合同负债余额0.2亿元,营业收入+△合同负债同比-57%。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前的发展趋势呈现多元化特点。一方面,高端化、健康化成为消费主流,高档产品需求增长但增速放缓。另一方面,线上渠道持续扩张,厂商一体化模式逐步成熟,但传统渠道如大商总经销面临较大压力,部分区域销售下滑明显。区域发展不均衡问题突出,疆内市场表现优于疆外。行业整体面临营销体系重构的挑战,企业需平衡线上线下渠道效率,优化产品结构,提升品牌竞争力。同时,食品安全和行业政策风险也需关注,动销改善不及预期可能影响行业整体表现。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、营收渠道结构、营销体系重构进展以及财务报表细节。业绩方面,报告详细拆解了营收、利润的同比变化,特别是高档/中档/低档产品、厂商一体化/线上/大商总经销、疆内/疆外销售的细分数据。营销重构方面,报告指出以伊利王为核心的厂商一体化及电商板块成为业绩支撑,但小老窖渠道仍需优化,公司计划围绕疆内深耕、疆外拓展、线上稳固推进改革。财务结构方面,报告分析了26Q2归母净利率、费用率变化,以及销售收现和合同负债情况,揭示了公司在成本控制和现金流管理上的压力。
当前市场对食品饮料行业的现状如何判断?
当前市场对食品饮料行业的现状判断呈现分化态势。一方面,高端化和健康化趋势明显,消费者对品质要求提升,推动部分高端产品增长。另一方面,传统渠道面临数字化转型压力,部分依赖大商总经销的企业销售下滑。区域发展不均衡问题突出,疆内市场相对稳健但疆外市场承压。营销体系重构成为行业普遍挑战,企业需平衡线上线下渠道效率,优化产品结构。食品安全和行业政策风险也是市场关注的重点,动销改善不及预期可能影响行业整体表现。整体来看,行业处于转型升级阶段,机遇与挑战并存。
研报提示了哪些主要风险?
研报提示了四项主要风险:渠道改革不及预期,部分企业营销体系重构进展缓慢,可能导致市场份额流失;行业动销改善不及预期,经济下行压力可能影响消费需求,拖累行业整体表现;行业政策风险,如食品安全监管趋严、税收政策调整等可能增加企业运营成本;食品安全风险,行业竞争加剧背景下,食品安全事件可能对品牌造成严重冲击。这些风险需引起投资者关注,可能影响企业短期业绩和长期发展前景。