猜你想问
劲仔食品2026年半年报核心内容是什么?
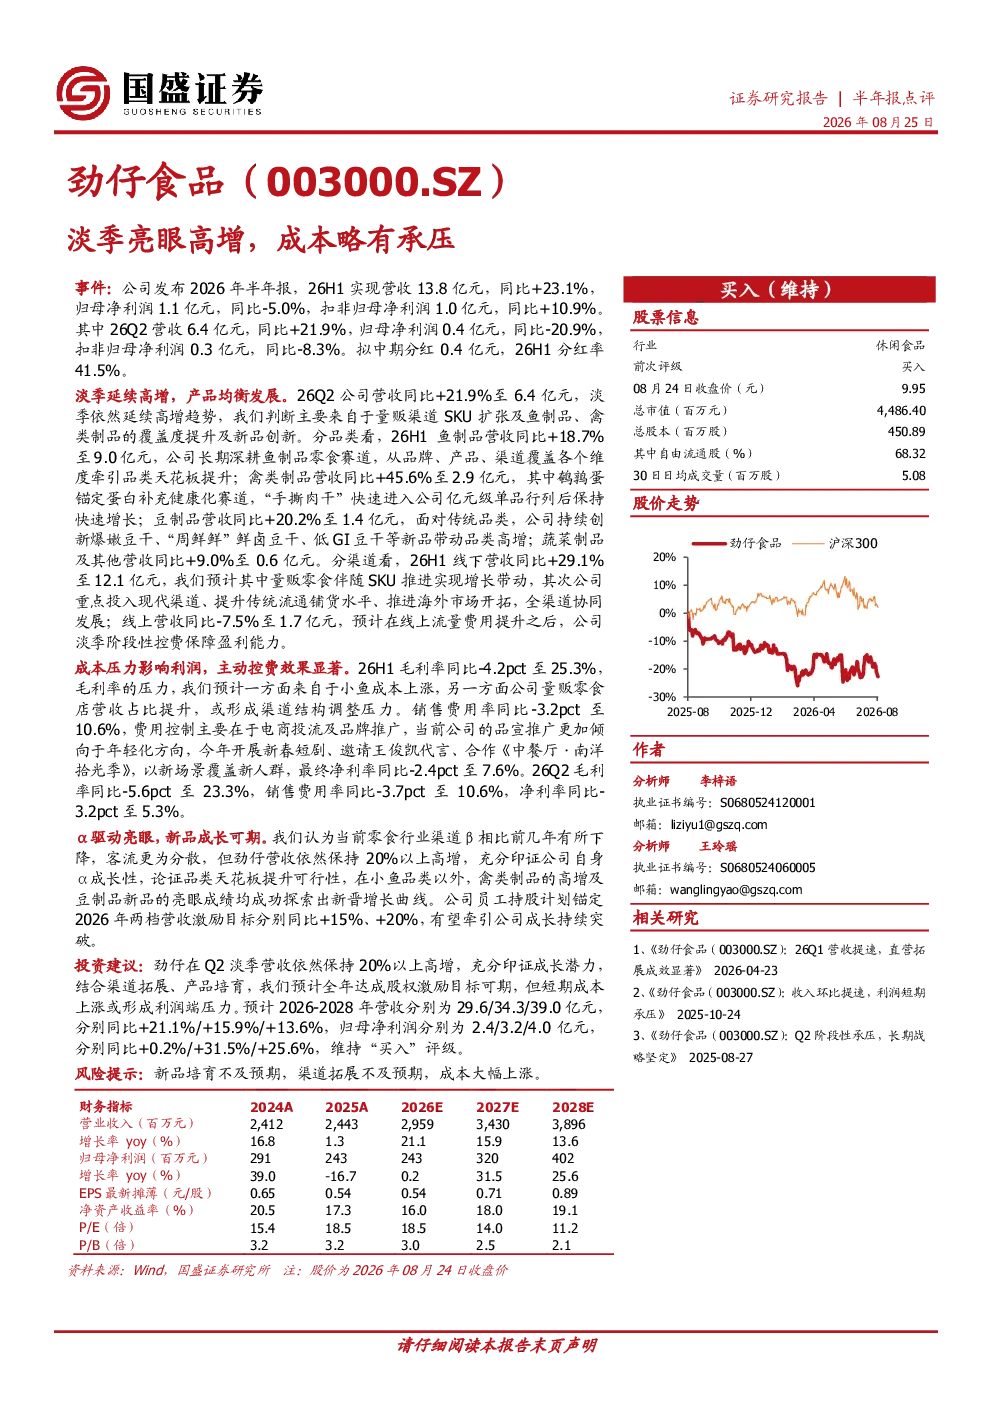
劲仔食品2026年半年报显示公司在淡季延续高增长趋势,主要得益于量贩渠道SKU扩张、鱼制品和禽类制品覆盖度提升及新品创新。公司2026年H1营收13.8亿元,同比+23.1%;归母净利润1.1亿元,同比-5.0%;扣非归母净利润1.0亿元,同比+10.9%。分品类看,鱼制品营收同比+18.7%至9.0亿元,禽类制品营收同比+45.6%至2.9亿元,鹌鹑蛋和手撕肉干表现突出,豆制品营收同比+20.2%至1.4亿元,新品带动增长。分渠道看,线下营收同比+29.1%至12.1亿元,线上营收同比-7.5%至1.7亿元,淡季控费保障盈利。公司通过主动控费保障盈利能力,但毛利率同比-4.2pct至25.3%,销售费用率同比-3.2pct至10.6%,净利率同比-2.4pct至7.6%
食品行业发展趋势如何?
食品行业正经历消费升级和渠道变革,消费者对健康、便捷、个性化的食品需求提升,推动行业向高端化、多元化发展。量贩零食和现代渠道成为重要增长点,线上渠道虽受淡季影响但仍是重要组成部分。同时,成本上涨压力持续存在,企业需通过新品创新和渠道优化提升竞争力。劲仔食品通过SKU扩张和新品推出,成功探索新增长曲线,反映行业发展趋势。
研报重点分析了哪些方面?
研报重点分析了劲仔食品的分品类和分渠道表现。分品类方面,鱼制品、禽类制品(鹌鹑蛋和手撕肉干表现突出)和豆制品增长显著,新品创新成为关键驱动力。分渠道方面,线下量贩零食和现代渠道推动线下营收同比+29.1%至12.1亿元,线上营收虽同比-7.5%至1.7亿元,但公司通过淡季控费保障盈利。此外,报告还分析了成本与费用情况,毛利率下降主要受小鱼成本上涨和渠道结构调整影响,销售费用率下降主要因电商投流及品牌推广优化。
当前食品市场现状如何?
当前食品市场呈现消费升级趋势,消费者更注重健康、品质和便捷性,推动高端化和个性化产品需求增长。量贩零食和现代渠道成为消费新热点,线上渠道虽受季节性因素影响但仍是重要组成部分。企业面临成本上涨压力,需通过新品创新和渠道优化提升竞争力。劲仔食品通过SKU扩张、新品推出和渠道优化,实现淡季高增长,反映市场现状下企业需积极创新求变。
研报提示哪些风险?
研报提示的主要风险包括新品培育不及预期、渠道拓展不及预期和成本大幅上涨。新品培育是食品企业持续增长的关键,若新品市场接受度不高,可能影响业绩增长。渠道拓展同样重要,若线下量贩零食和现代渠道增长不及预期,或线上渠道恢复不及预期,将影响营收。成本大幅上涨会直接冲击毛利率和净利率,若小鱼等原材料成本持续上涨,企业盈利能力将受影响。