猜你想问
劲仔食品2026H1业绩表现如何?
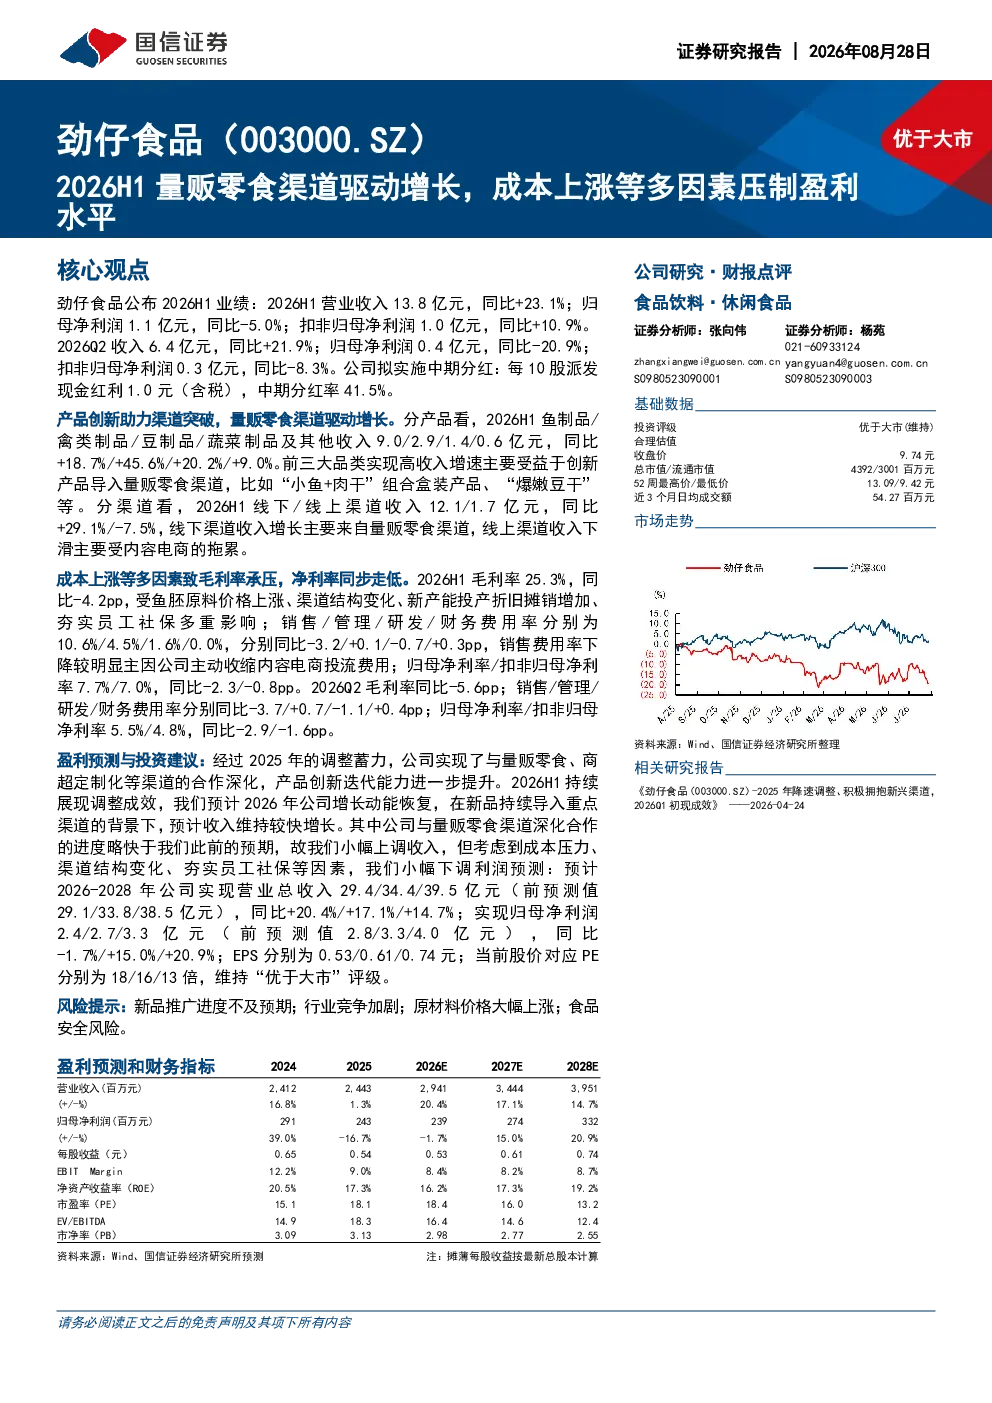
劲仔食品2026H1营业收入13.8亿元,同比增长23.1%;归母净利润1.1亿元,同比下降5.0%;扣非归母净利润1.0亿元,同比增长10.9%。量贩零食渠道成为主要增长动力,但成本上涨等因素导致盈利承压。公司拟实施中期分红,每10股派发现金红利1.0元(含税),中期分红率41.5%
劲仔食品2026H1成本费用情况怎样?
2026H1劲仔食品毛利率25.3%,同比下降4.2个百分点;销售费用率10.6%,同比下降3.2个百分点;管理费用率4.5%,同比上升0.1个百分点;研发费用率1.6%,同比下降0.7个百分点;财务费用率0.0%,同比上升0.3个百分点;归母净利率7.7%,同比下降2.3个百分点;扣非归母净利率7.0%,同比下降0.8个百分点。成本上涨是压制盈利的重要因素。
劲仔食品2026H1产品与渠道表现如何?
2026H1劲仔食品鱼制品/禽类制品/豆制品/蔬菜制品及其他收入分别为9.0/2.9/1.4/0.6亿元,同比增长18.7%/45.6%/20.2%/9.0%。前三大品类高收入增速主要受益于创新产品导入量贩零食渠道,如“小鱼+肉干”组合盒装产品、“爆嫩豆干”等。线下渠道收入增长主要来自量贩零食渠道,线上渠道收入下滑主要受内容电商的拖累。
劲仔食品2026-2028年盈利预测如何?
预计2026-2028年劲仔食品实现营业总收入29.4/34.4/39.5亿元,同比增长20.4%/17.1%/14.7%;实现归母净利润2.4/2.7/3.3亿元,同比-1.7%/+15.0%/+20.9%;EPS分别为0.53/0.61/0.74元;当前股价对应PE分别为18/16/13倍。公司维持“优于大市”评级。
劲仔食品面临哪些风险?
劲仔食品面临的主要风险包括新品推广进度不及预期、行业竞争加剧、原材料价格大幅上涨、食品安全风险等。成本上涨对盈利造成压力,需关注原材料价格波动和新品市场接受度。市场竞争加剧也可能影响公司市场份额和盈利能力。食品安全风险是食品行业的固有风险,需持续关注。