猜你想问
药明合联1H26业绩表现如何?
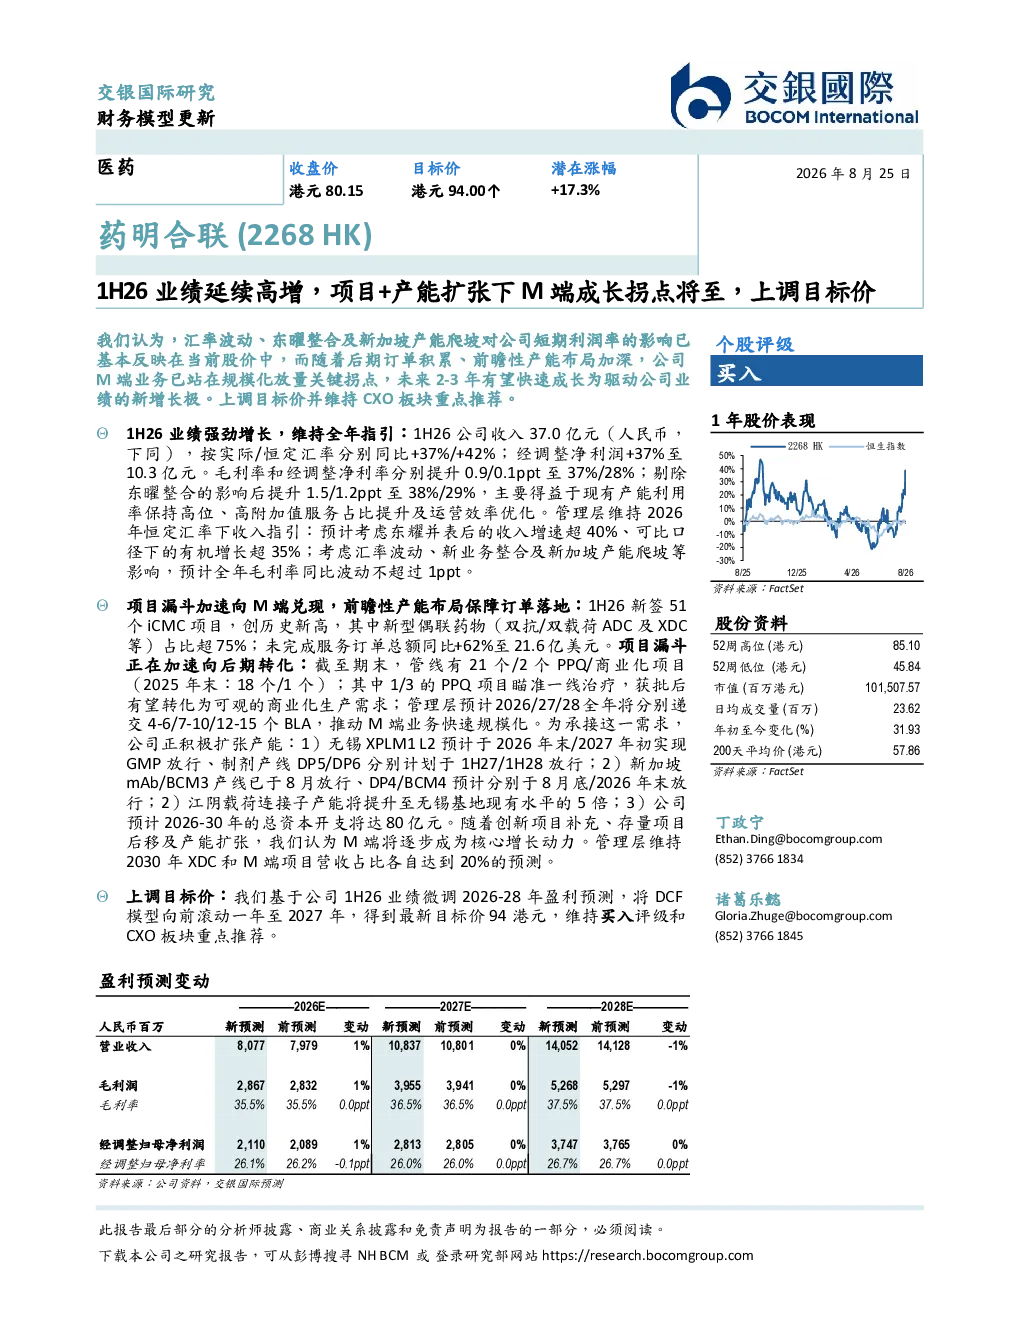
药明合联1H26业绩强劲增长,收入37.0亿元,同比+37%/+42%;经调整净利润+37%至10.3亿元,毛利率和经调整净利率分别提升至37%/28%。主要得益于现有产能利用率高位、高附加值服务占比提升及运营效率优化。管理层维持2026年恒定汇率下收入增速超40%、有机增长超35%的指引,预计全年毛利率同比波动不超过1ppt。
药明合联未来M端业务发展趋势?
药明合联M端业务加速兑现,1H26新签51个iCMC项目,创历史新高,其中新型偶联药物占比超75%。未完成服务订单同比+62%至21.6亿美元。公司积极扩张产能,无锡XPLM1 L2预计2026年末/2027年初实现GMP放行,新加坡产线已放行,江阴载荷连接子产能将大幅提升。预计2026-30年总资本开支达80亿元,M端将逐步成为核心增长动力,管理层维持2030年XDC和M端项目营收占比各达20%的预测。
药明合联报告重点分析了哪些方向?
报告重点分析了药明合联1H26业绩强劲增长,维持全年指引,项目漏斗加速向M端兑现,前瞻性产能布局保障订单落地。公司新签项目创历史新高,新型偶联药物占比超75%,未完成服务订单大幅增长。同时,公司积极扩张产能,无锡、新加坡、江阴基地均有重要产能放行计划,未来几年资本开支预计达80亿元,推动M端业务快速规模化。
当前药明合联的市场现状如何?
药明合联市场现状表现为业绩高增长,1H26收入、净利润均实现显著增长,毛利率和净利率稳步提升。项目漏斗加速向M端转化,新型偶联药物占比提升,订单总额大幅增长。公司前瞻性布局产能,无锡、新加坡、江阴基地均有重要产能放行计划,未来几年资本开支预计达80亿元,保障订单落地,M端业务逐步成为核心增长动力。
药明合联研报是否存在风险提示?
药明合联研报提示,业绩增长受宏观经济、行业景气度及客户需求变化影响。产能扩张需持续投入大量资本开支,存在投资回报不确定性。新型偶联药物研发存在技术风险,获批进度存在不确定性。同时,市场竞争加剧可能影响公司高附加值服务占比和盈利能力。需关注汇率波动、新业务整合及新加坡产能爬坡等因素对业绩的影响。