猜你想问
中微公司上半年业绩大幅提升的原因是什么?
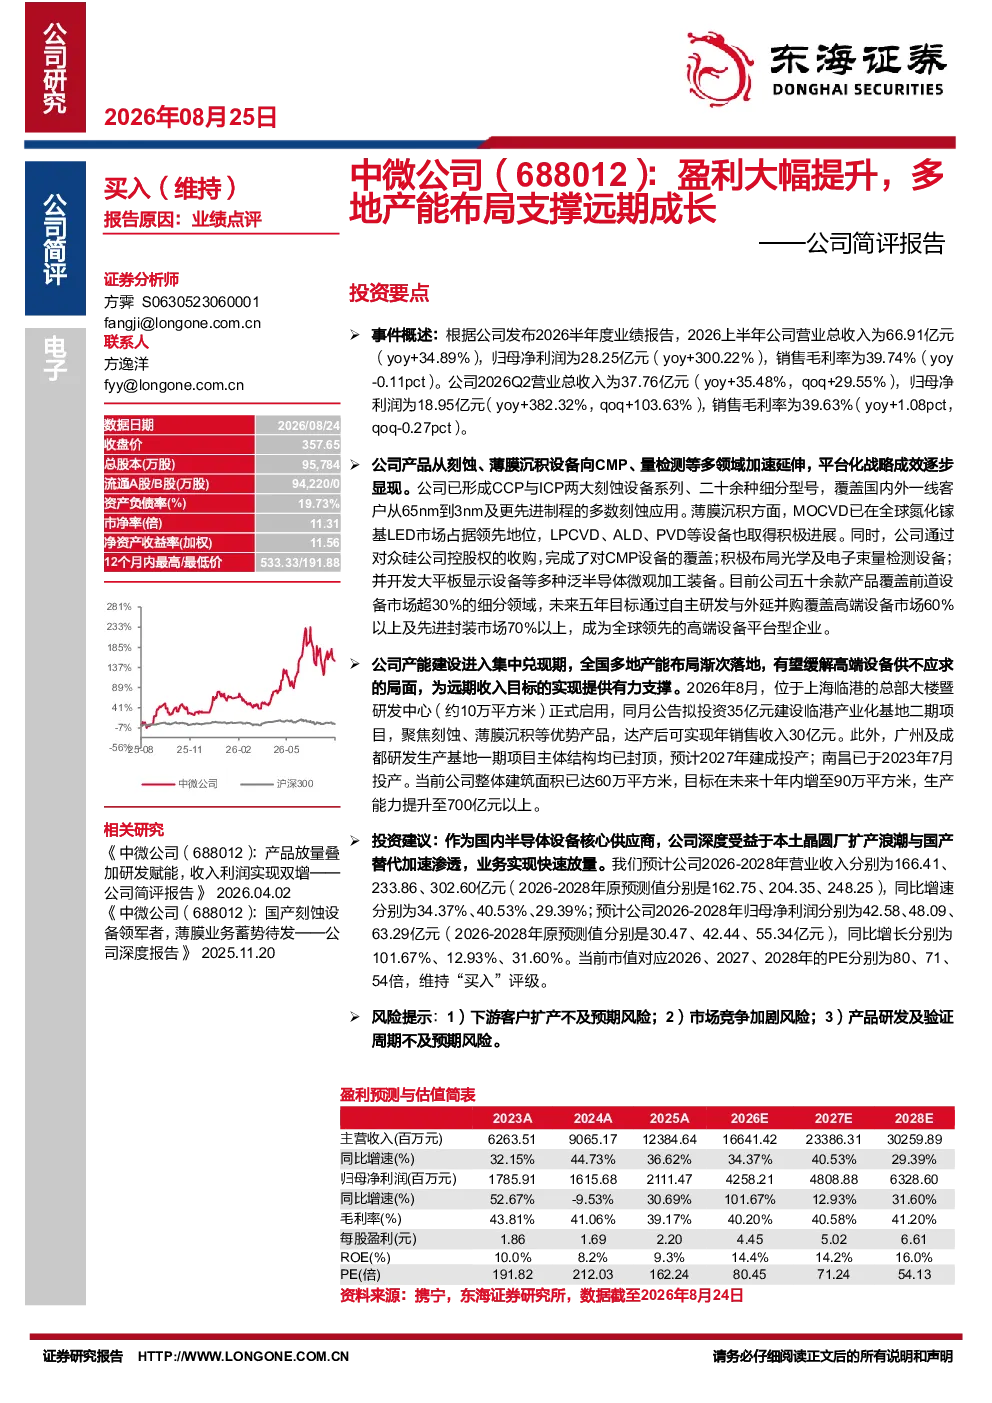
中微公司2026上半年业绩大幅提升主要得益于下游客户需求旺盛,推动公司产品销量增长。营业总收入66.91亿元,同比增长34.89%,归母净利润28.25亿元,同比增长300.22%。Q2表现尤为强劲,营业总收入37.76亿元,同比增长35.48%,归母净利润18.95亿元,同比增长382.32%。这反映了公司产品竞争力增强及市场占有率提升。
中微公司在半导体设备领域的布局有哪些?
中微公司在半导体设备领域布局广泛,产品线从刻蚀、薄膜沉积向CMP、量检测等多领域拓展。CCP与ICP刻蚀设备系列已覆盖国内外一线客户,MOCVD设备在氮化镓基LED市场领先。通过收购众硅公司完成CMP设备布局,并积极布局光学及电子束量检测设备。公司计划通过自主研发与并购,未来五年覆盖高端设备市场60%以上及先进封装市场70%以上。
中微公司未来产能建设规划是怎样的?
中微公司产能建设进入集中兑现期,上海临港总部大楼暨研发中心已启用,拟投资35亿元建设临港产业化基地二期项目。广州及成都研发生产基地一期主体结构封顶,预计2027年投产;南昌基地已于2023年7月投产。公司整体建筑面积达60万平方米,目标未来十年增至90万平方米,生产能力提升至700亿元以上。
当前半导体设备市场的竞争状况如何?
当前半导体设备市场竞争激烈,中微公司凭借技术优势已占据一定市场份额。公司产品覆盖刻蚀、薄膜沉积、CMP等多个领域,并通过并购整合加速市场扩张。然而,市场竞争加剧是行业普遍面临的挑战,国内外厂商竞争激烈,技术迭代迅速,企业需持续创新以保持领先地位。
中微公司面临哪些投资风险?
中微公司面临的主要投资风险包括:1)下游客户扩产不及预期风险,半导体行业周期性波动可能影响客户投资计划;2)市场竞争加剧风险,国内外厂商竞争激烈可能压缩公司市场份额;3)产品研发及验证周期不及预期风险,新技术研发失败可能导致项目延期或成本超支。这些风险需持续关注,但公司通过多元化产品布局和产能扩张可部分对冲。