猜你想问
这份研报主要分析了什么内容?
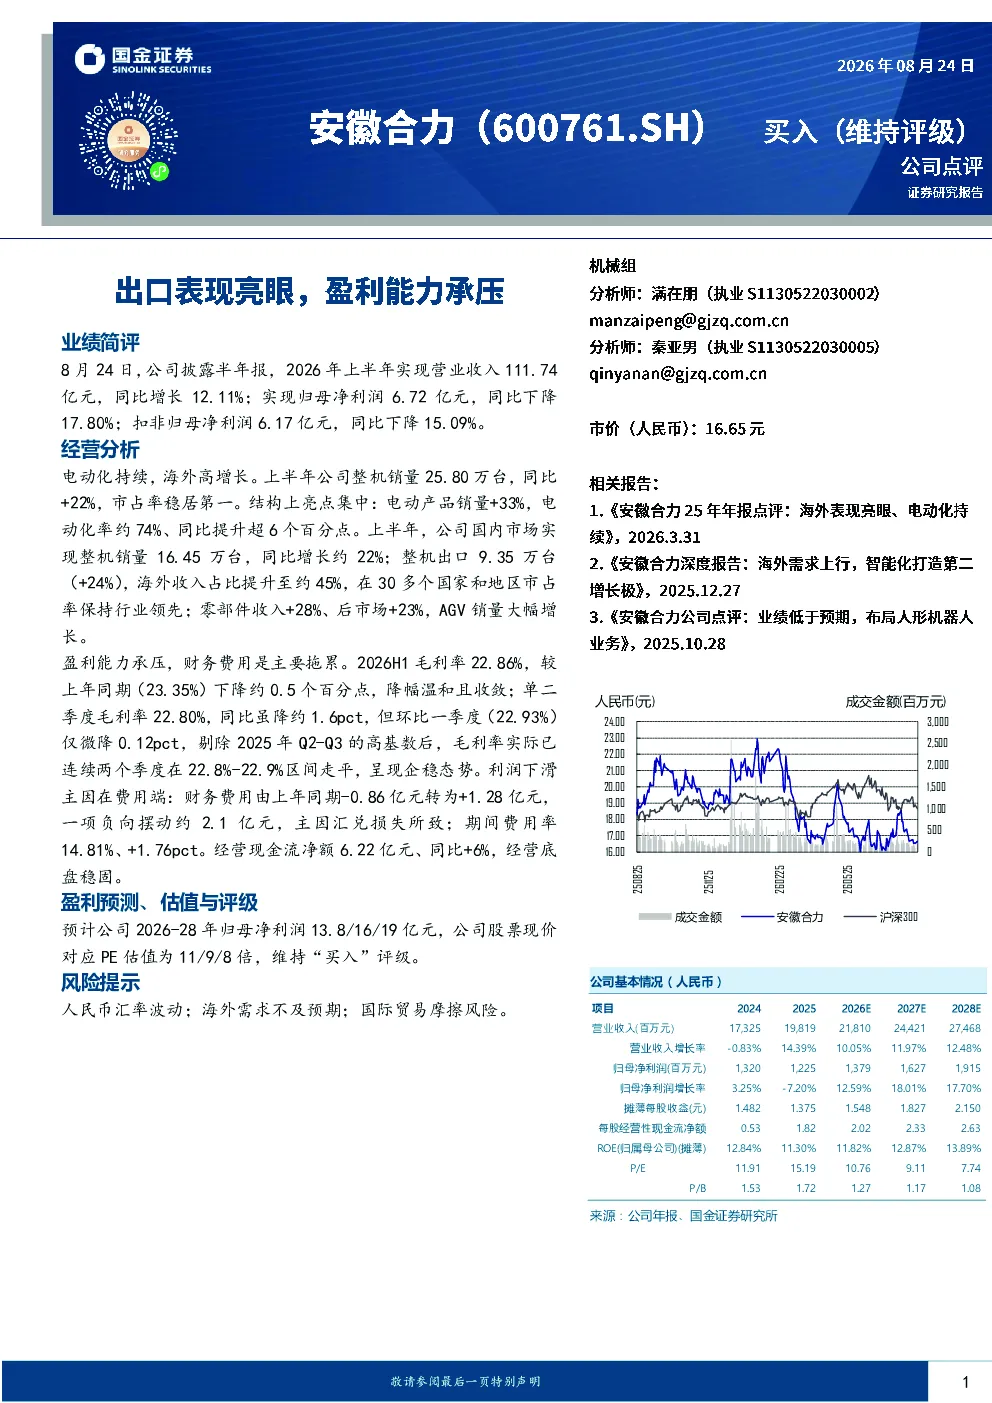
这份研报主要分析了安徽合力2026年上半年的业绩表现,包括营业收入和净利润的同比变化,以及电动化、海外市场、其他业务增长情况。报告指出公司电动化持续推进,海外市场高增长,但盈利能力承压,毛利率下降,利润下滑主因是财务费用增加。报告还分析了公司现金流状况和未来盈利预测,维持买入评级。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势显示电动化转型加速,电动产品销量增长显著,电动化率提升。同时,海外市场成为重要增长点,出口业务占比提升,公司在多个国家和地区保持领先市占率。此外,零部件、后市场、AGV等业务也呈现增长态势,行业整体向智能化、绿色化方向发展。
研报重点分析了安徽合力的哪些方面?
研报重点分析了安徽合力的电动化推进情况,上半年电动产品销量增长33%,电动化率达74%。同时关注了其海外市场表现,整机出口同比增长24%,海外收入占比约45%。报告也分析了公司盈利能力承压的原因,如毛利率下降、财务费用增加等,并评估了其现金流稳固性。
当前机械设备市场现状如何?
当前机械设备市场现状显示,行业整体在电动化转型中表现积极,电动产品销量增长强劲,市场占有率提升。海外市场需求旺盛,出口业务增长迅速,成为行业重要增长引擎。但部分企业面临盈利能力承压的挑战,毛利率和净利润有所下滑,需关注成本控制和费用管理。
研报提到了哪些风险提示?
研报提到了人民币汇率波动风险,汇兑损失可能影响公司利润表现。此外,海外需求不及预期也是潜在风险,需关注国际贸易环境变化对公司出口业务的影响。还有国际贸易摩擦风险,可能对行业整体发展带来不确定性,投资者需密切关注相关政策变化。
你可能感兴趣
2024年中报点评:盈利能力短期承压,新兴业务表现亮眼
交通运输东方财富2024-09-02
Q2收入表现亮眼,盈利能力承压
食品饮料华安证券2022-08-19
机械行业2021年年报&2022年一季报分析报告:盈利能力整体承压,专用设备表现亮眼
机械设备国金证券2022-05-01
2023年三季报点评:收入端表现亮眼,盈利能力短暂承压
家用电器民生证券2023-10-28
新品榨菜酱表现亮眼,盈利能力短期承压
食品饮料国投证券2024-03-30
内销表现亮眼,盈利能力短暂承压
家用电器华创证券2022-08-30
系列点评五十七:合资小幅承压 出口表现亮眼
交通运输华西证券2022-12-11
2024年中报点评:出口表现亮眼,国内经营短暂承压
家用电器华创证券2024-09-09
二季度业绩略有承压,新能源车和出口表现亮眼
交通运输国信证券2021-08-29
Q1营收增长亮眼,盈利能力有所承压
交通运输西南证券2025-04-30