猜你想问
本周生猪价格走势如何?
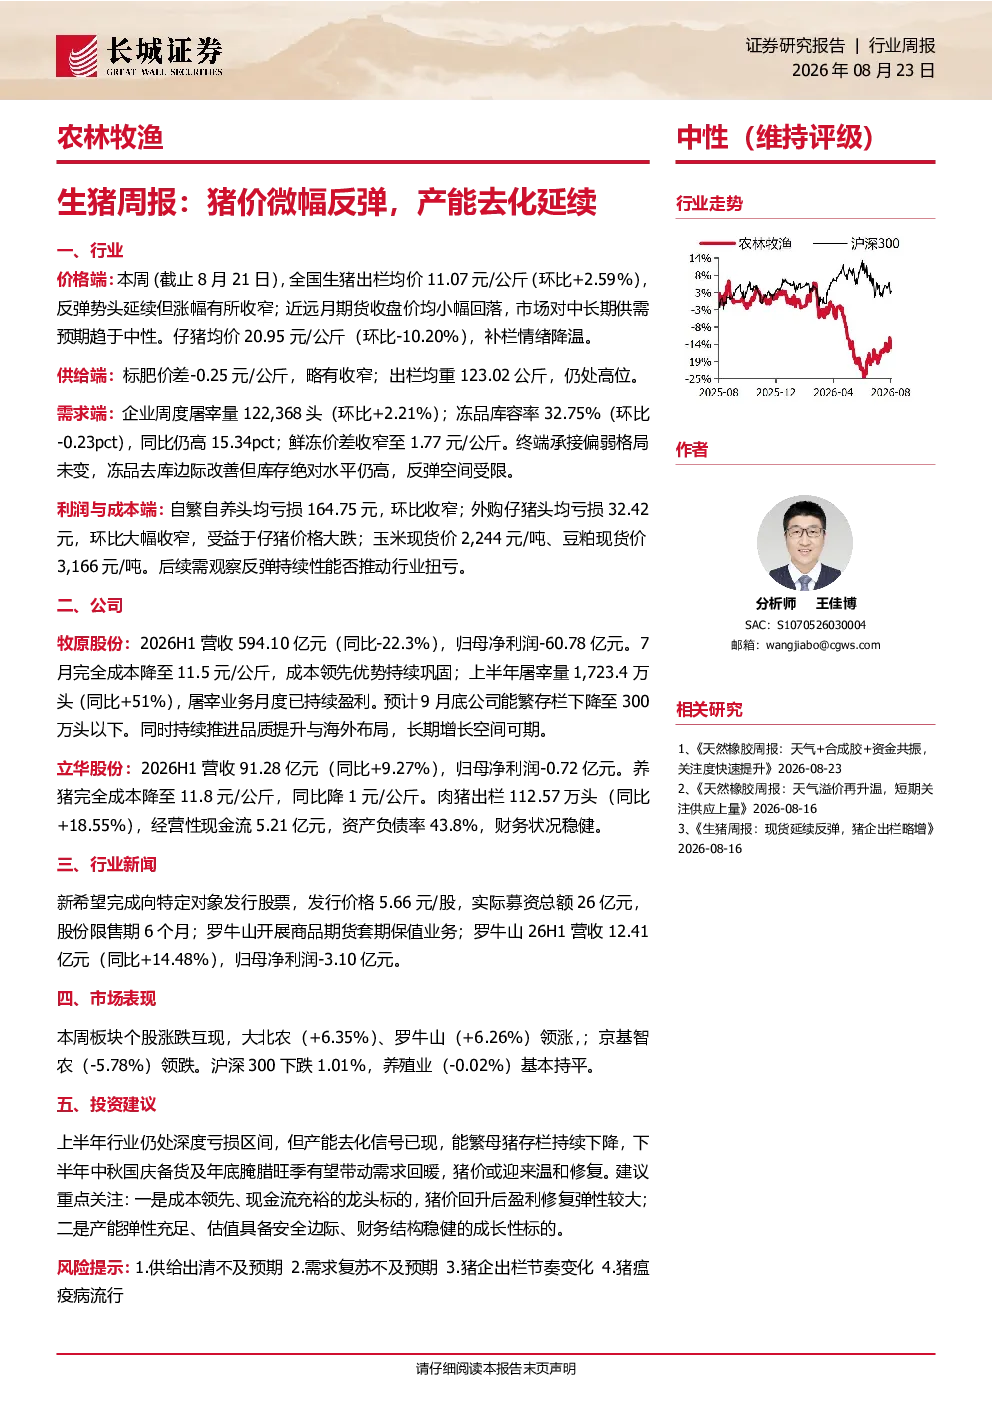
本周全国生猪出栏均价11.07元/公斤,环比上涨2.59%,延续反弹但涨幅收窄。生猪LH期货近月和远月收盘价均小幅回落,市场对中长期供需预期趋于中性。仔猪均价20.95元/公斤,环比下跌10.20%,补栏情绪降温。
当前生猪行业供需情况怎样?
供给端,标肥价差-0.25元/公斤,略有收窄,二育入场积极性受影响。出栏均重123.02公斤,仍处高位。需求端,企业周度屠宰量122,368头,环比上涨2.21%。冻品库容率32.75%,环比下降0.23个百分点,同比仍高15.34个百分点。鲜冻价差收窄至1.77元/公斤,终端承接偏弱,冻品去库边际改善但库存绝对水平仍高。
报告对生猪行业发展趋势有何分析?
报告指出,上半年行业仍处深度亏损区间,但产能去化信号已现,能繁母猪存栏持续下降。下半年中秋国庆备货及年底腌腊旺季有望带动需求回暖,猪价或迎来温和修复。建议重点关注成本领先、现金流充裕的龙头标的,以及产能弹性充足、估值具备安全边际、财务结构稳健的成长性标的。
当前生猪市场整体表现如何?
本周板块个股涨跌互现,大北农(+6.35%)、罗牛山(+6.26%)领涨,京基智农(-5.78%)领跌。企业方面,牧原股份2026H1营收594.10亿元,同比-22.3%;归母净利润-60.78亿元。立华股份2026H1营收91.28亿元,同比+9.27%;归母净利润-0.72亿元。
报告提示哪些风险因素?
报告提示的风险因素包括供给出清不及预期、需求复苏不及预期、猪企出栏节奏变化、猪瘟疫病流行。当前自繁自养头均亏损164.75元,环比收窄,外购仔猪头均亏损32.42元,环比大幅收窄。玉米现货价2,244元/吨,豆粕现货价3,166元/吨,猪粮比价4.43,仍处于一级预警线下。
你可能感兴趣
农林牧渔行业周观点(2023年第41周):节后猪价延续跌势,生猪产能去化持续
农林牧渔东兴证券2023-10-16
农林牧渔行业:上市猪企11月生猪养殖数据跟踪,11月猪价快速反弹,持续关注产能去化
农林牧渔东兴证券2021-12-24
农林牧渔行业周报:腌腊旺季猪价不涨反跌,生猪产能去化有望加速
农林牧渔华安证券2023-11-25
农林牧渔行业周报第10期:猪价低迷&饲料涨价,生猪产能去化持续
农林牧渔华西证券2022-03-13
农林牧渔行业周报:节后消费驱动力不足猪价低迷,补栏积极性差产能去化有望延续
农林牧渔开源证券2023-10-15
农林牧渔行业周报:猪价反弹后下跌,产能去化仍为主旋律
农林牧渔德邦证券2023-12-17
农林牧渔行业周报第4期:猪价继续反弹,未来产能去化趋势不改
农林牧渔华西证券2024-01-28
农林牧渔行业周报:猪价出现阶段性反弹 关注产能去化节奏
农林牧渔国联证券2023-07-29
农林牧渔行业周报(第30期):猪价反弹难持续,行业产能去化或加速,主推养猪业
农林牧渔太平洋证券2023-07-30
农林牧渔行业周观点(2023年第13周):猪价下行产能去化有望持续,生猪养殖投资窗口已至
农林牧渔东兴证券2023-04-04